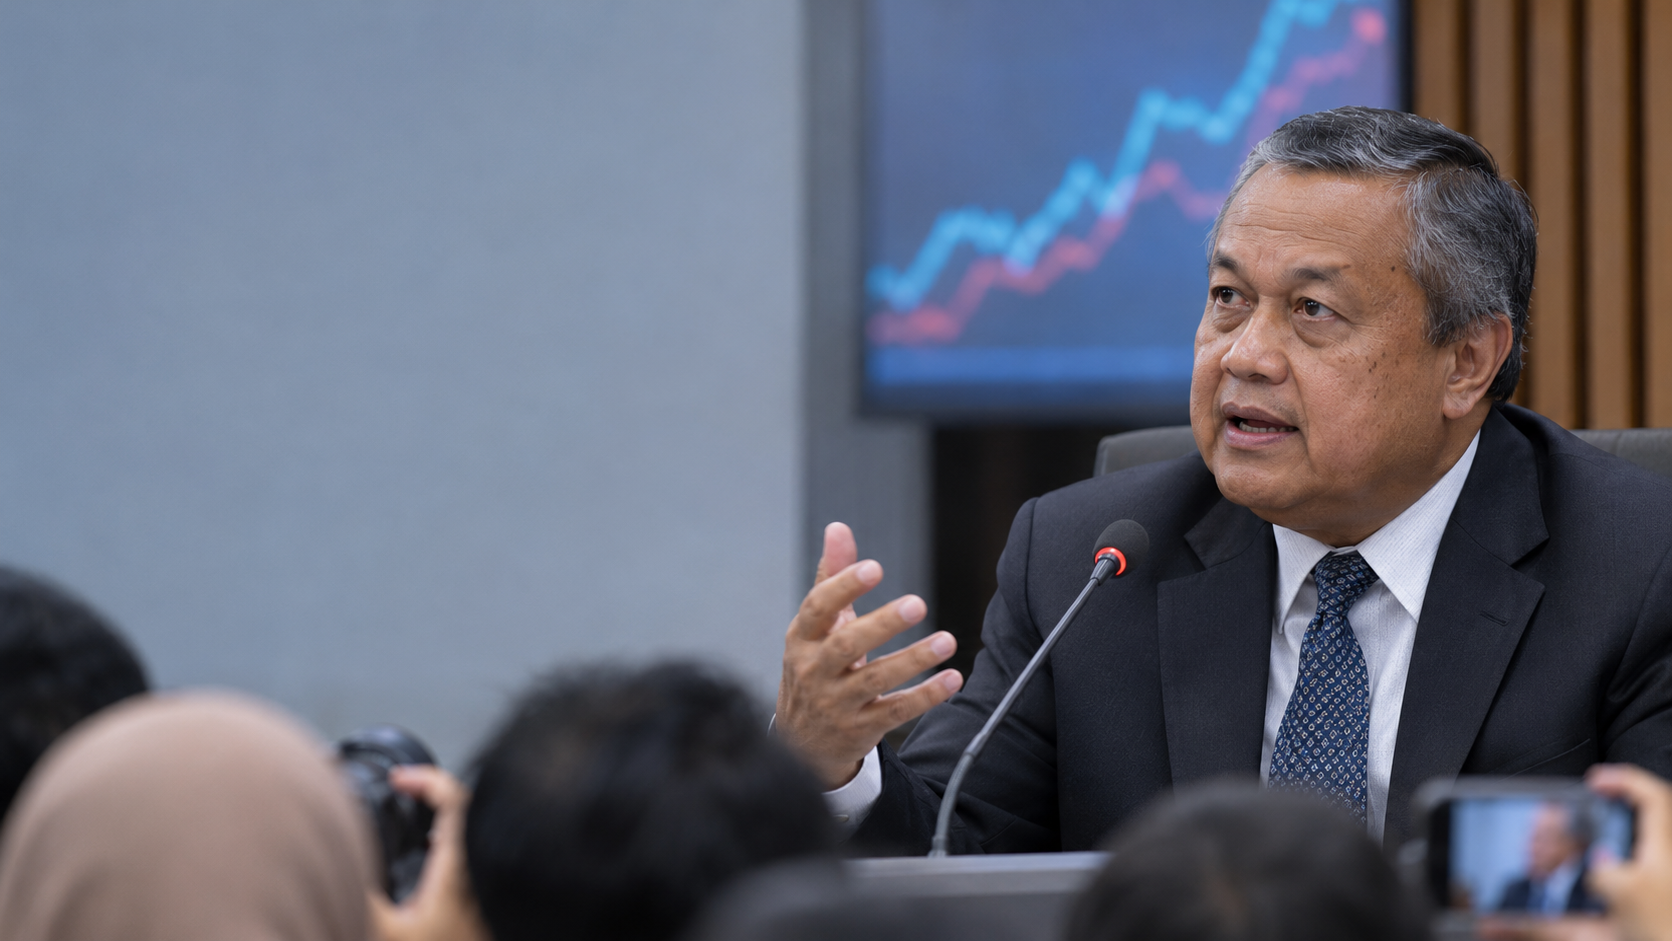
Alasan BI Menaikkan Suku Bunga Menjadi 6%
Bank Indonesia menaikkan suku bunga acuan menjadi 6% pada Oktober 2023. Keputusan ini diambil setelah tekanan terhadap rupiah meningkat, suku bunga global bertahan tinggi, dan risiko inflasi barang impor menguat.
Kebijakan tersebut memengaruhi pasar keuangan, nilai tukar, bunga kredit, imbal hasil deposito, konsumsi rumah tangga, investasi, serta biaya pembiayaan perusahaan.
Gubernur Bank Indonesia Perry Warjiyo menjelaskan bahwa kenaikan suku bunga bertujuan memperkuat stabilitas rupiah di tengah ketidakpastian global dan memitigasi risiko inflasi barang impor. BI juga berupaya menjaga daya tarik aset keuangan domestik ketika imbal hasil obligasi Amerika Serikat meningkat.
Apa Arti Suku Bunga BI Menjadi 6%?
Pada Oktober 2023, BI menaikkan BI 7-Day Reverse Repo Rate sebesar 25 basis poin, dari 5,75% menjadi 6%. Pada saat yang sama, suku bunga deposit facility naik menjadi 5,25% dan lending facility menjadi 6,75%.
Deposit facility merupakan tingkat bunga atas dana bank yang ditempatkan di BI, sedangkan lending facility adalah tingkat bunga fasilitas pinjaman bagi perbankan. Istilah BI Rate masih sering digunakan dalam pemberitaan, tetapi instrumen operasional BI pada periode tersebut adalah BI 7-Day Reverse Repo Rate.
Perubahan suku bunga acuan memengaruhi suku bunga pasar uang, kemudian diteruskan ke bunga deposito dan kredit melalui sistem perbankan. Penyesuaian ini tidak selalu berlangsung segera atau dengan besaran yang sama pada setiap bank.
Alasan BI Menaikkan Suku Bunga
Menjaga Stabilitas Rupiah
Pada 2023, dolar Amerika Serikat menguat terhadap banyak mata uang. Imbal hasil surat utang pemerintah Amerika Serikat juga meningkat seiring kebijakan moneter ketat Federal Reserve. Kondisi ini mendorong sebagian investor mengalihkan dana ke aset berdenominasi dolar.
Negara berkembang, termasuk Indonesia, menghadapi risiko arus modal keluar dan pelemahan nilai tukar. BI menyatakan bahwa kenaikan suku bunga diarahkan untuk memperkuat stabilisasi rupiah dari dampak ketidakpastian global. Bank Indonesia
Suku bunga yang lebih tinggi dapat meningkatkan daya tarik aset rupiah. Namun, BI juga perlu menggunakan instrumen lain, seperti intervensi pasar valuta asing dan kebijakan moneter tambahan.
Pelemahan rupiah dapat meningkatkan biaya impor bahan baku, barang modal, energi, pangan, dan produk konsumsi. Jika biaya tersebut diteruskan kepada konsumen, tekanan inflasi dapat meningkat.
Mengendalikan Risiko Inflasi
Kenaikan suku bunga membantu mengendalikan inflasi yang berasal dari pelemahan rupiah dan kenaikan harga komoditas global. Suku bunga yang lebih tinggi dapat mengurangi permintaan berlebihan, menahan pertumbuhan kredit, serta mendukung stabilitas nilai tukar.
Namun, kebijakan moneter tidak dapat secara langsung mengatasi gagal panen, gangguan distribusi, atau berkurangnya pasokan pangan. Data inflasi perlu dianalisis melalui inflasi umum, inflasi inti, dan inflasi harga bergejolak. Badan Pusat Statistik
Menjaga Ekspektasi Inflasi
Bank sentral perlu meyakinkan masyarakat dan pelaku usaha bahwa inflasi akan tetap terkendali. Ekspektasi inflasi yang tinggi dapat mendorong pekerja menuntut kenaikan upah, perusahaan menaikkan harga lebih awal, dan konsumen mempercepat pembelian.
Kenaikan suku bunga menjadi sinyal bahwa BI berkomitmen menjaga stabilitas harga. Sinyal ini penting bagi investor, perusahaan, dan rumah tangga ketika menilai arah kebijakan moneter.
Memperkuat Stabilitas Pasar Keuangan
Imbal hasil aset rupiah yang lebih menarik dapat mengurangi tekanan jual terhadap obligasi dan surat berharga domestik. Meski demikian, investor tetap mempertimbangkan risiko global, prospek pertumbuhan, kondisi fiskal, dan kebijakan bank sentral utama.
Di sektor perbankan, suku bunga yang meningkat dapat menaikkan biaya dana. Bank kemudian menyeimbangkan kebutuhan mempertahankan dana nasabah dengan kemampuan menyalurkan kredit.
Merespons Kondisi Moneter Global
Federal Reserve mempertahankan suku bunga Amerika Serikat pada tingkat tinggi untuk menekan inflasi. Kebijakan tersebut meningkatkan daya tarik aset dolar dan memengaruhi arus modal internasional.
Kondisi ini berdampak pada nilai tukar, pasar obligasi, biaya pembiayaan eksternal, dan harga komoditas. BI perlu mempertimbangkan seluruh risiko tersebut ketika menetapkan kebijakan moneter.
Pernyataan Gubernur BI
Perry Warjiyo menyampaikan bahwa kenaikan BI 7-Day Reverse Repo Rate ditujukan untuk memperkuat stabilisasi rupiah dari dampak ketidakpastian global serta memitigasi risiko inflasi barang impor.
Dalam siaran pers Rapat Dewan Gubernur Oktober 2023, BI juga menyebut kebijakan tersebut sebagai langkah untuk memitigasi risiko terhadap stabilitas makroekonomi dan sistem keuangan. Bank Indonesia
Pernyataan tersebut menunjukkan tiga hal. Pertama, tekanan nilai tukar perlu segera direspons. Kedua, pelemahan rupiah berpotensi meningkatkan inflasi barang impor. Ketiga, BI memperhitungkan risiko ke depan, bukan hanya angka inflasi saat ini.
Dampak bagi Masyarakat
Kredit dan Cicilan
Kenaikan suku bunga acuan dapat memengaruhi kredit pemilikan rumah, kredit kendaraan bermotor, kredit tanpa agunan, dan kartu kredit, terutama pinjaman dengan bunga mengambang.
Debitur dengan bunga tetap biasanya tidak langsung mengalami perubahan cicilan selama masa bunga tetap berlaku. Besarnya penyesuaian bergantung pada jenis kredit, tenor, saldo pokok, margin bank, dan ketentuan perjanjian.
Calon debitur perlu menghitung kemampuan membayar dengan skenario bunga lebih tinggi, terutama untuk pinjaman berjangka panjang.
Tabungan dan Deposito
Penabung berpotensi memperoleh imbal hasil lebih tinggi jika bank menaikkan bunga deposito dan simpanan. Namun, kenaikan suku bunga acuan tidak otomatis diteruskan sepenuhnya kepada nasabah.
Bank mempertimbangkan likuiditas, persaingan memperoleh dana, biaya operasional, kondisi pasar uang, dan strategi bisnis. Nasabah perlu membandingkan bunga setelah pajak, jangka waktu, penalti pencairan awal, serta ketentuan penjaminan. Informasi mengenai tingkat bunga penjaminan tersedia melalui Lembaga Penjamin Simpanan.
Daya Beli
Cicilan yang lebih tinggi dapat mengurangi ruang belanja rumah tangga. Konsumen mungkin menunda pembelian rumah, kendaraan, furnitur, atau peralatan elektronik.
Dampak berbeda dirasakan penabung dan debitur. Penabung dapat memperoleh imbal hasil lebih baik, sedangkan debitur menghadapi biaya pinjaman lebih besar, terutama jika memiliki beberapa kredit berbunga mengambang.
Dampak bagi Dunia Usaha
Perusahaan yang menggunakan kredit modal kerja atau pinjaman investasi dapat menghadapi biaya pembiayaan lebih tinggi. Kondisi ini berpotensi mengurangi margin keuntungan dan menunda pembelian mesin, pembukaan cabang, perekrutan tenaga kerja, atau peningkatan kapasitas produksi.
Bank juga dapat memperketat penilaian kredit melalui pemeriksaan arus kas, persyaratan agunan, batas pinjaman, dan penilaian kemampuan membayar. Usaha mikro, kecil, dan menengah dapat menghadapi tantangan lebih besar jika pencatatan keuangannya terbatas.
Suku bunga tinggi membantu menjaga rupiah dan mengendalikan risiko inflasi, tetapi dapat memperlambat kredit, konsumsi, dan investasi. Dampak akhirnya bergantung pada kondisi global, daya beli, kesehatan perbankan, kebijakan pemerintah, serta kemampuan perusahaan beradaptasi.
Apakah Kenaikan Suku Bunga Efektif?
Efektivitas kebijakan tidak dapat dinilai dari pergerakan rupiah atau pasar saham dalam satu hari. Indikator yang perlu dipantau meliputi:
- Nilai tukar rupiah.
- Inflasi umum dan inflasi inti.
- Ekspektasi inflasi.
- Pertumbuhan kredit.
- Imbal hasil obligasi.
- Arus modal asing.
- Konsumsi rumah tangga.
- Investasi.
- Pertumbuhan ekonomi.
Pasar keuangan biasanya merespons lebih cepat. Dampak terhadap bunga kredit, konsumsi, investasi, dan inflasi muncul bertahap karena kebijakan moneter bekerja melalui jeda waktu.
Langkah yang Perlu Dilakukan
Bagi Debitur
- Periksa apakah bunga pinjaman tetap atau mengambang.
- Hitung cicilan dengan skenario bunga lebih tinggi.
- Prioritaskan pelunasan utang berbunga tinggi.
- Hindari pinjaman baru tanpa simulasi arus kas.
- Hubungi bank jika menghadapi risiko gagal bayar.
Bagi Penabung dan Investor
- Bandingkan bunga deposito setelah pajak.
- Periksa jangka waktu dan likuiditas instrumen.
- Sesuaikan investasi dengan tujuan dan toleransi risiko.
- Jangan mengambil keputusan hanya karena bunga acuan meningkat.
Bagi Pelaku Usaha
- Susun skenario biaya pinjaman.
- Evaluasi kebutuhan modal kerja.
- Prioritaskan proyek dengan arus kas paling jelas.
- Gunakan proyeksi penjualan yang konservatif.
- Kurangi ketergantungan pada utang berbunga mengambang jika memungkinkan.
Kesimpulan
Bank Indonesia menaikkan BI 7-Day Reverse Repo Rate menjadi 6% untuk memperkuat stabilitas rupiah, mengurangi risiko inflasi barang impor, menjaga ekspektasi inflasi, dan merespons tekanan moneter global.
Kebijakan tersebut dapat meningkatkan daya tarik aset rupiah dan mendukung stabilitas makroekonomi. Konsekuensinya, biaya kredit berpotensi meningkat, konsumsi dapat melambat, dan investasi mungkin tertunda.
Dampak akhirnya bergantung pada respons perbankan, kondisi global, kebijakan pemerintah, serta kemampuan rumah tangga dan perusahaan beradaptasi.
Pertanyaan Umum
Mengapa BI menaikkan suku bunga menjadi 6%?
BI menaikkan suku bunga untuk memperkuat stabilitas rupiah, menghadapi tekanan global, dan memitigasi risiko inflasi barang impor.
Apa dampaknya terhadap cicilan pinjaman?
Kenaikan suku bunga dapat mendorong kenaikan bunga pinjaman, terutama kredit berbunga mengambang. Besarnya dampak bergantung pada kebijakan bank dan ketentuan kredit.
Apakah bunga deposito otomatis naik?
Tidak otomatis. Bank mempertimbangkan likuiditas, persaingan dana, kondisi pasar, biaya operasional, dan strategi bisnis.
Apakah kenaikan suku bunga menurunkan inflasi?
Kenaikan suku bunga dapat mengurangi tekanan permintaan dan membantu menstabilkan rupiah, tetapi tidak langsung mengatasi gangguan pasokan atau kenaikan harga komoditas.
Siapa yang paling terdampak?
Debitur dengan bunga mengambang, calon peminjam, perusahaan dengan utang besar, dan rumah tangga dengan cicilan tinggi berpotensi paling terdampak.
Berapa lama dampaknya mulai terasa?
Pasar keuangan biasanya merespons lebih cepat. Dampak terhadap kredit, konsumsi, investasi, dan inflasi muncul bertahap melalui proses transmisi kebijakan moneter.