Alasan KPK Geledah PT Djarum dan Bea Cukai Kudus
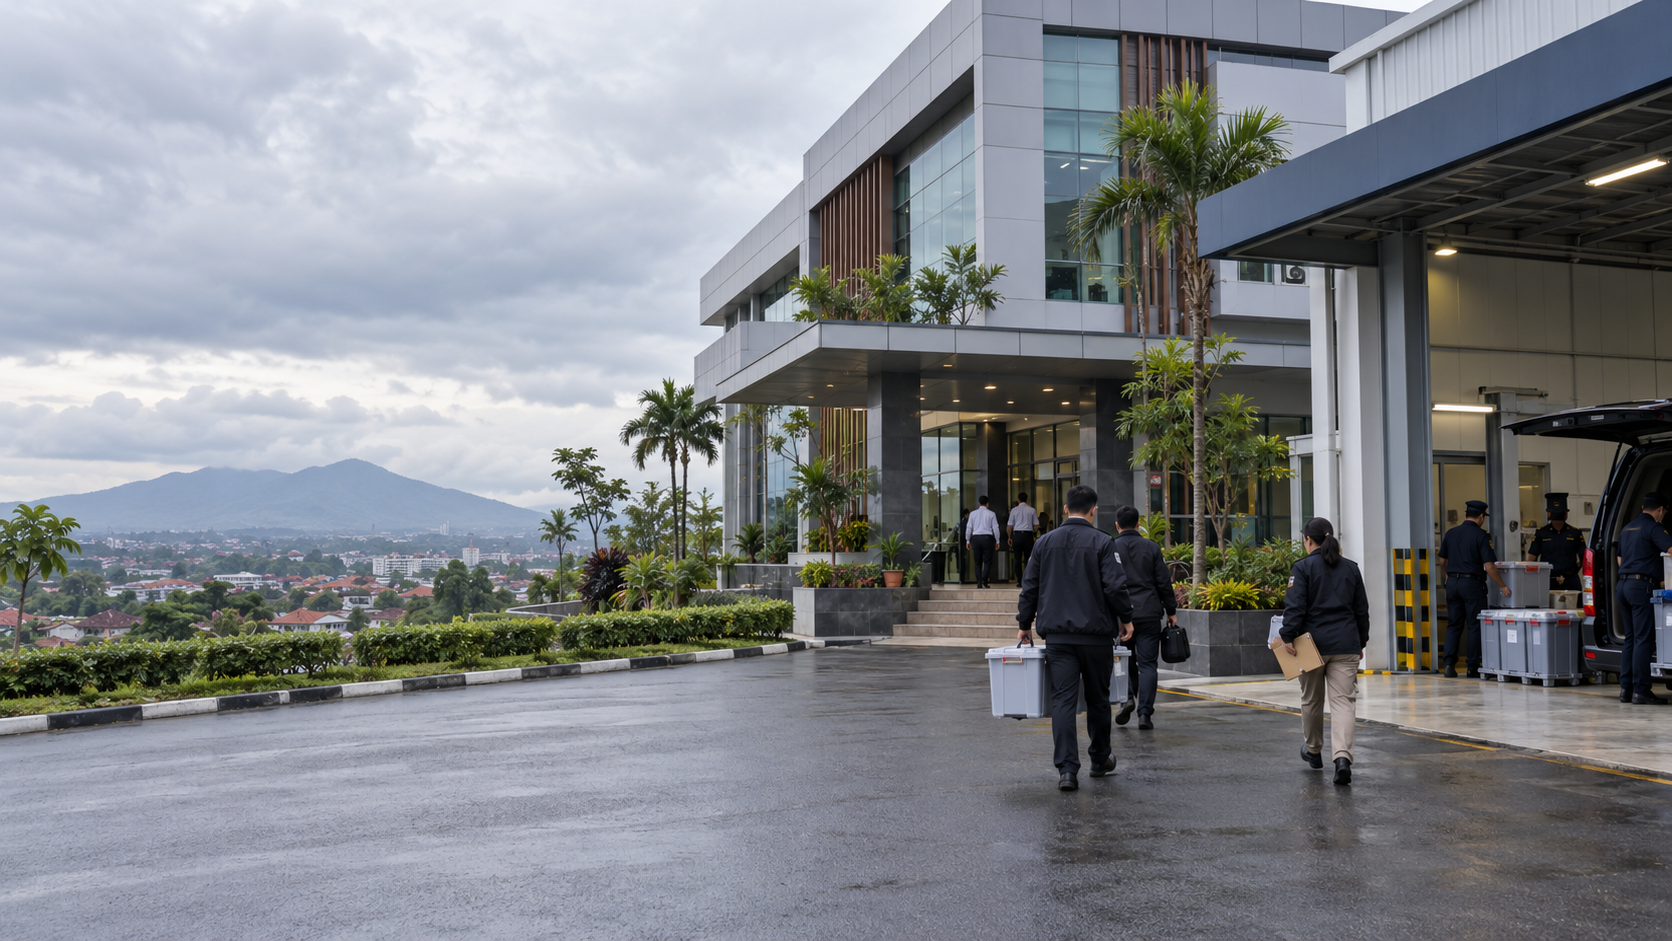
Komisi Pemberantasan Korupsi (KPK) menggeledah kantor PT Djarum dan kantor Bea Cukai Kudus sebagai bagian dari penyidikan perkara yang sedang ditangani. Dalam rangkaian tindakan tersebut, penyidik menyita dokumen dan barang bukti elektronik.
Materi informasi yang tersedia belum menjelaskan nama perkara, konstruksi dugaan tindak pidana, identitas tersangka, nilai kerugian negara, maupun hubungan spesifik antara PT Djarum dan Bea Cukai Kudus. Karena itu, penggeledahan perlu dipahami sebagai langkah penyidikan, bukan bukti bahwa pihak tertentu telah terbukti melakukan tindak pidana.
Fakta Penggeledahan
Berdasarkan informasi yang tersedia, KPK menggeledah dua lokasi:
- Kantor PT Djarum.
- Kantor Bea Cukai Kudus.
Penggeledahan tersebut berkaitan dengan perkara yang sedang disidik KPK. Penyidik mengamankan dokumen dan barang bukti elektronik untuk diperiksa lebih lanjut.
Informasi mengenai waktu pelaksanaan secara rinci, jumlah penyidik, ruangan yang diperiksa, daftar dokumen yang disita, serta jenis perangkat elektronik yang diamankan belum tersedia.
Mengapa KPK Melakukan Penggeledahan?
Penggeledahan merupakan tindakan penyidikan untuk menemukan dan mengamankan benda yang diduga berkaitan dengan perkara. Benda tersebut dapat berupa dokumen administrasi, data transaksi, arsip kepabeanan dan cukai, komunikasi, atau informasi digital.
Dokumen dan data yang ditemukan dapat dibandingkan dengan keterangan saksi, hasil pemeriksaan, serta alat bukti lain. Namun, penggeledahan tidak sama dengan putusan bersalah.
Dokumen dan Barang Bukti Elektronik
Sumber yang tersedia menyebut KPK menyita dokumen dan barang bukti elektronik. Jenis dokumen serta perangkat yang diamankan belum dijelaskan secara terperinci.
Dalam penyidikan, dokumen yang relevan dapat mencakup:
- Surat dan dokumen administrasi.
- Data transaksi.
- Arsip kepabeanan dan cukai.
- Kontrak atau perjanjian.
- Catatan pemeriksaan.
- Korespondensi kedinasan.
- Dokumen pengambilan keputusan.
Daftar tersebut merupakan kategori umum, bukan konfirmasi mengenai barang yang disita di Kudus. Barang bukti elektronik juga perlu diperiksa melalui forensik digital untuk menelusuri komunikasi, waktu pembuatan atau perubahan berkas, metadata, hubungan antarakun, serta aktivitas pada perangkat.
Keberadaan dokumen atau data pada perangkat tertentu tidak otomatis membuktikan kesalahan pemilik atau pengguna perangkat. Nilai pembuktiannya harus ditentukan melalui analisis, verifikasi, dan pencocokan dengan bukti lain.
Keterkaitan Antarlokasi
Penggeledahan di kantor perusahaan dan instansi pemerintah dapat dilakukan apabila penyidik menduga kedua lokasi menyimpan informasi yang saling berkaitan. Kantor perusahaan dapat menyimpan dokumen kegiatan usaha, sedangkan kantor pemerintah dapat menyimpan data administrasi, pelayanan, pemeriksaan, atau pengawasan.
Penggeledahan kantor Bea Cukai Kudus tidak dengan sendirinya menunjukkan bahwa seluruh pegawai terlibat pelanggaran. Demikian pula, penggeledahan kantor PT Djarum tidak otomatis berarti perusahaan atau seluruh pengurusnya berstatus tersangka.
Hubungan hukum dan faktual antara kedua lokasi tersebut masih memerlukan penjelasan resmi dari KPK.
Apa yang Disita KPK?
Informasi yang tersedia menyebut KPK menyita dokumen dan barang bukti elektronik. Barang-barang tersebut dapat membantu penyidik:
- Menyusun dan menguji kronologi.
- Membandingkan pencatatan perusahaan dengan data pemerintah.
- Menelusuri transaksi atau keputusan administratif.
- Mengidentifikasi pihak yang memiliki kewenangan.
- Memeriksa kesesuaian dokumen fisik dan data elektronik.
- Menemukan komunikasi atau instruksi yang berkaitan dengan perkara.
Belum ada daftar resmi mengenai dokumen dan perangkat yang disita. Karena itu, jenis barang tertentu tidak boleh disebut sebagai barang bukti sebelum KPK memberikan keterangan resmi.
Proses Setelah Penyitaan
Setelah penggeledahan, barang yang diamankan dapat melalui tahapan berikut:
- Barang bukti didata dan diamankan.
- Dokumen dipilah berdasarkan relevansinya dengan perkara.
- Perangkat elektronik diperiksa melalui forensik digital.
- Data dibandingkan dengan keterangan saksi dan dokumen lain.
- Penyidik menyusun hubungan antara bukti, peristiwa, dan pihak yang diperiksa.
- KPK menentukan langkah penyidikan berdasarkan hasil analisis.
Proses tersebut dapat dilanjutkan dengan pemeriksaan saksi, penyitaan tambahan, pemanggilan pihak tertentu, atau pengumuman perkembangan perkara.
Kaitan PT Djarum dan Bea Cukai Kudus
Sumber yang tersedia belum menjelaskan unit kerja PT Djarum yang diperiksa, dokumen yang dicari, atau peran spesifik perusahaan dalam perkara. Status hukum PT Djarum dan pengurusnya juga belum dijelaskan.
Kantor Bea Cukai Kudus dapat menyimpan dokumen pelayanan kepabeanan, catatan pemeriksaan dan pengawasan, arsip komunikasi kedinasan, data administratif, serta dokumen yang berkaitan dengan kegiatan perusahaan. Namun, belum ada informasi mengenai dokumen tertentu yang dicari atau pelanggaran oleh instansi maupun pegawai tertentu.
Keterangan resmi KPK masih diperlukan untuk menjelaskan perkara, dokumen yang dicari, dan peran masing-masing pihak.
Hal yang Belum Dapat Disimpulkan
- Penggeledahan tidak sama dengan penetapan bersalah.
- Penyitaan tidak otomatis menunjukkan adanya pelanggaran.
- Nilai kerugian negara belum tersedia dalam materi sumber.
- Identitas tersangka belum disebutkan.
- Hubungan spesifik antara PT Djarum dan Bea Cukai Kudus belum dijelaskan.
- Jenis dokumen dan perangkat yang disita belum dirinci.
Status bersalah hanya dapat ditentukan melalui proses peradilan dan putusan pengadilan yang berkekuatan hukum tetap.
Perkembangan yang Perlu Ditunggu
Informasi berikut masih perlu dikonfirmasi melalui keterangan resmi KPK:
- Nama dan konstruksi perkara.
- Pasal yang digunakan.
- Identitas tersangka, jika telah ditetapkan.
- Peran PT Djarum dalam perkara.
- Hubungan perkara dengan Bea Cukai Kudus.
- Jenis dokumen dan perangkat yang disita.
- Hasil pemeriksaan barang bukti elektronik.
- Keterangan PT Djarum dan Bea Cukai.
- Status pemeriksaan saksi.
- Nilai kerugian negara, jika ada.
Kesimpulan
KPK menggeledah kantor PT Djarum dan kantor Bea Cukai Kudus sebagai bagian dari penyidikan perkara. Penyidik menyita dokumen dan barang bukti elektronik untuk diperiksa lebih lanjut.
Materi yang tersedia belum menjelaskan dugaan tindak pidana secara spesifik, hubungan antarpihak, nilai kerugian negara, atau identitas tersangka. Penggeledahan dan penyitaan tidak otomatis membuktikan kesalahan PT Djarum, Bea Cukai Kudus, atau individu tertentu. Proses penyidikan masih berjalan dengan tetap menjunjung asas praduga tak bersalah.
FAQ
Mengapa KPK menggeledah kantor PT Djarum dan Bea Cukai Kudus?
KPK melakukan penggeledahan sebagai bagian dari penyidikan perkara yang sedang ditangani. Penyidik mencari dan mengamankan bukti yang dianggap relevan, termasuk dokumen dan barang bukti elektronik.
Apa saja barang yang disita KPK?
Sumber yang tersedia menyebut dokumen dan barang bukti elektronik. Jenis dokumen, perangkat, serta isi data yang diamankan belum dirinci secara resmi.
Apakah penggeledahan berarti PT Djarum atau Bea Cukai Kudus terbukti melakukan korupsi?
Tidak. Penggeledahan merupakan tindakan penyidikan, bukan putusan bersalah. Keterlibatan pihak tertentu harus dibuktikan melalui proses hukum.
Apa hubungan PT Djarum dengan Bea Cukai Kudus?
Materi sumber belum menjelaskan hubungan spesifik kedua lokasi tersebut. KPK masih perlu memberikan keterangan mengenai perkara, dokumen yang dicari, dan peran masing-masing pihak.
Apakah KPK sudah menetapkan tersangka?
Materi sumber tidak mencantumkan nama atau status tersangka. Informasi tersebut perlu dikonfirmasi melalui pernyataan resmi KPK.
Apa langkah KPK setelah penggeledahan?
KPK dapat menganalisis dokumen dan barang bukti elektronik, memeriksa saksi, mencocokkan bukti dengan kronologi perkara, melakukan penyitaan tambahan, serta mengambil tindakan penyidikan lanjutan sesuai hasil pemeriksaan.