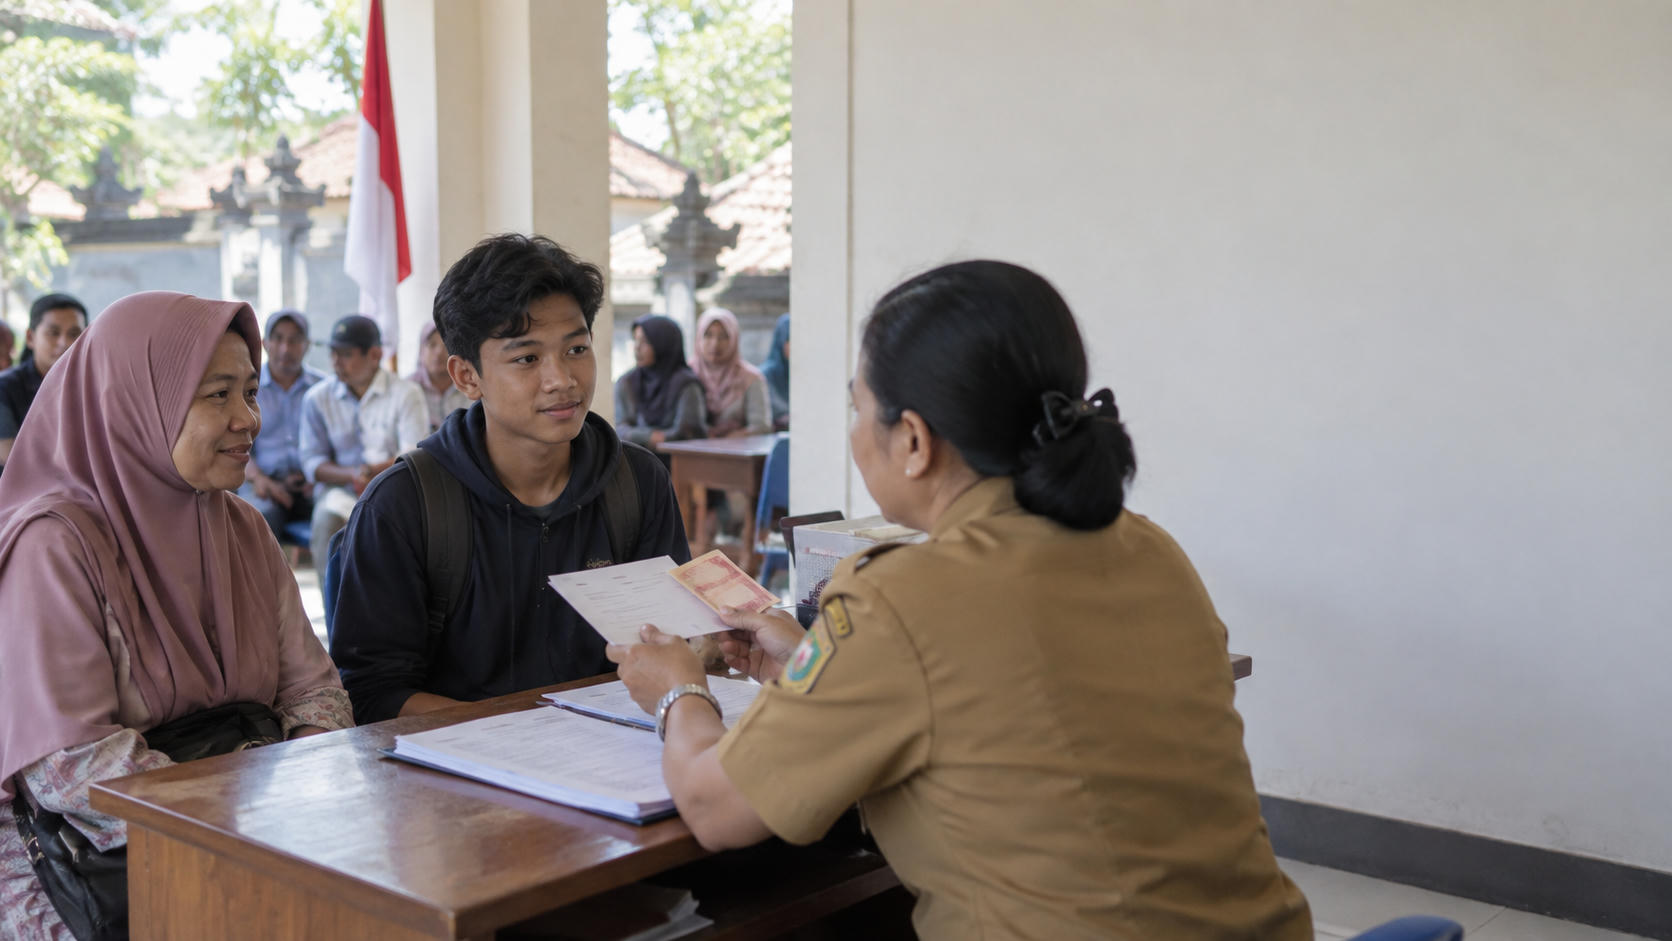
Rencana Bantuan Finansial Rp 50 Ribu untuk Warga Usia 17 Tahun
1. Pendahuluan dan Latar Belakang Kebijakan
1.1. Gambaran Umum Program Bantuan Finansial Pemuda
Wacana inisiatif transfer dana sebesar Rp 50.000 kepada seluruh Warga Negara Indonesia (WNI) yang genap berusia 17 tahun menjadi perhatian publik. Program ini dirancang sebagai insentif awal saat seorang individu memasuki usia dewasa secara hukum. Melalui program ini, pemerintah mengaitkan pemberian bantuan finansial langsung dengan kewajiban perekaman data kependudukan.
Pemberian dana stimulan ini berfungsi mempercepat kepemilikan Kartu Tanda Penduduk Elektronik (e-KTP) di kalangan generasi muda. Usia 17 tahun menandai tonggak legalitas formal bagi warga negara untuk mendapatkan hak pilih, akses layanan publik, serta administrasi negara. Melalui pendekatan insentif tunai, pemerintah mendorong pemuda melakukan perekaman biometrik tanpa penundaan setelah memenuhi syarat usia.
1.2. Misi Strategis Inklusi Keuangan Nasional
Program transfer tunai pemuda terhubung langsung dengan target peningkatan inklusi keuangan nasional. Kelompok usia 17 tahun sering kali belum memiliki akses terhadap produk perbankan formal karena keterbatasan dokumen identitas dan literasi finansial. Bantuan ini mewajibkan kepemilikan rekening resmi, sehingga menjembatani pemuda dengan ekosistem perbankan.
Tujuan jangka panjang kebijakan ini mencakup pembentukan kebiasaan menabung sejak dini. Dengan saldo awal yang disalurkan ke rekening bank beratas nama sendiri, pemuda terdorong mempelajari manajemen anggaran pribadi, instrumen perbankan dasar, serta memisahkan alokasi tabungan dan konsumsi.
2. Syarat dan Kriteria Penerima Program
2.1. Ketentuan Usia dan Kepemilikan KTP Elektronik (e-KTP)
Penerima program wajib memenuhi batasan validasi tanggal lahir tepat pada usia 17 tahun berdasarkan data resmi kependudukan. Proses penentuan kelayakan dihitung harian sesuai tanggal, bulan, dan tahun kelahiran yang tertera pada basis data negara.
Syarat utama pencairan bantuan adalah kepemilikan e-KTP fisik atau dokumen Surat Keterangan Perekaman resmi dari Dinas Kependudukan dan Pencatatan Sipil (Disdukcapil). Warga yang belum melakukan perekaman sidik jari, iris mata, dan foto wajah tidak dapat diverifikasi oleh sistem penyaluran.
[Batas Usia: Tepat 17 Tahun]
         │
         ▼
[Perekaman Biometrik di Disdukcapil]
         │
         ▼
[Penerbitan e-KTP / Suket / IKD]
         │
         ▼
[Verifikasi NIK Sinkron]
2.2. Status Kependudukan dan Validasi Data NIK
Kriteria penerima mencakup WNI dengan Nomor Induk Kependudukan (NIK) aktif yang tercatat di database Kementerian Dalam Negeri (Kemendagri). Validitas status kependudukan dipastikan lewat data Kartu Keluarga (KK) yang sinkron.
Program ini bersifat universal dan inklusif bagi seluruh pemuda usia 17 tahun tanpa membedakan latar belakang sosial ekonomi keluarga. Seluruh warga negara yang memenuhi kriteria usia dan legalitas identitas memiliki hak menerima saldo insentif yang sama.
3. Mekanisme Registrasi dan Penyaluran Saldo
3.1. Prosedur Pendaftaran Mandiri dan Integrasi Sistem
Pendaftaran dilakukan secara mandiri melalui aplikasi layanan publik terpadu pemerintah atau portal resmi yang ditunjuk. Pemohon mengunggah foto e-KTP dan melakukan pemindaian wajah (face recognition) untuk membuktikan keaslian data.
Sistem aplikasi terhubung langsung dengan database Dukcapil melalui Application Programming Interface (API) terenkripsi. Integrasi ini memastikan proses validasi status usia 17 tahun dan keaslian NIK berjalan otomatis dalam hitungan menit.
| Tahap | Aktivitas | Dokumen / Data yang Diperlukan |
|---|---|---|
| 1 | Perekaman Data Kependudukan | Akta Kelahiran, Kartu Keluarga |
| 2 | Pendaftaran Akun Portal/Aplikasi | NIK, Nomor HP Aktif, Email |
| 3 | Verifikasi Biometrik Daring | Swafoto Wajah, Pemindaian e-KTP |
| 4 | Pemilihan Kanal Pembayaran | Nomor Rekening Bank / Nomor Akun Dompet Digital |
| 5 | Penyaluran Dana | Notifikasi Berhasil dari Sistem |
3.2. Kanal Distribusi Dana (Bank Himbara dan Dompet Digital)
Pemerintah bekerja sama dengan bank Himpunan Bank Milik Negara (Himbara) seperti BRI, BNI, Mandiri, dan BTN untuk pembukaan rekening tabungan pemuda bebas biaya administrasi awal. Penyaluran langsung ditransfer ke rekening bank atas nama pemohon.
Sebagai alternatif, pemerintah menyediakan opsi pencairan melalui dompet digital (e-wallet) nasional yang telah terdaftar di Bank Indonesia. Akun dompet digital penerima wajib di-upgrade ke status verified (KYC penuh) menggunakan NIK e-KTP yang bersangkutan.
4. Alokasi Anggaran dan Pengawasan Distribusi
4.1. Sumber Pendanaan Anggaran Pendapatan dan Belanja Negara (APBN)
Skema pendanaan program dialokasikan melalui pos anggaran kementerian teknis dalam APBN, seperti Kementerian Pemuda dan Olahraga, Kementerian Sosial, atau Kementerian Keuangan melalui pos program inklusi literasi keuangan.
Total alokasi dana per tahun dihitung berdasarkan proyeksi angka kelahiran 17 tahun silam. Mengacu pada data demografi Badan Pusat Statistik (BPS), rata-rata populasi remaja yang memasuki usia 17 tahun berkisar 4 hingga 4,5 juta jiwa per tahun. Estimasi kebutuhan anggaran berada pada rentang angka berikut:
$$\text{Estimasi Anggaran} = \text{Jumlah Pemuda Usia 17 Tahun} \times \text{Nominal Bantuan}$$ $$\text{Estimasi Anggaran} = 4.500.000 \times \text{Rp } 50.000 = \text{Rp } 225.000.000.000 \text{ per tahun}$$
4.2. Pengawasan Anti-Fraud dan Keamanan Siber
Pemerintah menerapkan protokol pengawasan anti-fraud untuk mencegah registrasi ganda dengan NIK yang sama. Setiap NIK dikunci oleh sistem hanya untuk satu kali klaim seumur hidup.
Sistem perlindungan data pribadi dibangun sesuai Undang-Undang Perlindungan Data Pribadi (UU PDP). Akses data antar-lembaga diamankan dengan protokol enkripsi AES-256 untuk memitigasi risiko kebocoran data biometrik dan kependudukan selama proses transmisi.
5. Manfaat Program bagi Generasi Muda dan Ekonomi
5.1. Peningkatan Literasi Keuangan Digital
Program ini memberikan pengalaman interaksi langsung bagi pemuda dengan sistem keuangan legal. Remaja belajar memproses pembukaan rekening, mengelola kata sandi, memahami PIN keamanan, dan mengoperasikan perbankan seluler (mobile banking).
Pemuda diperkenalkan pada standar pembayaran digital modern seperti Quick Response Code Indonesian Standard (QRIS). Pembelajaran praktis ini memperkecil ruang gerak kejahatan finansial seperti judi daring atau pinjaman online ilegal pada kalangan usia produktif pemula.
5.2. Stimulus Ekonomi Lokal Skala Mikro
Pencairan dana Rp 50.000 ke jutaan pemuda menciptakan perputaran uang di tingkat mikro. Dana tersebut mayoritas dibelanjakan untuk kebutuhan harian, pulsa internet, alat tulis, atau konsumsi pada Usaha Mikro, Kecil, dan Menengah (UMKM).
Kebijakan ini memperluas volume transaksi cashless di kawasan pedesaan dan perkotaan, memperkuat ekosistem digital nasional yang inklusif dan terdokumentasi.
[Distribusi Dana Rp 50.000]
         │
         ├───────────────────────────────┐
         ▼                               ▼
[Sektor Mikro & UMKM]           [Ekosistem Keuangan Digital]
  - Belanja Harian                - Adopsi Transaksi QRIS
  - Pembelian Kuota/Pendidikan    - Peningkatan Saldo Tabungan
6. Tantangan Implementasi dan Solusi Lapangan
6.1. Kendala Aksesibilitas di Wilayah 3T (Tertinggal, Terdepan, Terluar)
Wilayah 3T menghadapi keterbatasan infrastruktur jaringan internet serta minimnya ketersediaan kantor cabang perbankan. Kondisi ini berisiko memperlambat pencairan bantuan bagi pemuda di pelosok.
Pemerintah mengatasi kendala ini melalui koordinasi jemput bola antara Disdukcapil daerah, jaringan Agen Bank keliling (seperti Agen BRILink atau Agen Mandiri), dan pemanfaatan kantor pos setempat untuk verifikasi data offline.
[Tantangan 3T: Sinyal & Cabang Minim] ──► [Solusi: Jemput Bola Disdukcapil + Agen Bank + Kantor Pos]
6.2. Hambatan Sosialisasi Kebijakan
Distribusi informasi rentan terpusat di kawasan perkotaan jika tidak diimbangi strategi komunikasi yang adaptif terhadap karakteristik pemuda.
Sosialisasi dilakukan melalui kolaborasi dengan institusi pendidikan menengah (SMA/SMK/MA sederajat) dan pemanfaatan kanal media sosial resmi pemerintah secara berkala. Sosialisasi di lingkungan sekolah memastikan seluruh siswa yang genap 17 tahun terfasilitasi perekaman KTP dan pendaftaran rekening terpadu.
Pertanyaan yang Sering Diajukan (FAQ)
1. Kapan dana bantuan Rp 50 ribu ini mulai dicairkan?
Status program saat ini masih berupa wacana dan rancangan kebijakan antarkementerian. Tahapan implementasi masih memerlukan finalisasi regulasi teknis, persetujuan alokasi pos APBN, dan pengujian sistem integrasi data. Jadwal peluncuran resmi akan diumumkan melalui portal pemerintah.
2. Apakah penerima harus memiliki rekening bank atas nama sendiri?
Ya. Syarat utama program adalah rekening bank atau dompet digital yang terdaftar atas nama dan NIK pemohon sendiri. Ketentuan ini bertujuan mendorong kepemilikan rekening pribadi bagi generasi muda.
3. Bagaimana jika warga berusia 17 tahun belum memiliki e-KTP fisik?
Warga yang belum menerima e-KTP fisik dapat menggunakan Surat Keterangan (Suket) Perekaman resmi dari Disdukcapil atau mengaktifkan akun Identitas Kependudukan Digital (IKD) melalui ponsel cerdas untuk verifikasi data.
4. Apakah saldo Rp 50 ribu dapat langsung ditarik tunai?
Saldo dapat ditarik tunai melalui mesin ATM atau agen perbankan resmi. Penerima juga dapat menggunakannya langsung untuk transaksi nontunai seperti transfer antarrekening, pembayaran QRIS, atau pembelian pulsa dan data melalui aplikasi.
5. Apakah bantuan ini bersifat satu kali atau diberikan berkala?
Bantuan ini bersifat insentif satu kali (one-off transfer) yang diberikan khusus pada saat warga negara mencapai usia 17 tahun dan tervalidasi di basis data kependudukan nasional. Satu NIK hanya berhak menerima dana satu kali.





