BGN Batasi Biaya Operasional Dapur MBG Rp3.000 per Porsi
Badan Gizi Nasional (BGN) menetapkan batas biaya operasional dapur untuk program Makan Bergizi Gratis (MBG) maksimal Rp3.000 per porsi. Kebijakan ini diberitakan sejumlah media pada 29–30 Oktober 2026, termasuk CNN Indonesia, detikHealth, dan Limapagi. Sumber 1, Sumber 3, Sumber 5.
Batas tersebut berkaitan dengan biaya operasional dapur atau penyedia makanan, bukan otomatis seluruh biaya makanan, harga bahan pangan, atau total anggaran program MBG. Karena itu, Rp3.000 tidak dapat dianggap sebagai seluruh biaya untuk menghasilkan satu porsi makanan.
Tujuan Program Makan Bergizi Gratis
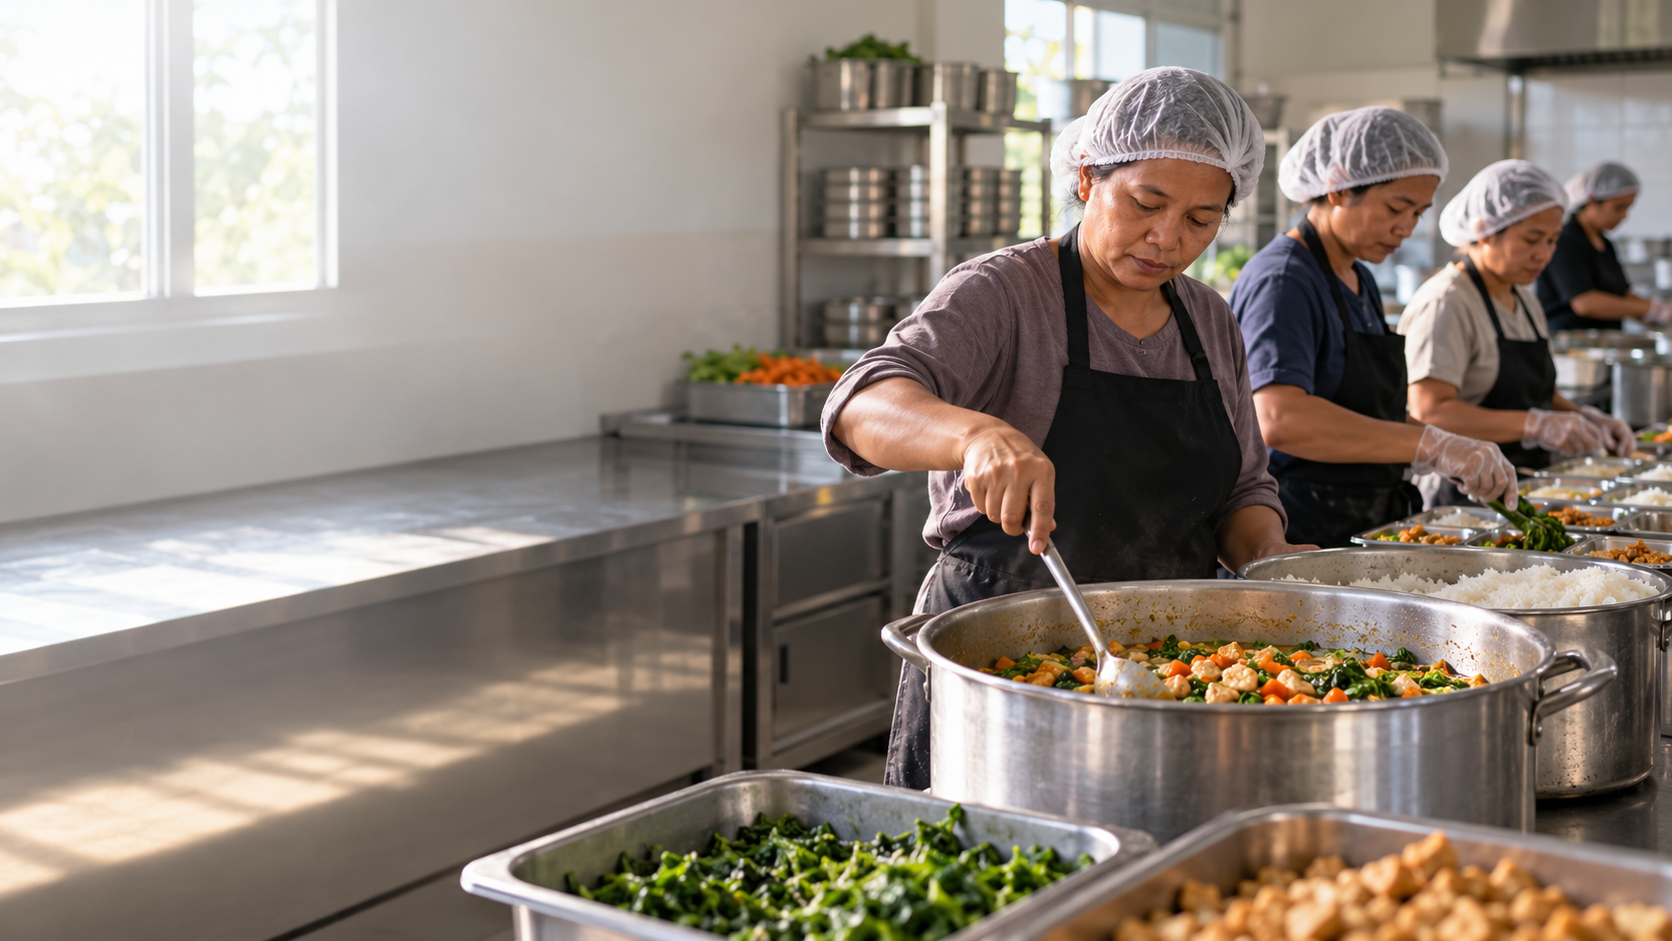
Program MBG menyediakan makanan bagi penerima manfaat melalui rangkaian kegiatan, mulai dari pengadaan bahan, persiapan, pengolahan, pengemasan, hingga distribusi. Setiap tahap memerlukan perencanaan, tenaga kerja, fasilitas, energi, perlengkapan, dan pengawasan.
Dapur menjadi pusat pelaksanaan program. Kegiatannya meliputi:
- penerimaan dan pemeriksaan bahan;
- pencucian serta persiapan bahan pangan;
- proses memasak;
- pengemasan;
- pembersihan dan sanitasi;
- penyimpanan sementara; serta
- pengangkutan makanan ke lokasi penerima manfaat.
Efisiensi perlu berjalan bersama pemenuhan standar kebersihan, keamanan pangan, kualitas makanan, dan ketepatan distribusi.
Rangkaian tersebut menunjukkan bahwa biaya operasional bukan komponen tunggal, melainkan kumpulan pengeluaran yang muncul di setiap tahap. Dapur yang mempersingkat satu tahap tanpa perencanaan dapat memindahkan beban ke tahap lain, misalnya pengemasan yang lebih murah tetapi memperlambat distribusi atau menurunkan perlindungan makanan selama perjalanan. Karena itu, pembatasan biaya perlu dibaca sebagai upaya menata keseluruhan alur kerja, bukan memilih satu pos pengeluaran untuk ditekan.
Rincian Batas Biaya Operasional Rp3.000
BGN membatasi dana operasional dapur MBG maksimal Rp3.000 untuk setiap porsi. Informasi ini diberitakan detikHealth pada 30 Oktober 2026. Sumber 5.
Istilah maksimal menunjukkan batas tertinggi biaya operasional per porsi. Angka ini tidak otomatis berarti setiap dapur menerima dana yang sama secara langsung. Mekanisme pencairan, pelaporan, verifikasi, dan penyesuaian teknis tetap perlu mengacu pada ketentuan resmi BGN.
Secara umum, biaya operasional dapat berkaitan dengan:
- penggunaan fasilitas dapur;
- gas, listrik, dan air;
- tenaga kerja operasional;
- perlengkapan pengemasan;
- kebersihan dan sanitasi;
- penyimpanan sementara;
- pengangkutan atau distribusi;
- perawatan peralatan; serta
- kebutuhan pendukung produksi.
Daftar tersebut merupakan gambaran umum, bukan rincian resmi seluruh komponen yang ditetapkan BGN. Informasi yang tersedia belum menjelaskan apakah seluruh atau sebagian bahan pangan termasuk dalam batas Rp3.000.
Jika dapur memproduksi 1.000 porsi, batas operasional teoritisnya adalah Rp3 juta. Perhitungan ini hanya menggambarkan batas berdasarkan jumlah porsi. Penerapannya tetap mengikuti aturan teknis BGN, termasuk ketentuan mengenai porsi yang diakui, pelaporan, dan penggunaan dana.
Skala lain dapat dihitung dengan pola yang sama: 500 porsi menghasilkan batas teoretis Rp1,5 juta, sedangkan 2.000 porsi menghasilkan batas teoretis Rp6 juta. Angka-angka ini semata hasil perkalian jumlah porsi dengan batas Rp3.000, bukan proyeksi realisasi anggaran suatu dapur.
Membedakan Batas Maksimal dan Realisasi Biaya
Batas maksimal dan realisasi biaya adalah dua hal berbeda. Batas maksimal adalah plafon yang tidak boleh dilampaui, sedangkan realisasi adalah pengeluaran yang benar-benar terjadi dan tercatat. Dapur yang berproduksi di bawah plafon tidak otomatis dinilai lebih baik, dan dapur yang mendekati plafon tidak otomatis dinilai boros, karena keduanya bergantung pada volume, harga setempat, dan kondisi logistik.
Pembedaan ini penting agar laporan tidak berhenti pada satu angka per porsi. Laporan perlu menunjukkan dasar perhitungan, jumlah porsi yang diakui, serta bukti transaksi. Tanpa itu, perbandingan antardapur berisiko menyamakan kondisi yang sebenarnya berbeda.
Alasan Pembatasan Biaya
Kebijakan ini ditujukan untuk mengendalikan pengeluaran operasional penyedia makanan. Sumber 7
Batas nominal memberi acuan bagi penyedia untuk menyusun anggaran dan membantu pemerintah memperkirakan kebutuhan program. Pengendalian biaya juga dapat mendukung keberlanjutan MBG dalam jangka panjang.
Perhitungan per porsi memudahkan pemerintah untuk:
- membandingkan efisiensi antardapur;
- memeriksa kewajaran biaya berdasarkan volume produksi;
- menyederhanakan pencatatan administrasi;
- mendukung verifikasi; serta
- melakukan audit dan evaluasi berkala.
Satuan per porsi dipilih karena mengikuti cara program bekerja: satu dapur melayani sejumlah penerima manfaat dalam satu siklus produksi. Dengan satuan ini, kebutuhan anggaran dapat dihitung dari perkiraan jumlah porsi, dan perubahan jumlah penerima manfaat dapat langsung diterjemahkan ke dalam perkiraan biaya.
Dampak terhadap Dapur dan Penyedia MBG
Batas biaya dapat membuat pengeluaran lebih terukur, memperbaiki perencanaan produksi, memperkuat pengawasan, dan mengurangi pemborosan. Namun, kondisi setiap dapur berbeda. Lokasi, harga energi, jarak distribusi, fasilitas, jumlah tenaga kerja, dan akses pemasok dapat memengaruhi biaya operasional.
Dapur dengan volume produksi besar mungkin dapat membagi biaya tetap ke lebih banyak porsi. Sebaliknya, dapur di wilayah dengan infrastruktur terbatas atau jarak distribusi jauh dapat menghadapi beban biaya yang berbeda.
Efisiensi yang tidak terencana dapat menimbulkan risiko, seperti penurunan kualitas kemasan, keterlambatan perawatan, kekurangan tenaga kerja, masalah sanitasi, keterlambatan pengiriman, dan penurunan mutu makanan. Karena itu, pengawasan harus menilai biaya sekaligus hasil pelayanan.
Perbedaan beban biaya tetap menjelaskan mengapa dua dapur dengan angka per porsi serupa bisa memiliki kondisi keuangan berbeda. Dapur kecil menanggung biaya tetap pada jumlah porsi yang lebih sedikit, sehingga porsi per satuan biaya tetap menjadi lebih mahal. Dapur besar menghadapi persoalan lain, yakni kebutuhan koordinasi, kapasitas penyimpanan, dan pengaturan jadwal pengiriman yang lebih rumit.
Cara Dapur Menyesuaikan Pengeluaran
Dapur MBG dapat menyesuaikan pengeluaran dengan beberapa langkah berikut:
- menyusun anggaran berdasarkan target produksi harian dan bulanan;
- membedakan biaya tetap dan biaya variabel;
- menyimpan dokumen pendukung setiap pengeluaran;
- merencanakan pengadaan sebelum produksi;
- memantau stok dan mencegah bahan kedaluwarsa;
- mengevaluasi pemasok berdasarkan harga, kualitas, dan ketepatan waktu;
- memantau penggunaan gas, listrik, dan air;
- merawat peralatan secara berkala; serta
- mencatat sisa bahan dan makanan untuk memperbaiki perencanaan.
Efisiensi tidak boleh mengurangi kebersihan, keamanan pangan, kecukupan porsi, atau ketepatan distribusi. Pemeriksaan mutu dapat didokumentasikan melalui catatan produksi, pemeriksaan kebersihan, waktu pengemasan, dan waktu pengiriman.
Pemisahan Biaya Tetap dan Biaya Variabel
Pemisahan biaya membantu dapur memahami bagian pengeluaran yang tetap meski produksi turun dan bagian yang mengikuti jumlah porsi. Biaya tetap lazimnya berkaitan dengan fasilitas, peralatan, dan tenaga kerja inti. Biaya variabel mengikuti volume, misalnya bahan habis pakai, energi, dan perlengkapan pengemasan.
Dengan pemisahan ini, dapur dapat melihat apakah kenaikan biaya per porsi berasal dari bertambahnya volume atau dari naiknya harga dan pemborosan. Pemisahan juga memudahkan penyusunan laporan ketika jumlah porsi berubah antarsiklus produksi.
Unsur yang Sebaiknya Tercatat Harian
Catatan harian tidak perlu rumit, tetapi harus konsisten. Unsur minimum yang dapat dicatat meliputi tanggal produksi, jumlah porsi yang diproduksi, jumlah porsi yang dikirim, pemakaian energi, pemakaian perlengkapan pengemasan, jam mulai dan selesai pengemasan, jam pengiriman, serta kendala yang muncul.
Catatan tersebut menghubungkan pengeluaran dengan hasil layanan. Ketika suatu periode menunjukkan biaya per porsi lebih tinggi, dapur memiliki dasar untuk menelusuri penyebabnya, bukan sekadar menekan pengeluaran.
Hal yang Perlu Diawasi
BGN perlu menjelaskan komponen yang termasuk dalam batas Rp3.000 agar penyedia memiliki dasar yang sama dalam menyusun laporan dan mempertanggungjawabkan pengeluaran. Petunjuk teknis juga perlu mempertimbangkan perbedaan harga, fasilitas, jarak distribusi, dan kondisi logistik antarwilayah.
Setiap laporan sebaiknya memuat jumlah porsi, waktu produksi, biaya operasional, biaya per porsi, dan bukti transaksi. Audit serta pemeriksaan berkala dapat membantu menemukan pemborosan atau ketidaksesuaian.
Pengendalian biaya harus berjalan bersama pengawasan gizi dan keamanan pangan. Indikator keberhasilan tidak cukup berupa rendahnya biaya, tetapi juga mencakup ketepatan waktu, mutu makanan, keamanan pangan, dan kepuasan penerima manfaat.
Arti Kebijakan bagi Penerima Manfaat
Penerima manfaat seharusnya tidak mengalami penurunan kualitas makanan hanya karena biaya operasional dapur dibatasi. Batas Rp3.000 ditujukan pada pengeluaran operasional, bukan otomatis pada kandungan gizi atau porsi makanan.
Makanan tetap harus aman, layak konsumsi, dan sesuai dengan standar program. Jika terjadi keterlambatan, penurunan mutu, kekurangan porsi, atau masalah keamanan pangan, perlu tersedia saluran pengaduan yang mudah digunakan.
Kesimpulan
BGN membatasi biaya operasional dapur program MBG maksimal Rp3.000 per porsi. Kebijakan ini bertujuan mengendalikan pengeluaran, mendorong efisiensi, dan memperjelas dasar pengawasan anggaran. Sumber 9
Penerapan kebijakan membutuhkan definisi biaya yang jelas, pencatatan transparan, dan pemeriksaan konsisten. Keberhasilannya tidak cukup diukur dari rendahnya biaya, tetapi juga dari ketepatan distribusi, mutu makanan, keamanan pangan, dan tercapainya tujuan gizi program.
Pertanyaan yang Sering Diajukan
Apa batas biaya operasional dapur MBG?
BGN menetapkan batas maksimal Rp3.000 per porsi.
Apakah Rp3.000 mencakup seluruh biaya makanan MBG?
Belum dapat disimpulkan demikian. Angka tersebut disebut sebagai batas biaya operasional dapur. Rincian bahan pangan dan komponen anggaran lain perlu merujuk pada petunjuk teknis atau penjelasan resmi BGN.
Mengapa biaya operasional dibatasi?
Pembatasan bertujuan mengendalikan pengeluaran penyedia makanan dan mendorong penggunaan anggaran secara efisien.
Apakah batas Rp3.000 berlaku sama di semua daerah?
Sumber yang tersedia belum menjelaskan mekanisme penerapan berdasarkan wilayah. Perbedaan harga, fasilitas, dan kondisi logistik perlu diperhatikan dalam aturan teknis.
Apakah pembatasan biaya dapat mengurangi kualitas makanan?
Seharusnya tidak. Efisiensi harus tetap menjaga standar gizi, kebersihan, keamanan pangan, kualitas makanan, dan ketepatan distribusi.
Bagaimana penggunaan biaya operasional diawasi?
Pengawasan dapat dilakukan melalui pencatatan jumlah porsi, laporan pengeluaran, bukti transaksi, pemeriksaan biaya per porsi, audit, dan evaluasi berkala.
Bagaimana menghitung biaya operasional per porsi?
Biaya operasional per porsi diperoleh dengan membagi total biaya operasional pada suatu periode dengan jumlah porsi yang diakui pada periode tersebut. Karena itu, jumlah porsi yang diakui harus dicatat dengan benar agar hasil pembagian tidak menyesatkan.
Apa yang terjadi jika biaya operasional melampaui batas?
Sumber yang tersedia belum menjelaskan mekanisme penyesuaian, sanksi, atau konsekuensi administratif bila biaya melampaui batas. Penyedia perlu menunggu ketentuan resmi BGN dan tetap menyusun laporan berdasarkan bukti transaksi yang ada.
Apakah dapur boleh berhemat di bawah batas Rp3.000?
Batas tersebut berupa plafon, bukan kewajiban membelanjakan angka tertentu. Penghematan tetap harus menjaga kebersihan, keamanan pangan, kecukupan porsi, dan ketepatan distribusi.