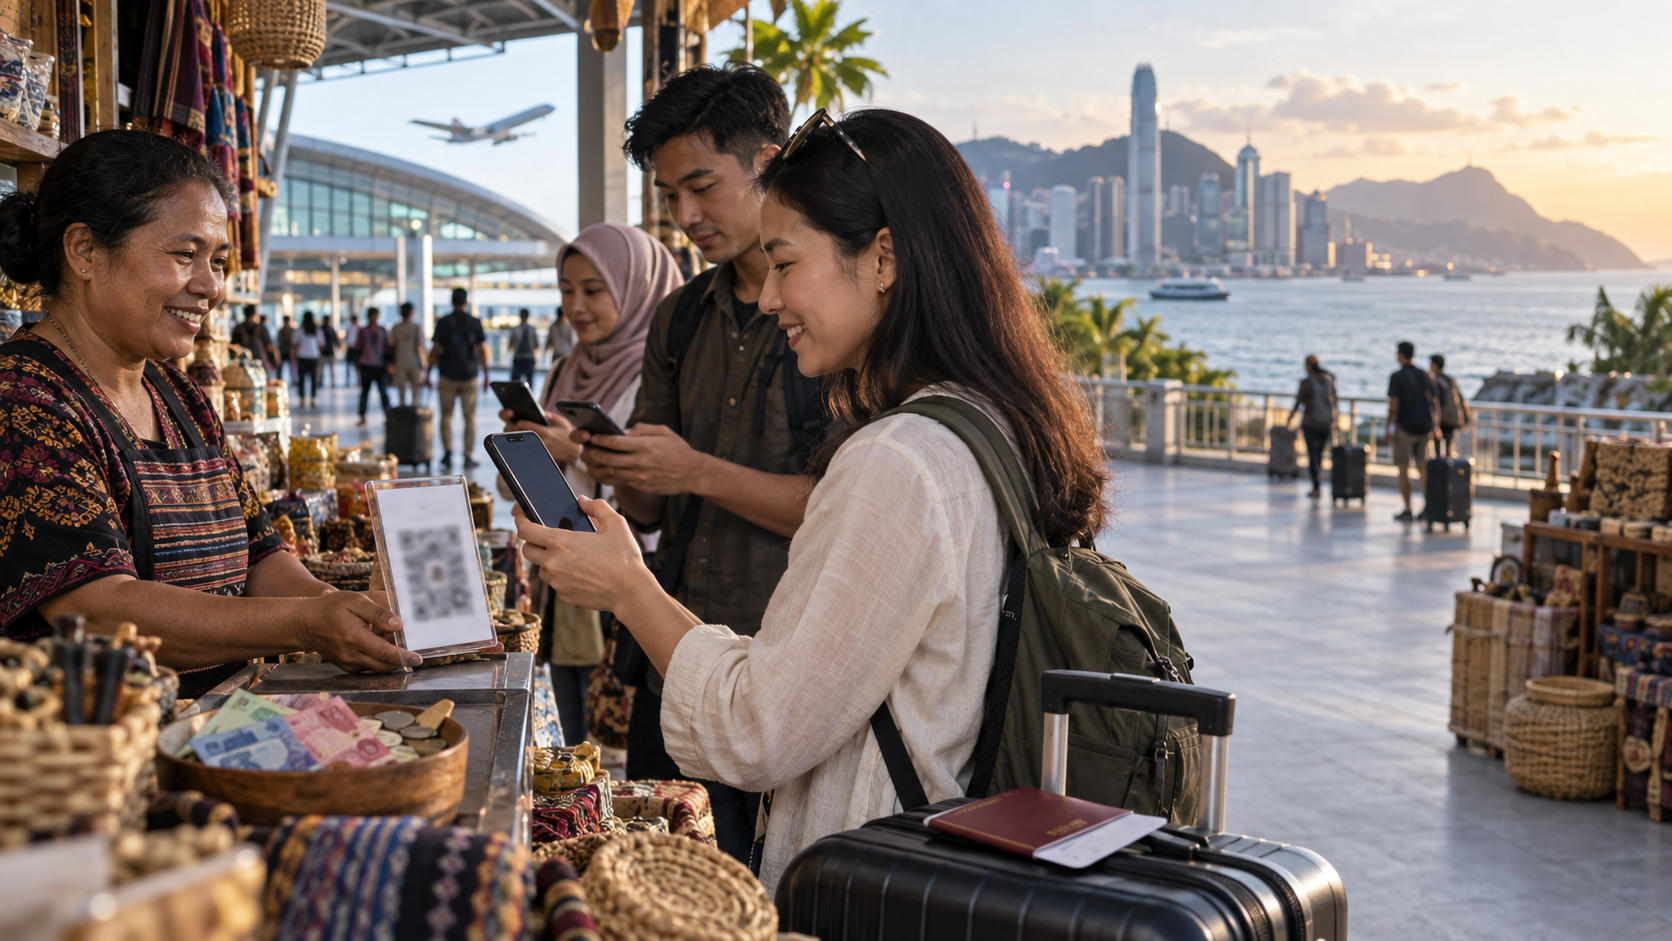
Bye Bye Dolar AS: Penggunaan QRIS Antarnegara Sasar Timor Leste hingga Hong Kong
Langkah strategis pelepasan ketergantungan terhadap mata uang dolar Amerika Serikat (dedolarisasi) kian nyata di kawasan Asia Tenggara dan sekitarnya. Bank Indonesia secara konsisten memperluas jaringan pembayaran digital berbasis kode respons cepat (Quick Response Code Indonesian Standard atau QRIS) ke kancah internasional. Inisiatif interkoneksi sistem pembayaran lintas batas ini tidak hanya menyasar negara-negara tetangga di kawasan Perhimpunan Bangsa-Bangsa Asia Tenggara (ASEAN), melainkan mulai menembus yurisdiksi baru seperti Timor Leste hingga pusat keuangan global Hong Kong.
Pemanfaatan instrumen pembayaran bilateral ini memungkinkan konversi langsung mata uang lokal tanpa perantara dolar AS. Transformasi digital ini membuka jalan baru bagi stabilitas moneter nasional, efisiensi rantai pasok perdagangan, kemudahan mobilitas wisatawan, serta penguatan posisi tawar mata uang rupiah di tingkat global.
1. Fenomena Dedolarisasi dan Inisiatif Pembayaran Lintas Batas
Menurunnya Ketergantungan terhadap Dolar AS (Dedolarisasi)
Struktur keuangan internasional selama berpuluh tahun didominasi oleh mata uang dolar AS sebagai alat pembayaran utama perdagangan dunia (invoicing currency) dan cadangan devisa. Ketergantungan struktural ini menghadirkan kerentanan moneter bagi negara berkembang ketika bank sentral Amerika Serikat, Federal Reserve, melakukan pengetatan likuiditas atau menaikkan suku bunga acuan. Tekanan depresiasi nilai tukar dan pelarian modal (capital outflow) memicu perlunya diversifikasi instrumen transaksi antarnegara.
Dedolarisasi diwujudkan melalui skema Transaksi Mata Uang Lokal (Local Currency Transaction atau LCT). Mekanisme LCT memungkinkan dua negara menyelesaikan pembayaran perdagangan barang, jasa, dan investasi secara langsung menggunakan mata uang masing-masing. Skema ini memangkas biaya konversi ganda (double conversion cost) dan memitigasi risiko volatilitas valuta asing secara efektif. Melalui integrasi teknologi finansial, transaksi ritel berbasis kode QR kini terhubung langsung ke mekanisme penyelesaian mata uang lokal tersebut.
Pendorong Utama: Cetak Biru Sistem Pembayaran Indonesia (BSPI)
Integrasi sistem pembayaran lintas batas berakar dari arah kebijakan yang tertuang dalam Cetak Biru Sistem Pembayaran Indonesia (BSPI) 2025 dan 2030 yang dicanangkan oleh Bank Indonesia. Inisiatif ini menempatkan modernisasi infrastruktur transaksi sebagai motor penggerak integrasi ekonomi digital nasional sekaligus sarana diplomasi moneter regional.
QRIS berevolusi dari sekadar standardisasi pembayaran nontunai domestik menjadi infrastruktur konektivitas antarnegara (cross-border payment). Transformasi ini dijalankan melalui kolaborasi antara Bank Indonesia, Asosiasi Sistem Pembayaran Indonesia (ASPI), dan bank sentral negara mitra. Integrasi antarsistem nasional menghubungkan platform pembayaran ritel secara peer-to-peer antarotoritas moneter guna menjamin kedaulatan data dan efisiensi biaya transaksi.
2. Ekspansi QRIS Antarnegara ke Kawasan Baru
Penetrasi QRIS ke Timor Leste
Perluasan implementasi QRIS lintas batas ke Timor Leste dipicu oleh kedekatan geografis, historis, dan keterikatan ekonomi perbatasan yang tinggi. Aktivitas perdagangan informal dan formal di pos lintas batas negara (PLBN) seperti Motaain, Motamasin, dan Wini mencatatkan volume perputaran uang yang signifikan setiap hari.
Masyarakat dan pelaku usaha mikro, kecil, dan menengah (UMKM) di wilayah perbatasan menghadapi tantangan keterbatasan akses perbankan formal dan ketergantungan pada uang tunai fisik. Implementasi QRIS antarnegara di Timor Leste memfasilitasi transaksi nontunai langsung, menekan biaya logistik distribusi uang kartal, serta mempercepat perputaran ekonomi sektor ritel di kedua wilayah perbatasan.
Strategi Ekspansi Menuju Hong Kong
Hong Kong diposisikan sebagai target strategis perluasan konektivitas QRIS berkat statusnya sebagai hub finansial terkemuka di Asia Timur dan pusat konsentrasi Pekerja Migran Indonesia (PMI). Keberadaan ratusan ribu pekerja migran menciptakan arus remitansi bilateral bernilai tinggi setiap tahun.
Konektivitas QRIS lintas batas di Hong Kong memberikan solusi berupa:
- Efisiensi Remitansi: Pekerja migran dapat mengirimkan dana langsung ke rekening keluarga di tanah air secara instan tanpa terbebani biaya perantara agen remitansi konvensional.
- Transaksi Ritel Komunitas: Komunitas diaspora Indonesia di Hong Kong dapat bertransaksi langsung menggunakan aplikasi pembayaran perbankan atau dompet digital domestik di berbagai merchant lokal yang terintegrasi.
- Pemberdayaan Keuangan Inklusif: Pemanfaatan sistem digital formal meningkatkan literasi dan inklusi keuangan bagi para tenaga kerja migran.
Rekam Jejak Sukses di Kawasan ASEAN dan Prospek Global
Sebelum berekspansi ke Timor Leste dan Hong Kong, Bank Indonesia telah meresmikan kerja sama interkoneksi QRIS di beberapa negara anggota ASEAN:
- Thailand: Implementasi komersial penuh sejak Agustus 2022 bersama Bank of Thailand, memungkinkan turis kedua negara saling memindai kode QR standar domestik (Thai QR Payment dan QRIS).
- Malaysia: Peluncuran interkoneksi komersial bersama Bank Negara Malaysia dan PayNet pada Mei 2023.
- Singapura: Kerja sama resmi antara Bank Indonesia dan Monetary Authority of Singapore (MAS) yang aktif sejak November 2023 melalui interkoneksi sistem QRIS dengan NETS.
Peta jalan perluasan kerja sama multilateral kini diarahkan kepada negara-negara mitra strategis lainnya, termasuk Filipina melalui inisiatif Regional Payment Connectivity (RPC), serta negosiasi teknis dengan otoritas moneter Jepang, Korea Selatan, dan India.
3. Dampak Ekonomi Penggunaan QRIS Lintas Batas
Manfaat Operasional bagi Konsumen dan Pelaku Usaha
Penerapan QRIS lintas batas meniadakan jalur konversi konvensional yang sebelumnya mengharuskan penukaran Rupiah ke Dolar AS terlebih dahulu sebelum diubah ke mata uang negara tujuan. Proses pemindaian QRIS secara otomatis membaca nilai tukar langsung (direct quotation rate) yang ditetapkan oleh konsorsium bank Appointed Cross Currency Dealer (ACCD).
Skema Konvensional:
Rupiah (IDR) ---> Dolar AS (USD) ---> Mata Uang Mitra (THB/MYR/SGD/HKD)
(Terkena dua kali selisih kurs beli-jual + biaya administrasi valas)

Skema QRIS LCT Lintas Batas:
Rupiah (IDR) <=====================> Mata Uang Mitra (THB/MYR/SGD/HKD)
(Konversi langsung waktu nyata / Real-Time Settlement tanpa perantara USD)
Pelaku usaha ritel menerima kepastian dana masuk secara waktu nyata (real-time settlement), meminimalkan risiko fluktuasi kurs harian dan menghilangkan kerepotan penyediaan uang kembalian dalam bentuk valuta asing fisik.
Penguatan Resiliensi Rupiah
Penetapan harga transaksi perdagangan ritel dan pariwisata dalam mata uang lokal mengurangi permintaan spekulatif terhadap mata uang dolar AS di pasar valuta asing domestik. Pengurangan tekanan permintaan valas ini mendukung stabilitas nilai tukar Rupiah di tengah ketidakpastian kondisi ekonomi makro global.
Pencatatan transaksi bilateral secara terpadu melalui gerbang pembayaran resmi meningkatkan transparansi data neraca pembayaran (balance of payments). Otoritas moneter memiliki visibilitas penuh atas pergerakan likuiditas devisa antarnegara, mempermudah formulasi kebijakan moneter berbasis data aktual.
Pemberdayaan Ekosistem UMKM dan Sektor Pariwisata
Konektivitas pembayaran digital membuka akses pasar global bagi pelaku UMKM di sentra-sentra pariwisata Indonesia seperti Bali, Yogyakarta, dan Labuan Bajo. Wisatawan mancanegara yang berasal dari negara mitra dapat memindai kode QRIS milik pedagang kaki lima, gerai kerajinan tangan, atau pemandu wisata lokal tanpa perlu mencari tempat penukaran uang (money changer) atau membawa uang tunai dalam jumlah besar. Sebaliknya, pelaku usaha Indonesia yang berpartisipasi dalam pameran dagang di luar negeri dapat langsung menerima pembayaran dari konsumen asing melalui infrastruktur yang sama.
4. Hambatan Teknis dan Tantangan Regulasi Global
Integrasi Infrastruktur Penyelenggara Jasa Pembayaran (PJP)
Penyelenggaraan pembayaran antarnegara memerlukan standardisasi arsitektur teknologi di antara lembaga switching nasional masing-masing yurisdiksi. Perbedaan standar teknis pesan transaksi (seperti adopsi ISO 20022), kecepatan pemrosesan data, serta ketersediaan jaringan telekomunikasi berkecepatan tinggi menuntut integrasi sistem antarmuka pemrograman aplikasi (Application Programming Interface / API) yang tangguh.
Mekanisme penanganan sengketa (dispute resolution) menjadi fokus operasional krusial. Perbedaan aturan perlindungan konsumen dan durasi pengembalian dana (refund/chargeback) jika terjadi kegagalan sistem saat transaksi lintas negara membutuhkan payung hukum bilateral yang disepakati oleh seluruh PJP yang terlibat.
Keamanan Siber dan Kepatuhan Regulasi
Implementasi pembayaran lintas yurisdiksi menghadapi tantangan keselarasan kepatuhan regulasi pencegahan kejahatan keuangan. Otoritas antarnegara wajib menyelaraskan protokol:
- Anti-Pencucian Uang (Anti-Money Laundering / AML): Pengawasan profil transaksi nonwajar yang melintasi batas negara.
- Pencegahan Pendanaan Terorisme (Counter-Terrorist Financing / CTF): Pemindaian daftar hitam keuangan global secara otomatis pada saat otorisasi pembayaran.
- Kedaulatan dan Perlindungan Data Pribadi: Penanganan data finansial sensitif pengguna agar tetap mematuhi Undang-Undang Perlindungan Data Pribadi di Indonesia serta regulasi privasi data di negara mitra (seperti PDPO di Hong Kong).
5. Prospek Jangka Panjang Sistem Pembayaran Digital Indonesia
Langkah ekspansi QRIS lintas batas merupakan fondasi awal menuju integrasi ekosistem keuangan terdesentralisasi yang lebih maju. Bank Indonesia tengah merancang keterhubungan sistem pembayaran ritel ini dengan rencana penerbitan Rupiah Digital (Central Bank Digital Currency / Digital Rupiah) melalui Proyek Garuda.
Penggabungan antara interkoneksi kode respons cepat bilateral dengan platform buku besar terdistribusi (Distributed Ledger Technology) CBDC berpotensi memangkas biaya perantara perbankan koresponden secara drastis. Integrasi ini membuka peluang terciptanya jaringan pembayaran kawasan yang sepenuhnya mandiri, aman, cepat, dan berdaulat tanpa bergantung pada infrastruktur perbankan global tradisional berbasis mata uang hegemoni.
Pertanyaan yang Sering Diajukan (FAQ)
Apa keunggulan menggunakan QRIS di luar negeri dibanding kartu kredit atau tunai?
Pengguna terbebas dari kurs ganda (double conversion) dan beban biaya administrasi valas tambahan kartu kredit. Nilai transaksi langsung dikonversi dari Rupiah ke mata uang lokal negara tujuan secara transparan dan waktu nyata dengan kurs yang lebih kompetitif.
Bagaimana mekanisme pembayaran QRIS antarnegara bagi turis Indonesia?
Pengguna membuka aplikasi perbankan atau dompet digital Indonesia yang telah terverifikasi, memindai kode QR standar mitra di kasir negara tujuan, memeriksa nominal akhir yang otomatis tampil dalam Rupiah, lalu memasukkan PIN transaksi untuk menyelesaikan otorisasi.
Mengapa Timor Leste dan Hong Kong menjadi target prioritas implementasi?
Timor Leste memiliki intensitas transaksi perdagangan perbatasan darat yang sangat tinggi dengan Indonesia. Hong Kong merupakan pusat finansial utama dunia sekaligus rumah bagi ratusan ribu Pekerja Migran Indonesia yang memerlukan saluran pembayaran ritel dan remitansi yang terjangkau.
Apakah penggunaan QRIS lintas batas sepenuhnya meniadakan Dolar AS?
Ya. Transaksi diproses melalui kerangka Local Currency Transaction (LCT), di mana konversi nilai pembayaran diselesaikan langsung antara Rupiah dan mata uang negara mitra tanpa melalui konversi perantara mata uang Dolar AS.
Apa syarat bagi merchant asing agar bisa menerima pembayaran QRIS dari Indonesia?
Merchant asing cukup terdaftar secara resmi pada Penyedia Jasa Pembayaran (PJP) atau bank di negaranya yang telah terintegrasi dalam jaringan interkoneksi bilateral dengan Bank Indonesia dan Asosiasi Sistem Pembayaran Indonesia (ASPI). Merchant tidak perlu membuka rekening bank di Indonesia.





