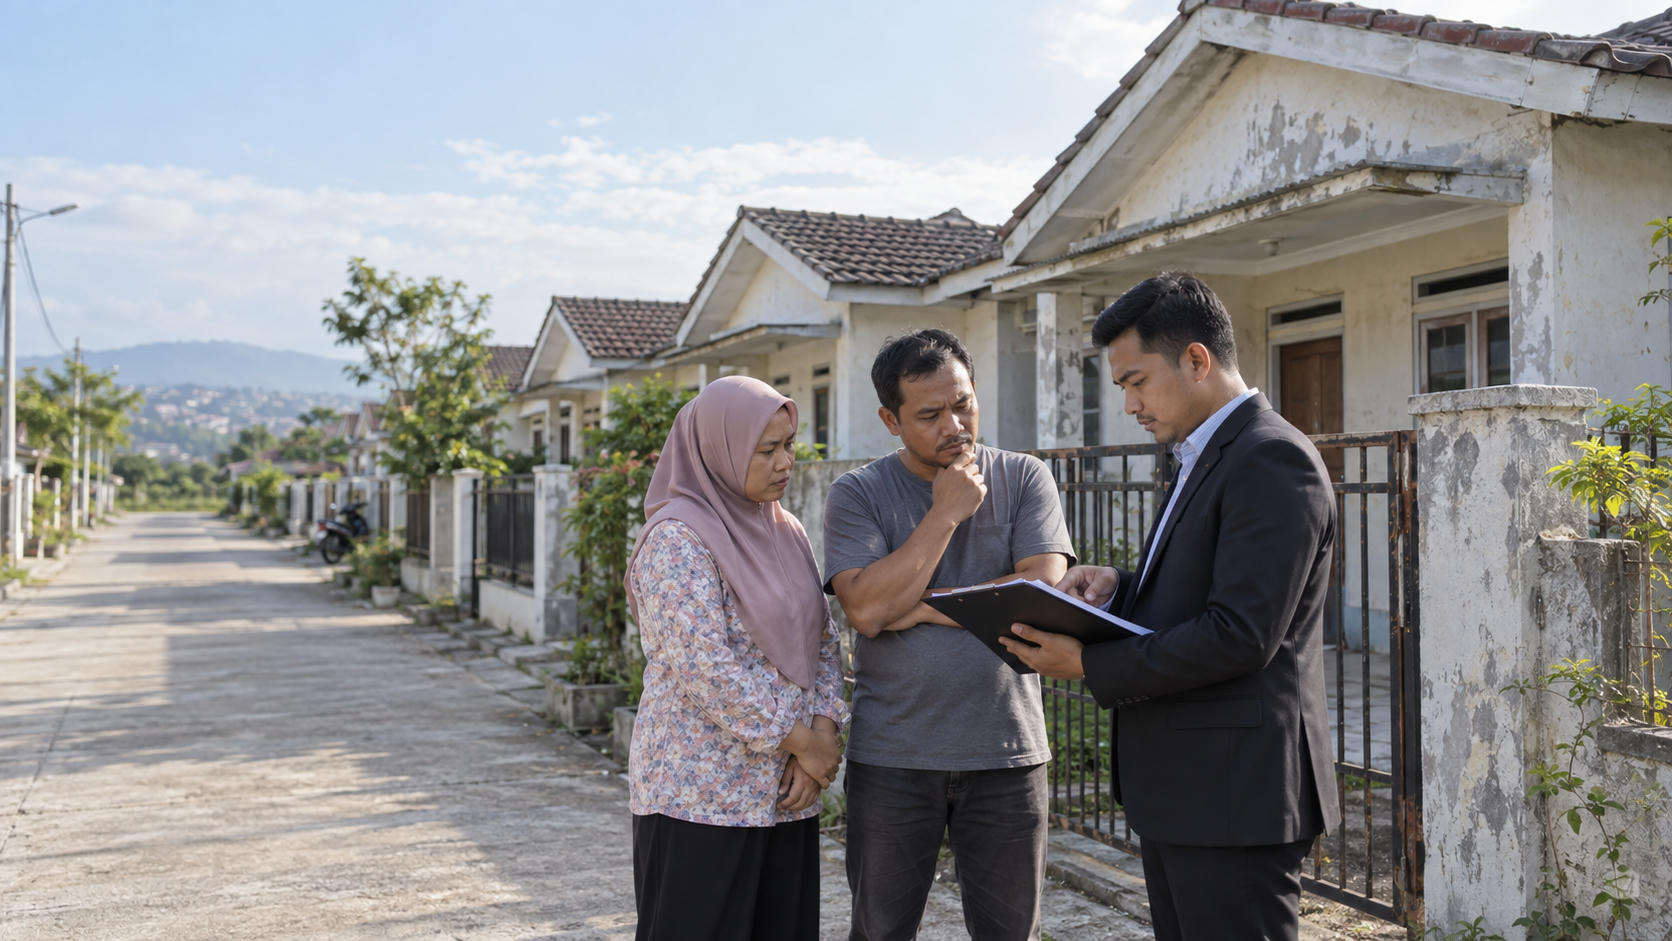
Rumah Subsidi Bekas Mau Dijual Lagi, Kondisinya Jadi Sorotan
1. Pendahuluan
Lonjakan penawaran rumah subsidi bekas di pasar properti sekunder meningkat tajam di berbagai wilayah penyangga kota besar. Unit perumahan yang awalnya dibangun melalui skema Fasilitas Likuiditas Pembiayaan Perumahan (FLPP) kini membanjiri bursa jual beli properti, baik melalui platform digital maupun agen independen.
Fenomena ini memicu perhatian publik akibat degradasi mutu bangunan dan legalitas transaksi yang kerap bermasalah. Banyak unit ditemukan dalam kondisi fisik rusak parah, tidak terawat, atau mengalami modifikasi struktural yang menyalahi standar keamanan konstruksi. Di sisi lain, praktik jual beli rumah subsidi memiliki batasan hukum ketat dari pemerintah untuk mencegah spekulasi properti masyarakat berpenghasilan rendah (MBR).
Transaksi rumah subsidi bekas menuntut analisis menyeluruh terhadap aspek teknis dan yuridis. Pembeli yang hanya mempertimbangkan harga murah berisiko menanggung beban biaya renovasi membengkak serta potensi sengketa kepemilikan di masa depan. Evaluasi mendalam terhadap kondisi fisik, kepatuhan regulasi, dan prosedur peralihan hak resmi diperlukan sebelum mengambil keputusan investasi.
2. Latar Belakang dan Tren Penjualan Rumah Subsidi Bekas
                     FAKTOR PEMICU PENJUALAN
                               │
       ┌───────────────────────┼───────────────────────┐
       ▼                       ▼                       ▼
  Tekanan Finansial     Faktor Aksesibilitas     Pembelian Spekulatif
  (Cicilan Macet/PHK)   (Jauh dari Pusat Kerja)  (Unit Sengaja Dikosongkan)
2.1 Faktor Pemicu Penjualan Unit KPR Subsidi
Penjualan rumah subsidi di pasar sekunder didorong oleh tiga variabel utama:
- Tekanan Finansial dan Risiko Kredit Macet: Penurunan daya beli atau pemutusan hubungan kerja memaksa debitur awal mengalihkan kewajiban kredit guna menghindari penyitaan oleh bank penyalur.
- Kendala Aksesibilitas dan Mobilitas Kerja: Lokasi perumahan subsidi umumnya berada di pinggiran kawasan urban dengan keterbatasan infrastruktur transportasi publik. Biaya dan waktu komutasi yang tinggi mendorong pemilik mencari tempat tinggal lebih dekat ke pusat kegiatan ekonomi.
- Praktik Investasi dan Penelantaran Unit: Sebagian pembeli awal memperlakukan rumah subsidi sebagai instrumen tabungan modal tanpa niat menghuninya. Unit dibiarkan kosong selama bertahun-tahun hingga mengalami kerusakan alami akibat minimnya pemeliharaan rutin.
2.2 Dinamika Pasar Properti Subsidi Sekunder
Pasar rumah subsidi bekas menunjukkan anomali penetapan harga. Unit sekunder di kawasan yang telah berkembang sering ditawarkan dengan harga lebih tinggi dibanding unit baru di proyek perumahan yang baru dibuka. Hal ini didorong oleh ketersediaan infrastruktur lingkungan seperti jalan, jaringan listrik stabil, dan fasilitas umum.
| Parameter | Unit Subsidi Baru | Unit Subsidi Bekas |
|---|---|---|
| Skema Pembiayaan | KPR Subsidi (Bunga Tetap 5%) | KPR Komersial / Tunai |
| Kondisi Fisik | Standar Pengembang (Baru) | Beragam (Sering Perlu Renovasi) |
| Kesiapan Lingkungan | Tahap Awal Pembangunan | Terbentuk (Fasum/Fasos Ada) |
| Jalur Legalitas Peralihan | Perjanjian Baku Bank/FLPP | Over Kredit Resmi / Tunai Notaris |
Sebagian besar transaksi di lapangan masih memanfaatkan skema peralihan informal atau oper kredit di bawah tangan melalui surat perjanjian notaris tanpa persetujuan bank kreditur. Praktik ini memangkas biaya administrasi awal, namun memindahkan risiko hukum jangka panjang secara sepihak kepada pembeli kedua.
3. Evaluasi Kondisi Fisik: Aspek yang Menjadi Sorotan Publik
Kondisi fisik rumah subsidi bekas yang dijual kembali kerap menunjukkan penurunan kualitas secara struktural maupun arsitektural akibat minimnya perawatan dan spesifikasi material awal yang ekonomis.
                    TITIK KRITIS KERUSAKAN BANGUNAN
                                   │
      ┌────────────────┬───────────┴───────────┬────────────────┐
      ▼                ▼                       ▼                ▼
Fondasi & Dinding   Rangka & Penutup Atap    Lantai & Keramik   Sanitasi & Air
(Retak Struktur)    (Lendutan Baja/Bocor)    (Amblas/Popping)   (Septic Tank Mampet)
3.1 Penurunan Mutu Material dan Kerusakan Struktural
Pemeriksaan teknis pada unit rumah subsidi bekas sering menemukan kegagalan elemen konstruksi berikut:
- Integritas Dinding dan Fondasi: Dinding batako atau bata ringan rentan mengalami retak rambut hingga retak geser struktural akibat penurunan tanah fondasi (differential settlement). Penggunaan plesteran dengan campuran semen minim mempercepat pengelupasan dan penurunan kekuatan dinding penahan beban.
- Sistem Atap dan Rangka: Penggunaan rangka baja ringan dengan ketebalan di bawah standar (sub-standard gauge) sering mengalami deformasi atau lendutan jika menahan beban genteng beton secara berlebih. Kebocoran atap yang tidak ditangani menyebabkan kerusakan plafon gipsum atau tripleks akibat pembusukan material basah.
- Lantai dan Saluran Pembuangan: Masalah penurunan tanah uruk di bawah lantai menyebabkan ubin keramik terangkat (popping) atau amblas. Pada sistem sanitasi, degradasi tangki septik (septic tank) konvensional tanpa resapan memadai sering memicu rembesan air limbah ke struktur fondasi di sekitarnya.
3.2 Implikasi Rumah yang Lama Tidak Dihuni
Rumah subsidi yang dibiarkan kosong tanpa sirkulasi udara mengalami kenaikan tingkat kelembapan ruangan (relative humidity). Kondisi ini memicu:
- Pertumbuhan jamur dinding yang merusak lapisan cat dasar dan menurunkan kualitas udara dalam ruang.
- Korosi pada sambungan mekanis, paku seng, dan rangka gording akibat paparan udara lembap yang terperangkap.
- Pelapukan material kusen kayu atau deformasi kusen aluminium non-standar akibat perubahan suhu ekstrem tanpa ventilasi aktif.
Unit Kosong Tanpa Ventilasi
   │
   ▼
Peningkatan Kelembapan Ekstrem
   │
   ▼
Pertumbuhan Jamur & Korosi Rangka
   │
   ▼
Degradasi Dinding, Plafon, dan Kusen
   │
   ▼
Penurunan Nilai Aset Properti
3.3 Penilaian Biaya Renovasi Tambahan
Kalkulasi anggaran perbaikan mutlak dilakukan sebelum menyepakati harga transaksi. Estimasi perbaikan dasar pada rumah subsidi bekas meliputi:
$$\text{Estimasi Total Biaya Renovasi} = B_{\text{atap}} + B_{\text{dinding}} + B_{\text{sanitasi}} + B_{\text{kelistrikan}} + B_{\text{finishing}}$$
- Perbaikan Atap dan Plafon: Rp 15.000.000 – Rp 25.000.000 (penggantian rangka baja dan genteng metal pasir).
- Perbaikan Dinding dan Plesteran Ulang: Rp 8.000.000 – Rp 15.000.000 (injeksi semen, plester, acian, pengecatan kedap air).
- Sanitasi, Tangki Septik Biofil, dan Pipa: Rp 7.000.000 – Rp 12.000.000.
- Peremajaan Instalasi Listrik dan Titik Lampu: Rp 3.000.000 – Rp 6.000.000.
Jika total estimasi renovasi mencapai lebih dari 40% dari harga penawaran unit bekas, nilai keekonomian pembelian menjadi tidak layak dibandingkan pengadaan unit komersial setara.
4. Aspek Hukum dan Regulasi Jual Beli Rumah Subsidi
Regulasi pemerintah mengatur kepemilikan rumah bersubsidi untuk menjamin bantuan dialokasikan tepat sasaran dan mencegah spekulasi pasar.
                      SYARAT HUKUM PENGALIHAN UNIT
                                   │
      ┌────────────────────────────┴────────────────────────────┐
      ▼                                                         ▼
Masa Kepemilikan                                          Prosedur Legal
(Minimal 5 Tahun Penghunian Nyata)                        (Persetujuan Bank & Pelepasan FLPP)
4.1 Batas Waktu Minimal Penghunian (Holding Period)
Sesuai Peraturan Menteri Pekerjaan Umum dan Perumahan Rakyat (PUPR), rumah subsidi skema FLPP wajib dihuni sendiri oleh penerima manfaat sebagai tempat tinggal utama. Unit dilarang disewakan atau dialihkan kepemilikannya kepada pihak lain sebelum melewati masa kepemilikan minimal 5 (lima) tahun sejak akad kredit berlangsung. Pelanggaran terhadap ketentuan ini berimplikasi pada sanksi pengembalian seluruh subsidi bunga dan bantuan uang muka yang telah diterima dari kas negara.
4.2 Prosedur Resmi Pengalihan Hak dan Over Kredit
Pengalihan unit subsidi yang telah memenuhi syarat 5 tahun harus menempuh jalur resmi:
[Pengajuan Permohonan ke Bank]
               │
               ▼
[Audit Kepatuhan Masa Huni & Finansial]
               │
               ▼
[Penetapan Suku Bunga Komersial Baru / Pelunasan KPR]
               │
               ▼
[Penandatanganan Akta Jual Beli (AJB) di PPAT]
- Permohonan Pelunasan atau Substitusi Debitur: Pemilik mengajukan permohonan tertulis kepada bank penyalur KPR.
- Penyesuaian Skema Bunga: Apabila calon pembeli baru tidak memenuhi kriteria MBR, skema pinjaman dikonversi menjadi kredit pemilikan rumah komersial dengan suku bunga pasar, atau dilunasi penuh.
- Akta Jual Beli (AJB) Pejabat Pembuat Akta Tanah (PPAT): Penandatanganan peralihan hak dilakukan di hadapan PPAT setelah bank menerbitkan surat persetujuan dan dokumen sertifikat asli dilepaskan.
4.3 Risiko Hukum Transaksi di Bawah Tangan
Praktik pengalihan menggunakan surat kuasa notaris atau perjanjian bawah tangan tanpa persetujuan bank kreditur memiliki risiko yuridis tinggi:
- Kedudukan Hak Lemah: Nama yang tercatat pada Sertifikat Hak Milik (SHM) atau Hak Guna Bangunan (HGB) tetap nama debitur pertama.
- Risiko Sengketa Waris: Jika debitur pertama meninggal dunia, klaim asuransi jiwa KPR melunasi sisa kredit, namun kepemilikan sah sertifikat jatuh ke tangan ahli waris debitur asli, bukan pembeli bawah tangan.
- Penyitaan Aset: Jika debitur pertama terjerat masalah hukum atau kepailitan di luar perikatan rumah, unit properti dapat disita pengadilan karena secara hukum masih terdaftar atas namanya.
5. Panduan Teknis Membeli Rumah Subsidi Bekas
                         TAHAPAN AKUISISI
                                │
        ┌───────────────────────┼───────────────────────┐
        ▼                       ▼                       ▼
Inspeksi Fisik Unit     Verifikasi Dokumen      Kalkulasi Finansial
(Struktur & Utilitas)   (Sertifikat & Riwayat)  (Harga Pasar - Renovasi)
5.1 Daftar Periksa (Checklist) Inspeksi Bangunan
Calon pembeli wajib melakukan uji kelayakan fisik sebelum mengajukan penawaran harga:
| No | Komponen Bangunan | Item Pengujian Teknis | Status |
|---|---|---|---|
| 1 | Kolom & Balok Praktis | Keretakan diagonal, kelurusan struktur | [ ] |
| 2 | Dinding Utama | Kelembapan (uji moisture meter), acian | [ ] |
| 3 | Rangka Atap | Tanda korosi baja ringan, lendutan kayu | [ ] |
| 4 | Penutup Atap | Kerapatan genteng, retak talang air | [ ] |
| 5 | Sanitasi & Drainase | Aliran buang kloset, daya resap septik | [ ] |
| 6 | Instalasi Listrik | Pembumian (grounding), kondisi boks MCB | [ ] |
| 7 | Pasokan Air Bersih | Kejernihan air sumur/PAM, debit tekanan | [ ] |
5.2 Verifikasi Dokumen dan Riwayat Finansial
Lakukan mitigasi administratif melalui langkah-langkah berikut:
- Pengecekan Sertifikat: Periksa keaslian SHM/HGB di Kantor Pertanahan setempat untuk memastikan bebas sengketa, blokir, atau sita jaminan.
- Persetujuan Bangunan Gedung (PBG) / IMB: Pastikan kesesuaian fisik luasan bangunan eksisting dengan denah yang tertera pada izin bangunan.
- Riwayat Tagihan Utilitas: Minta bukti pelunasan Pajak Bumi dan Bangunan (PBB) 5 tahun terakhir, rekening tagihan listrik PLN, dan retribusi air PAM/lingkungan.
- Pernyataan Pelunasan Bank: Jika statusnya telah lunas, pastikan Surat Roya dari Badan Pertanahan Nasional telah diterbitkan untuk menghapus catatan hak tanggungan.
5.3 Negosiasi Harga Berdasarkan Nilai Wajar
Tentukan batas penawaran maksimal dengan formula valuasi penyesuaian biaya:
$$\text{Nilai Tawaran Maksimal} = \text{Harga Pasar Wajar Lingkungan} - (\text{Estimasi Biaya Perbaikan} + \text{Biaya Balik Nama Legalitas})$$
Jika penjual menolak penyesuaian harga berdasarkan beban perbaikan struktural yang ditemukan saat inspeksi, batalkan transaksi dan alihkan ke unit lain yang memiliki kondisi struktur lebih stabil.
6. Pertanyaan yang Sering Diajukan (FAQ)
Apakah rumah subsidi boleh dijual kembali secara legal?
Boleh. Penjualan sah secara hukum jika unit telah dihuni minimal 5 tahun oleh pemilik pertama dan proses pengalihan dilakukan melalui persetujuan tertulis dari bank penyalur KPR serta instansi pemerintah terkait.
Berapa batas waktu minimal sebelum rumah subsidi bisa dipindahtangankan?
Pemilik wajib memanfaatkan dan menghuni unit minimal selama 5 tahun sejak penandatanganan akad kredit sebelum diizinkan menyewakan, memindahtangankan, atau menjualnya ke pihak ketiga.
Apa risiko terbesar membeli rumah subsidi secara over kredit bawah tangan?
Pembeli tidak memiliki legalitas formal atas sertifikat tanah saat cicilan lunas. Risiko mencakup sengketa dengan ahli waris debitur asli, potensi unit disita akibat masalah hukum debitur awal, dan penolakan bank menyerahkan dokumen jaminan asli kepada pihak selain debitur yang terdaftar.
Mengapa kondisi fisik rumah subsidi bekas sering ditemukan rusak parah?
Kerusakan dipicu oleh dua faktor utama: penelantaran unit tanpa penghuni dalam waktu lama sehingga kelembapan merusak material bangunan, serta penggunaan spesifikasi material awal berbiaya rendah yang memiliki batas usia pakai pendek jika tidak dirawat secara berkala.
Apakah pembeli rumah subsidi bekas masih berhak mendapatkan subsidi bunga KPR?
Tidak. Fasilitas subsidi bunga KPR (seperti FLPP) hanya diberikan satu kali kepada debitur pertama yang memenuhi kriteria MBR. Pembelian unit bekas wajib menggunakan skema pembiayaan KPR komersial umum atau transaksi tunai langsung.





