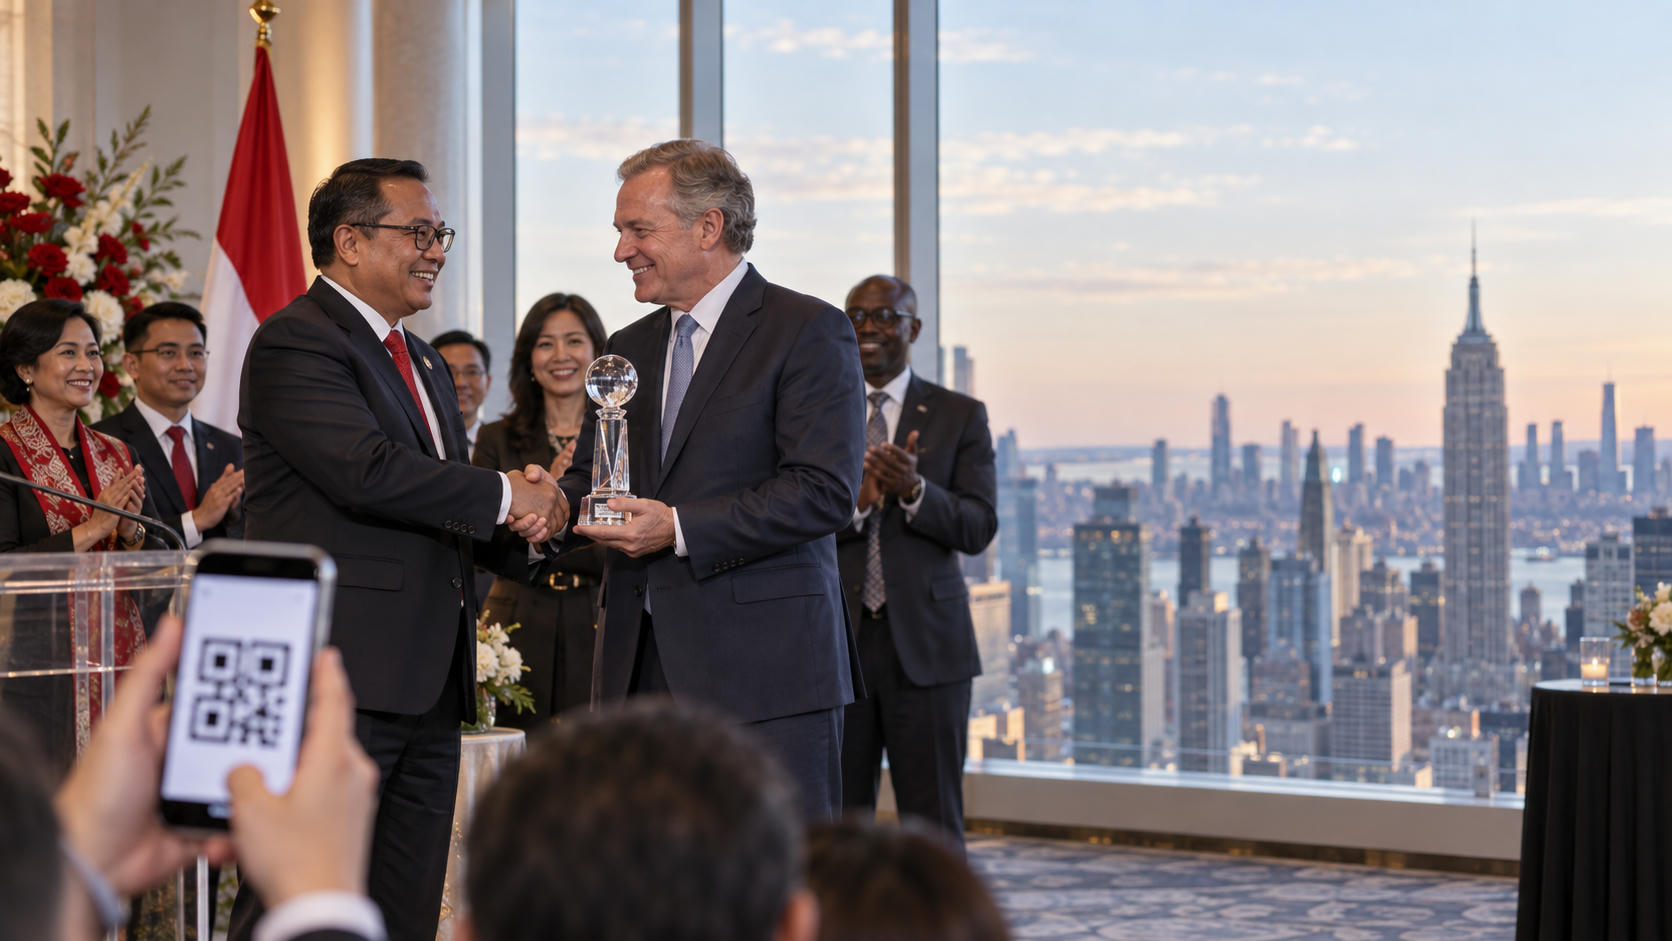
Kian Diakui Dunia, QRIS RI Raih Penghargaan Bergengsi di New York
1. Pendahuluan
1.1. Sorotan Utama
Transformasi sistem pembayaran digital Indonesia mencatatkan tonggak sejarah baru di panggung internasional. Standardisasi kode pembayaran nasional, Quick Response Code Indonesian Standard (QRIS), berhasil meraih penghargaan bergengsi dalam ajang internasional yang diselenggarakan di New York, Amerika Serikat Source 1. Capaian ini menjadi bukti konkret atas keandalan, skalabilitas, dan efektivitas inovasi finansial karya anak bangsa dalam memfasilitasi transaksi ekonomi secara inklusif.
Penghargaan di New York tersebut menegaskan bahwa arsitektur sistem pembayaran digital Indonesia kini diposisikan sebagai salah satu rujukan utama dunia. Keberhasilan ini tidak hanya merefleksikan pencapaian teknologi semata, melainkan juga pengakuan terhadap keberhasilan implementasi kebijakan publik yang terstruktur, berdampak luas bagi jutaan pelaku usaha mikro, kecil, dan menengah (UMKM), serta mempercepat penetrasi inklusi keuangan nasional.
1.2. Gambaran Umum Transformasi Digital Nasional
Lahirnya QRIS diprakarsai oleh Bank Indonesia (BI) bersama Asosiasi Sistem Pembayaran Indonesia (ASPI) pada 17 Agustus 2019. Sebelum standardisasi ini diterapkan, lanskap pembayaran digital Indonesia menghadapi fragmentasi tinggi akibat maraknya kode QR eksklusif dari berbagai penyedia jasa pembayaran (PJP). Kondisi tersebut menciptakan inefisiensi transaksi karena pedagang harus menyediakan banyak kode QR berbeda di gerai mereka.
Standardisasi berbasis QRIS mengubah paradigma pembayaran dengan prinsip interoperabilitas penuh: satu kode QR tunggal dapat dipindai oleh aplikasi perbankan manapun maupun dompet digital resmi. Kebijakan ini menjadi katalis penting bagi percepatan perputaran uang di pasar domestik, penyederhanaan infrastruktur transaksi, serta fondasi utama bagi akselerasi integrasi ekonomi digital di seluruh penjuru Tanah Air.
2. Detail Penghargaan QRIS di New York
2.1. Profil Acara dan Lembaga Pemberi Penghargaan
Penghargaan internasional yang diraih QRIS di New York dianugerahkan oleh lembaga independen berskala global yang memantau inovasi perbankan, teknologi finansial, serta sistem pembayaran lintas negara. Ajang tahunan ini dihadiri oleh para bankir sentral, regulator jasa keuangan, investor terkemuka, serta pemimpin industri teknologi global.
QRIS menyabet penghargaan pada kategori keunggulan inovasi sistem pembayaran publik dan inklusi finansial. Dewan juri menilai komitmen otoritas moneter Indonesia dalam menghadirkan instrumen publik yang efisien, berbiaya rendah, dan mudah diakses oleh seluruh lapisan masyarakat, mulai dari pedagang kaki lima hingga jaringan ritel modern berskala nasional.
2.2. Kriteria Penilaian Internasional
Penilaian dewan juri didasarkan pada tiga pilar utama:
- Tingkat Adopsi Massal (Mass Adoption): Kecepatan Indonesia mendistribusikan dan mengintegrasikan ekosistem QRIS kepada puluhan juta pengguna dan merchant dalam kurun waktu beberapa tahun pascapeluncuran.
- Integrasi dan Interoperabilitas Teknologi: Kemampuan sistem menghubungkan puluhan bank komersial, bank digital, dan penerbit dompet elektronik ke dalam satu gerbang pembayaran nasional secara stabil dan aman.
- Dampak Sosio-Ekonomi Nyata: Efektivitas sistem dalam menarik pelaku usaha informal ke sektor ekonomi formal, menyediakan riwayat transaksi yang valid untuk penyaluran kredit perbankan, serta menekan biaya transaksi perdagangan.
Model interoperabilitas QRIS dinilai lebih adaptif dan efisien dibandingkan dengan sejumlah sistem pembayaran di negara maju yang kerap didominasi oleh sistem tertutup (closed-loop) dari konglomerasi teknologi tertentu.
3. Peta Pertumbuhan dan Dampak QRIS di Ranah Domestik
3.1. Pertumbuhan Volume Transaksi dan Pengguna
Sejak diluncurkan pada 2019, adopsi QRIS mencatatkan lintasan eksponensial. Jumlah pengguna aktif QRIS telah menembus lebih dari 45 juta jiwa, sementara jumlah pedagang (merchant) yang terintegrasi telah melampaui 30 juta mitra di seluruh Indonesia.
Secara statistik, volume transaksi tahunan terus mencetak rekor baru dengan kenaikan tiga digit secara berkelanjutan. Lonjakan ini didorong oleh pergeseran perilaku konsumen perkotaan hingga pedesaan yang beralih meninggalkan uang tunai demi kepraktisan, kebersihan, dan transparansi. Penetrasi QRIS sukses merambah berbagai segmen demografi, mulai dari generasi muda, pekerja profesional, hingga pengelola usaha keluarga di pasar tradisional.
+-------------------------------------------------------------+
|        EVOLUSI ADOPSI QRIS SECARA NASIONAL (2019-KINI)      |
+-------------------------------------------------------------+
| 2019: Peluncuran Resmi (Standardisasi Kode Tunggal)         |
| 2021: Akselerasi Penetrasi Selama Pandemi & Target UMKM     |
| 2022: Peluncuran Interoperabilitas Transaksi Antarnegara    |
| 2023: Peluncuran Fitur QRIS TUNTAS (Tarik, Transfer, Setor) |
| Kini: >30 Juta Merchant, >45 Juta Pengguna, Rekognisi Global|
+-------------------------------------------------------------+
3.2. Digitalisasi dan Pemberdayaan Sektor UMKM
Sektor UMKM merupakan tulang punggung ekonomi Indonesia yang menyumbang lebih dari 60% Produk Domestik Bruto (PDB). Melalui kehadiran QRIS, lebih dari 90% merchant yang terdaftar berasal dari kategori usaha mikro dan kecil.
Manfaat konkret QRIS bagi UMKM mencakup:
- Pencatatan Keuangan Otomatis: Setiap dana masuk tercatat secara digital, meminimalkan selisih pembukuan manual dan risiko kehilangan uang tunai.
- Kelayakan Kredit (Creditworthiness): Jejak digital transaksi QRIS dimanfaatkan oleh lembaga perbankan sebagai data alternatif guna menilai kelayakan penyaluran pinjaman modal usaha.
- Efisiensi Operasional: Meniadakan kebutuhan penyediaan uang kembalian dan mengurangi risiko penerimaan uang palsu di tingkat pedagang eceran.
4. Terobosan QRIS: Dari Standar Nasional Menuju Konektivitas Global
4.1. Implementasi QRIS Antarnegara (Cross-Border Payment)
QRIS tidak berhenti sebagai instrumen transaksi domestik. Bank Indonesia secara agresif membangun konektivitas sistem pembayaran lintas batas (Cross-Border Payment) berbasis kode QR melalui kolaborasi antarbank sentral di Asia Tenggara.
Implementasi QRIS antarnegara telah beroperasi secara aktif dengan sejumlah negara:
- Thailand: Warga Indonesia dapat memindai Thai QR menggunakan aplikasi perbankan atau dompet digital lokal saat berbelanja di Thailand, begitu pula sebaliknya bagi turis Thailand di Indonesia.
- Malaysia: Interkoneksi kode QR memfasilitasi transaksi wisatawan dan pebisnis kedua negara secara instan menggunakan mata uang lokal masing-masing (Local Currency Settlement).
- Singapura: Kerja sama antara Bank Indonesia dan Monetary Authority of Singapore (MAS) memperluas integrasi sistem pembayaran kedua negara mitra dagang utama ini.
Inovasi ini mengeliminasi ketergantungan pada konversi mata uang berbasis Dolar AS, memangkas biaya konversi valuta asing, serta memberikan keuntungan nyata bagi industri pariwisata dan diaspora Indonesia.
+-------------------------------------------------------------+
|            MEKANISME KERJA QRIS ANTARNEGARA                |
+-------------------------------------------------------------+
| Konsumen Indonesia -> Pindai QR Luar Negeri (cth: Thailand) |
|         |                                                   |
| Aplikasi Dompet Digital/Bank Domestik Konversi Saldo IDR    |
|         |                                                   |
| Kliring Mata Uang Lokal (LCS: IDR langsung ke THB)          |
|         |                                                   |
| Pedagang Lokal Menerima Pembayaran Seketika (Real-Time)     |
+-------------------------------------------------------------+
4.2. Inovasi Fitur QRIS TUNTAS
Untuk memaksimalkan fungsionalitas ekosistem pembayaran, Bank Indonesia meluncurkan QRIS TUNTAS, yaitu akronim dari Tarik Tunai, Transfer, dan Setor Tunai.
- Transfer Saldo: Pengguna dapat mengirimkan dana antar-penyedia jasa pembayaran (antarbank maupun antardompet digital) secara instan hanya dengan memindai kode QR penerima.
- Tarik Tunai: Memungkinkan nasabah menarik uang tunai di mesin ATM atau agen resmi tanpa membutuhkan kartu debit fisik.
- Setor Tunai: Memfasilitasi penyetoran uang tunai langsung ke rekening bank atau akun dompet digital melalui pemindaian kode QR di mesin setor tunai (CDM) atau gerai mitra terdaftar.
Fitur ini mengubah aplikasi pembayaran berbasis kode QR menjadi kanal layanan perbankan komprehensif, membuka akses inklusi finansial bagi masyarakat di daerah yang belum terlayani kantor cabang bank formal (unbanked dan underbanked).
5. Implikasi Strategis Penghargaan bagi Ekosistem Digital RI
5.1. Peningkatan Kepercayaan Investor dan Institusi Keuangan Global
Rekognisi resmi di New York memberikan efek legitimasi tinggi terhadap ekosistem teknologi finansial Indonesia di mata investor global. Pengakuan ini memvalidasi bahwa regulasi sektor keuangan yang dirancang otoritas moneter bersifat adaptif, progresif, dan berstandar internasional.
Peningkatan reputasi ini berpotensi mendatangkan arus modal investasi baru pada sektor teknologi finansial (fintech), infrastruktur komputasi awan, hingga sistem keamanan siber nasional. Selain itu, negara-negara berkembang lainnya mulai melirik Indonesia sebagai model rujukan (benchmark) dalam mengembangkan sistem pembayaran nasional yang berdaulat.
5.2. Akselerasi Target Blueprint Sistem Pembayaran Indonesia (BSPI)
Pencapaian ini menyelaraskan peta jalan yang telah ditetapkan dalam Blueprint Sistem Pembayaran Indonesia (BSPI) 2025 dan keberlanjutannya menuju 2030. BSPI mengamanatkan lima visi utama:
- Integrasi ekonomi-keuangan digital nasional dalam menjamin fungsi bank sentral di era digital.
- Akselerasi digitalisasi perbankan untuk mempertahankan peran bank sebagai lembaga intermediasi utama.
- Penjaminan hubungan saling menguntungkan antar-pelaku industri teknologi finansial dan perbankan.
- Perlindungan kepentingan nasional dalam konteks ekonomi digital lintas negara.
- Penguatan keamanan siber dan perlindungan data konsumen transaksi digital.
6. Tantangan dan Langkah Strategis Menjaga Keberlanjutan
6.1. Keamanan Siber dan Mitigasi Penipuan Digital
Tingginya volume transaksi membawa konsekuensi peningkatan ancaman siber dan rekayasa sosial. Salah satu tantangan fisik yang marak dihadapi adalah manipulasi kode QR (quishing), yaitu tindakan oknum tidak bertanggung jawab yang menempelkan stiker kode QR palsu di atas kode QR milik pedagang resmi.
Langkah strategis mitigasi yang dijalankan meliputi:
- Penerapan QR Dinamis: Mendorong pedagang menggunakan kode QR dinamis yang ditampilkan lewat layar mesin EDC atau gawai, di mana nominal transaksi dan identitas pedagang terkunci otomatis.
- Sistem Deteksi Fraud Berbasis Kecerdasan Buatan: Penyedia jasa pembayaran diwajibkan mengintegrasikan algoritma pemantauan transaksi ganjil secara waktu nyata (real-time).
- Edukasi Nasabah Berkelanjutan: Meningkatkan literasi konsumen untuk selalu memverifikasi nama pedagang (merchant name) yang muncul di layar konfirmasi sebelum memasukkan PIN pembayaran.
6.2. Peningkatan Kualitas Jaringan di Wilayah 3T
Keberhasilan transaksi QRIS bergantung penuh pada ketersediaan koneksi internet yang andal. Akses digital yang belum merata di wilayah Terdepan, Terluar, dan Tertinggal (3T) menjadi kendala utama dalam memperluas inklusi finansial secara menyeluruh.
Untuk mengatasi disparitas ini, kolaborasi lintas kementerian dan lembaga terus diperkuat:
- Pembangunan dan penguatan menara Base Transceiver Station (BTS) di pelosok nusantara.
- Optimalisasi kapasitas satelit komunikasi untuk penyediaan internet di titik-titik perdagangan pedalaman.
- Uji coba standardisasi fitur transaksi luring (offline payment) berbasis kode QR yang dapat memproses transaksi sementara saat koneksi jaringan terputus.
7. Kesimpulan
Penghargaan internasional yang diraih QRIS di New York merupakan bukti nyata keunggulan inovasi digital Indonesia yang diakui secara global Source 1. Inisiatif standardisasi yang dimulai dari upaya konsolidasi domestik telah berevolusi menjadi instrumen integrasi ekonomi regional yang tangguh, efisien, dan inklusif.
Dengan keberlanjutan ekspansi fitur seperti QRIS TUNTAS, perluasan jaringan kerja sama antarnegara, serta penguatan benteng keamanan siber, QRIS memantapkan posisinya sebagai fondasi kedaulatan ekonomi digital Indonesia sekaligus motor penggerak pertumbuhan ekonomi nasional di masa depan.
Pertanyaan yang Sering Diajukan (FAQ)
Apa penghargaan yang diraih QRIS di New York?
Penghargaan internasional bergengsi yang mengakui keunggulan inovasi sistem pembayaran digital publik Indonesia atas keberhasilannya mengintegrasikan transaksi non-tunai secara masif, inklusif, dan lintas negara Source 1.
Siapa yang menginisiasi pengembangan QRIS?
QRIS (Quick Response Code Indonesian Standard) dikembangkan dan diluncurkan secara resmi oleh Bank Indonesia (BI) bersama Asosiasi Sistem Pembayaran Indonesia (ASPI) pada 17 Agustus 2019.
Negara mana saja yang sudah mengimplementasikan integrasi QRIS Antarnegara?
Integrasi QRIS lintas negara telah aktif beroperasi dengan Thailand, Malaysia, dan Singapura, serta dalam proses penjajakan dan perluasan ke negara mitra strategis lainnya di kawasan Asia.
Apa saja fitur terbaru yang dihadirkan QRIS selain pembayaran belanja?
Melalui fitur QRIS TUNTAS, pengguna dapat melakukan transfer saldo antar-rekening dan dompet digital, penarikan uang tunai di mesin ATM atau agen, serta penyetoran uang tunai secara langsung tanpa memerlukan kartu debit fisik.
Mengapa adopsi QRIS diakui sebagai model sukses secara global?
QRIS menggunakan model interoperabilitas universal yang menyatukan seluruh aplikasi bank dan dompet digital dalam satu kode terstandarisasi, menekan biaya transaksi, serta sukses mendigitalisasi puluhan juta pelaku UMKM secara cepat dan berkelanjutan.





