Target Pajak 2026 dan Perlindungan Wajib Pajak
Kementerian Keuangan berupaya mencapai target penerimaan pajak pada 2026 untuk mendukung pembiayaan negara, termasuk layanan publik, pembangunan, dan berbagai program pemerintah. Namun, pengamat mengingatkan agar peningkatan penerimaan tidak dilakukan dengan menekan wajib pajak secara berlebihan.
Penerimaan pajak perlu ditingkatkan melalui kebijakan yang jelas, terukur, dan sesuai ketentuan. Pemerintah juga perlu menjaga kemampuan wajib pajak, kepastian hukum, kualitas pelayanan, serta kepercayaan masyarakat.
Mengapa Target Pajak 2026 Penting?
Pajak merupakan sumber utama penerimaan negara. Dana yang terkumpul digunakan untuk membiayai layanan publik, pembangunan infrastruktur, program sosial, dan operasional pemerintahan. Penerimaan yang stabil membantu pemerintah menjalankan kebijakan secara berkelanjutan.
Namun, target penerimaan tidak boleh diterjemahkan sebagai dorongan untuk meningkatkan penagihan dengan segala cara. Wajib pajak berhak memperoleh informasi yang jelas mengenai kewajiban, prosedur, batas waktu, serta mekanisme koreksi dan keberatan.
Kondisi ekonomi juga memengaruhi kemampuan perusahaan, pekerja, dan rumah tangga dalam memenuhi kewajiban. Tekanan terhadap dunia usaha dapat meningkatkan biaya kepatuhan, menunda ekspansi, mengurangi perekrutan, dan memperbesar ketidakpastian, terutama bagi usaha kecil dan menengah.
Pengamat Ingatkan Agar Wajib Pajak Tidak Tertekan
Kepatuhan pajak tidak hanya dibentuk oleh sanksi. Wajib pajak lebih mungkin memenuhi kewajibannya apabila memahami aturan, mempercayai institusi, dan menilai sistem perpajakan sebagai adil.
Tekanan berlebihan dapat menimbulkan persepsi bahwa pajak hanya berfungsi sebagai alat untuk mengumpulkan penerimaan. Dalam jangka panjang, kondisi tersebut berisiko menurunkan kepatuhan sukarela dan kepercayaan masyarakat.
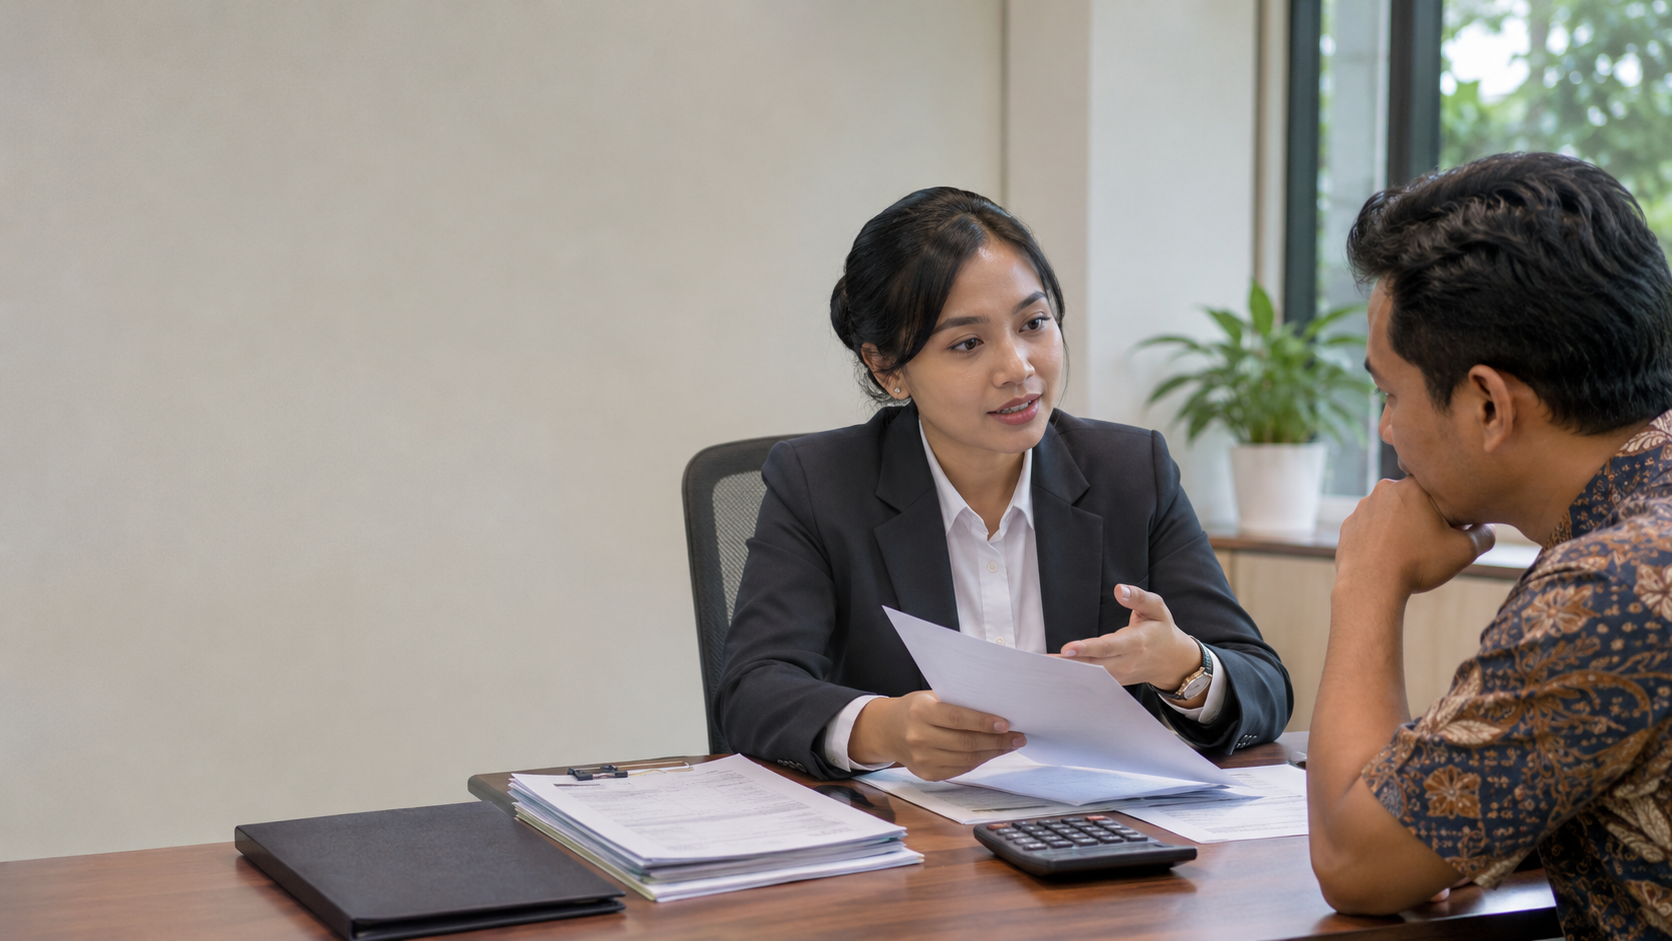
Kesalahan administratif, keterlambatan akibat kendala teknis, atau kekeliruan memahami prosedur tidak selalu menunjukkan niat menghindari pajak. Wajib pajak dalam kondisi tersebut perlu memperoleh penjelasan dan kesempatan memperbaiki kewajiban sesuai prosedur.
Sebaliknya, pelanggaran yang disengaja, berulang, dan material tetap perlu ditindak secara tegas. Pengawasan harus membedakan kesalahan administratif dari upaya penghindaran pajak.
Risiko Jika Wajib Pajak Merasa Tertekan
Beban bagi dunia usaha
Ketidakpastian pajak dapat meningkatkan biaya kepatuhan. Perusahaan perlu menyediakan waktu dan sumber daya untuk memahami aturan, menyiapkan dokumen, mengisi laporan, serta menanggapi permintaan administrasi.
Prosedur yang rumit atau perubahan aturan tanpa persiapan memadai dapat memengaruhi investasi, ekspansi, perekrutan, dan arus kas. Usaha kecil dan menengah menghadapi risiko lebih besar karena sering kali belum memiliki tenaga khusus untuk menangani perpajakan.
Penurunan kepatuhan sukarela
Wajib pajak dapat kehilangan motivasi untuk melaporkan kewajiban secara benar apabila merasa diperlakukan tidak adil. Perubahan aturan tanpa sosialisasi yang memadai juga dapat meningkatkan kesalahan pelaporan.
Edukasi sebaiknya menjadi langkah awal ketika masalah utama berasal dari kurangnya informasi. Penindakan tetap diperlukan apabila terdapat pelanggaran yang disengaja, tetapi harus didasarkan pada pemeriksaan yang objektif.
Menurunnya kepercayaan publik
Tekanan yang tidak disertai pelayanan dan komunikasi yang baik dapat memicu kritik serta menyulitkan pelaksanaan kebijakan perpajakan berikutnya. Masyarakat perlu melihat hubungan antara pajak yang dibayar dan manfaat publik yang diterima.
Kepercayaan dibangun melalui kepastian aturan, pelayanan yang konsisten, pengawasan yang adil, penyelesaian sengketa yang mudah diakses, dan akuntabilitas pengelolaan penerimaan.
Strategi Mencapai Target Tanpa Membebani Wajib Pajak
Memperluas basis pajak
Pemerintah dapat memperkuat pemetaan sektor ekonomi dan aktivitas usaha untuk mengidentifikasi potensi penerimaan secara lebih akurat. Perluasan basis pajak harus dilakukan berdasarkan data, dengan tetap menghormati perlindungan data, hak wajib pajak, dan ketentuan yang berlaku.
Pendekatan ini dapat menciptakan distribusi beban yang lebih adil. Wajib pajak yang selama ini patuh tidak seharusnya menanggung tekanan tambahan karena sebagian aktivitas ekonomi belum teridentifikasi.
Meningkatkan kualitas pelayanan
Pelayanan pajak perlu cepat, mudah diakses, dan konsisten. Panduan pelaporan serta pembayaran harus menggunakan bahasa yang jelas dan menyertakan contoh yang relevan.
Kanal konsultasi juga perlu diperkuat. Layanan digital dapat mempercepat proses, tetapi harus disertai bantuan bagi masyarakat yang mengalami kendala akses atau pemahaman teknologi.
Memanfaatkan data secara akurat
Data dapat membantu otoritas mendeteksi ketidaksesuaian dan memusatkan pengawasan pada wajib pajak atau aktivitas berisiko tinggi. Namun, data harus diverifikasi sebelum digunakan sebagai dasar pemeriksaan atau penagihan.
Pemerintah perlu menyediakan mekanisme koreksi yang mudah agar wajib pajak dapat menjelaskan ketidaksesuaian dan memperbaiki informasi melalui kanal resmi.
Memberikan kepastian hukum
Aturan yang jelas dan stabil membantu wajib pajak menyusun perencanaan keuangan. Setiap kebijakan baru perlu disosialisasikan sebelum diterapkan, terutama apabila memengaruhi pencatatan, pembayaran, atau pelaporan.
Pemerintah juga perlu menjelaskan tujuan aturan, batas waktu, konsekuensi, serta prosedur pemenuhan kewajiban. Masa transisi perlu dipertimbangkan untuk perubahan yang besar atau membutuhkan penyesuaian sistem administrasi.
Mengutamakan edukasi sebelum penindakan
Edukasi dapat menjadi langkah awal bagi wajib pajak yang belum memahami cara menghitung, membayar, atau melaporkan pajak. Materi edukasi perlu disesuaikan dengan kebutuhan pekerja, pelaku usaha kecil, dan perusahaan.
Pendekatan edukatif tidak menghapus penegakan hukum. Pelanggaran yang disengaja tetap harus ditindak secara seimbang dan berdasarkan bukti yang memadai.
Menjaga Keseimbangan antara Penerimaan dan Keadilan
Kebijakan pajak perlu mempertimbangkan kemampuan ekonomi wajib pajak. Dampaknya terhadap rumah tangga, pekerja, dan pelaku usaha harus dievaluasi sebelum aturan diterapkan.
Wajib pajak dalam kondisi serupa perlu memperoleh perlakuan yang konsisten. Perbedaan penanganan harus memiliki dasar yang jelas dan dapat dijelaskan. Pemerintah juga perlu menyediakan prosedur keberatan atau koreksi sesuai ketentuan.
Transparansi dalam penetapan kebijakan membantu masyarakat memahami tujuan dan dampak aturan. Masukan dari pelaku usaha, akademisi, konsultan pajak, dan masyarakat dapat digunakan untuk mengidentifikasi masalah sebelum kebijakan diterapkan secara luas.
Peran Pemerintah dan Wajib Pajak
Pemerintah bertanggung jawab menetapkan aturan yang jelas, menyediakan pelayanan, melakukan sosialisasi, menjalankan pengawasan secara objektif, serta melindungi kerahasiaan dan keamanan data wajib pajak.
Wajib pajak perlu memahami kewajiban sesuai jenis usaha atau penghasilan, menyimpan dokumen secara tertib, melaporkan kewajiban tepat waktu, dan menggunakan kanal resmi untuk memperoleh informasi atau mengajukan koreksi.
Pengamat dan publik dapat memberikan masukan mengenai dampak kebijakan serta mendorong dialog antara pemerintah, dunia usaha, dan masyarakat. Informasi perpajakan harus disampaikan berdasarkan sumber yang dapat diverifikasi.
Hal yang Perlu Dipantau pada Kebijakan Pajak 2026
Publik perlu memperhatikan apakah pemerintah menitikberatkan strategi pada perluasan basis pajak, peningkatan kualitas layanan, atau pengawasan yang lebih intensif. Sasaran, mekanisme, dan dampak kebijakan juga harus dijelaskan secara resmi.
Dampak terhadap dunia usaha, terutama perubahan biaya administrasi dan kepatuhan, perlu dipantau. Usaha kecil membutuhkan panduan sederhana dan dukungan teknis.
Kualitas layanan dan penyelesaian sengketa menjadi indikator penting. Wajib pajak perlu memiliki akses terhadap konsultasi, koreksi, dan keberatan dengan respons otoritas yang konsisten.
Kesimpulan
Kemenkeu perlu mengejar target penerimaan pajak 2026 untuk mendukung kebutuhan fiskal negara. Namun, pencapaian target tidak boleh mengandalkan tekanan berlebihan kepada wajib pajak.
Strategi yang berkelanjutan mencakup perluasan basis pajak, peningkatan kualitas pelayanan, pemanfaatan data secara akurat, kepastian hukum, pengawasan berbasis risiko, dan edukasi sebelum penindakan.
Penerimaan pajak dan perlindungan wajib pajak bukan dua tujuan yang bertentangan. Keduanya perlu dirancang dalam satu kebijakan yang menjaga pembiayaan negara sekaligus mempertahankan keadilan dan kepercayaan publik.
Tanya Jawab
Mengapa Kemenkeu mengejar target pajak 2026?
Target tersebut diperlukan untuk memperkuat penerimaan negara dan mendukung pembiayaan berbagai kebutuhan pemerintah. Pencapaiannya harus mempertimbangkan kondisi ekonomi dan kemampuan wajib pajak.
Mengapa wajib pajak tidak boleh ditekan secara berlebihan?
Tekanan berlebihan dapat meningkatkan beban kepatuhan, menurunkan kepercayaan, dan mengurangi kemauan wajib pajak untuk patuh secara sukarela.
Bagaimana meningkatkan penerimaan tanpa membebani wajib pajak?
Pemerintah dapat memperluas basis pajak, memperbaiki pelayanan, memanfaatkan data secara akurat, memberikan edukasi, dan meningkatkan kepastian hukum.
Apa hubungan kepercayaan masyarakat dan kepatuhan pajak?
Kepercayaan memengaruhi kesediaan masyarakat memenuhi kewajiban. Transparansi, pelayanan yang baik, perlakuan adil, dan akuntabilitas dapat memperkuat kepercayaan.
Apakah pengawasan dan penindakan tetap diperlukan?
Keduanya tetap diperlukan untuk menangani pelanggaran dan mencegah penghindaran pajak. Pelaksanaannya harus berbasis risiko, menggunakan data akurat, dan membedakan kesalahan administratif dari pelanggaran yang disengaja.
Apa yang perlu dilakukan wajib pajak?
Wajib pajak perlu mengikuti informasi resmi, memahami kewajiban, menyimpan dokumen administrasi, serta menggunakan kanal resmi untuk meminta penjelasan atau mengajukan koreksi.