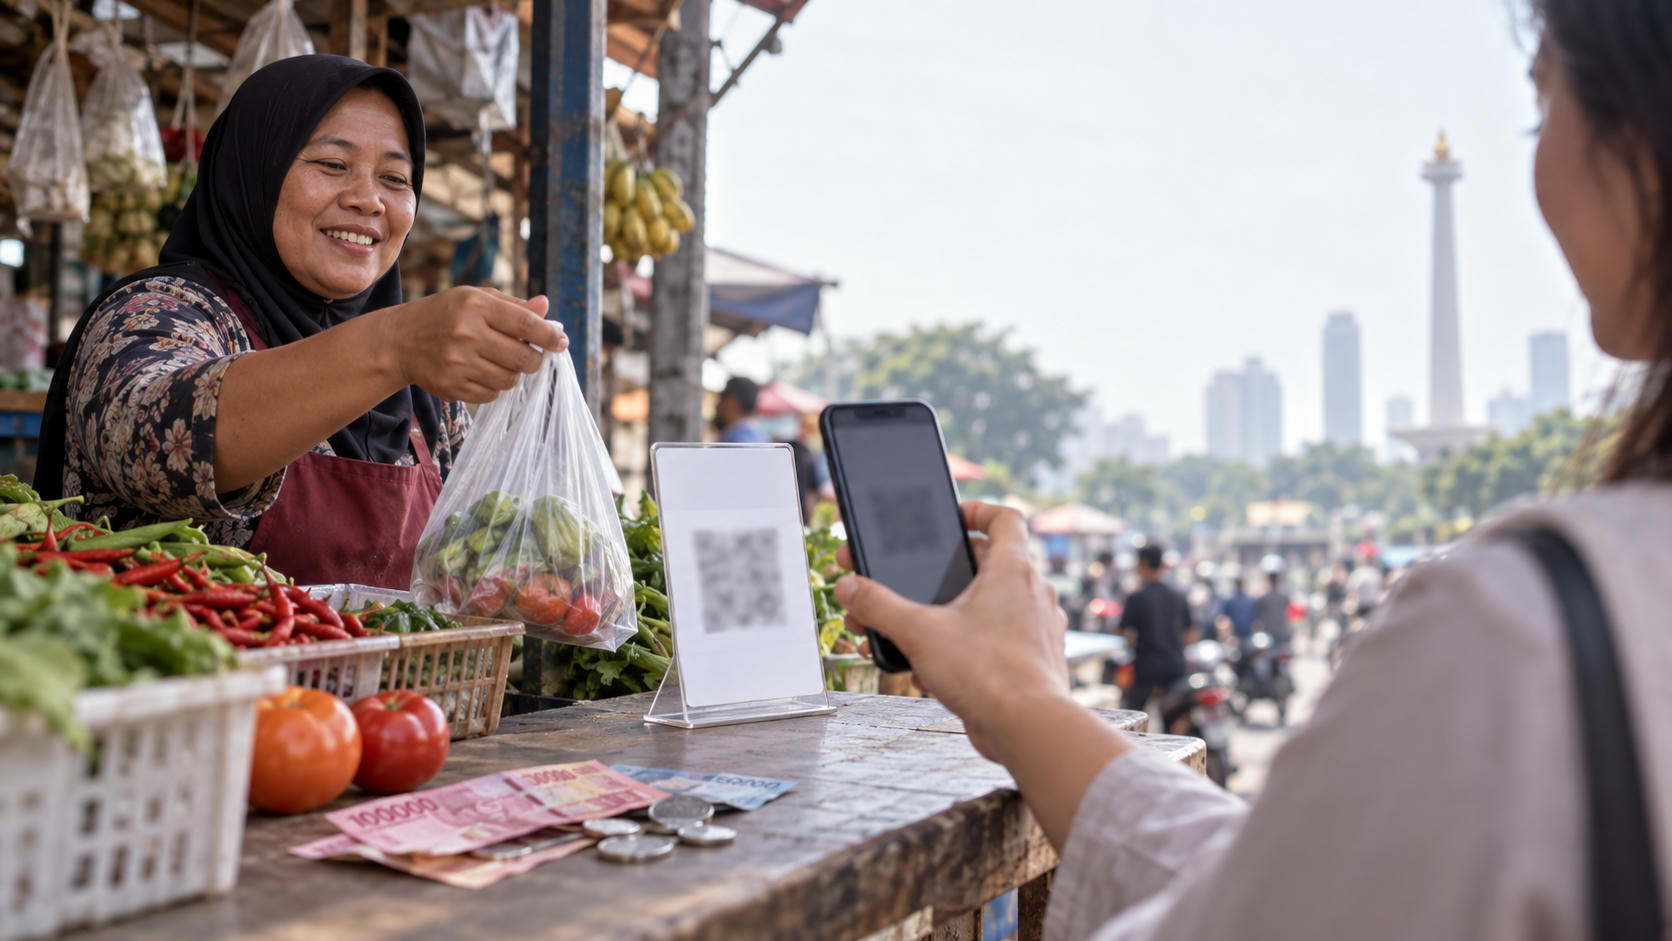
67 Juta Warga RI Pakai QRIS, Uang Tunai Mulai Ditinggalkan?
I. Pendahuluan
Transformasi digital pada sektor keuangan Indonesia melaju pesat dalam lima tahun terakhir. Bank Indonesia (BI) mencatat pengguna Quick Response Code Indonesian Standard (QRIS) telah menembus angka 67 juta orang di seluruh nusantara. Capaian ini menegaskan pergeseran pola transaksi masyarakat dari uang tunai konvensional menuju ekosistem pembayaran berbasis digital.
Pesatnya adopsi sistem non-tunai memicu perdebatan terkait eksistensi uang kartal fisik. Di balik cepatnya perluasan ekosistem digital, karakteristik demografi serta lanskap kepulauan Indonesia menghadirkan dinamika tersendiri dalam transisi menuju masyarakat tanpa uang tunai (cashless society).
II. Lonjakan Adopsi QRIS di Indonesia
A. Statistik dan Pertumbuhan Pengguna
Sejak diluncurkan pada 17 Agustus 2019, volume transaksi melalui QRIS menunjukkan kenaikan eksponensial. Transaksi harian yang sebelumnya bertumpu pada transfer perbankan manual dan uang tunai beralih ke pemindaian kode digital terintegrasi.
Generasi Z dan milenial menjadi kelompok demografi pengguna terbesar. Kelompok usia produktif ini memiliki literasi teknologi yang matang serta ketergantungan tinggi pada ponsel pintar untuk kebutuhan ekonomi sehari-hari, mulai dari transportasi, kuliner, hingga pembayaran tagihan rutin.
B. Penetrasi Merchant dan Peran UMKM
Sektor Usaha Mikro, Kecil, dan Menengah (UMKM) menjadi pilar utama perluasan jaringan QRIS. Sebagian besar dari total merchant terdaftar merupakan pelaku usaha mikro dan kecil.
Pedagang kaki lima, warung kelontong, pasar tradisional, hingga gerai ritel modern di pusat perbelanjaan memanfaatkan standardisasi kode QR untuk menerima pembayaran. Ketiadaan syarat perangkat keras tambahan, seperti mesin Electronic Data Capture (EDC), mempermudah integrasi pedagang skala kecil ke dalam sistem keuangan formal.
III. Faktor Pendorong Peralihan ke QRIS
A. Regulasi dan Standardisasi Bank Indonesia
Bank Indonesia mewajibkan seluruh Penyedia Jasa Pembayaran (PJP) menerapkan standar kode QR nasional. Kebijakan ini menghasilkan interoperabilitas penuh: satu kode QR pada gerai pedagang dapat dipindai oleh berbagai aplikasi perbankan maupun dompet digital (e-wallet).
Selain itu, BI menetapkan skema biaya Merchant Discount Rate (MDR) yang terjangkau, bahkan sempat digratiskan bagi segmen usaha mikro, guna meringankan beban operasional pedagang.
B. Integrasi Ekosistem Fintech dan Kemudahan Transaksi
QRIS terhubung langsung dengan berbagai aplikasi bank komersial dan dompet digital populer, sehingga konsumen tidak perlu memasang aplikasi tambahan khusus.
Secara operasional, QRIS meniadakan kebutuhan uang kembalian dan memangkas waktu antrean di kasir, menghasilkan proses pembayaran yang lebih cepat dan efisien.
C. Pergeseran Perilaku Konsumen Pascapandemi
Pandemi COVID-19 mempercepat penerimaan publik terhadap metode pembayaran nirsentuh (contactless payment). Kebiasaan membatasi penggunaan uang fisik kini berkembang menjadi preferensi transaksi harian masyarakat.
IV. Realitas Uang Tunai: Tergeser atau Masih Bertahan?
A. Penurunan Peredaran Uang Fisik di Kawasan Urban
Di kota-kota besar seperti Jakarta, Surabaya, Bandung, dan Medan, pemanfaatan uang kartal pada transaksi ritel mengalami penurunan signifikan. Ekosistem transportasi publik, area parkir, serta sentra kuliner metropolitan sebagian besar telah menerapkan sistem pembayaran non-tunai penuh.
B. Ketergantungan Uang Tunai di Wilayah 3T
Percepatan digitalisasi belum sepenuhnya merata. Wilayah Tertinggal, Terdepan, dan Terluar (3T) tetap mengandalkan uang fisik akibat beberapa faktor kendala:
- Infrastruktur Terbatas: Jaringan telekomunikasi internet belum merata dan pasokan listrik masih belum stabil di sejumlah titik.
- Kesenjangan Literasi Keuangan: Tingginya proporsi populasi tanpa rekening bank formal (unbanked) serta minimnya pemahaman terkait keamanan instrumen transaksi digital.
Uang kartal tetap memegang peran krusial sebagai alat transaksi utama dan penopang likuiditas di luar area perkotaan.
V. Dampak Ekonomi Transaksi Non-Tunai
A. Peningkatan Inklusi Keuangan
Pemanfaatan QRIS membuka akses layanan pembiayaan formal bagi pelaku usaha mikro. Rekam jejak transaksi digital berfungsi sebagai alternatif penilaian kelayakan kredit (credit scoring). Data tersebut memudahkan perbankan menyalurkan Kredit Usaha Rakyat (KUR) maupun pinjaman modal kerja tanpa syarat agunan fisik yang rumit.
B. Efisiensi Pengelolaan Moneter dan Keamanan Usaha
Bagi otoritas moneter, pengurangan ketergantungan pada uang tunai memangkas biaya cetak, distribusi, pemilahan, hingga pemusnahan uang kartal lusuh.
Bagi pelaku usaha, transaksi non-tunai menekan risiko penerimaan uang palsu dan meminimalkan potensi kerugian akibat tindak kriminal pencurian kas di lokasi usaha.
VI. Tantangan dan Risiko Keamanan Transaksi Digital
A. Modus Kejahatan Siber
Peningkatan transaksi non-tunai diiringi dengan sejumlah potensi ancaman keamanan:
- Manipulasi Stiker QRIS: Penggantian atau penempelan stiker kode QR palsu di atas stiker resmi merchant, khususnya pada fasilitas umum dan rumah ibadah.
- Rekayasa Sosial (Social Engineering): Praktik penipuan digital untuk mengelabui pengguna agar menyerahkan data pribadi, PIN, atau kode One-Time Password (OTP) melalui tautan palsu (phishing).
B. Ketergantungan Infrastruktur Sistem
Sistem digital rentan terhadap kendala operasional. Gangguan teknis pada server perbankan, kegagalan jaringan transmisi data PJP, atau putusnya koneksi telekomunikasi dapat menghentikan kelancaran transaksi secara seketika.
VII. Ekspansi QRIS Lintas Negara (Cross-Border)
Bank Indonesia terus memperluas jaringan konektivitas pembayaran antarnegara di Asia Tenggara. Implementasi QRIS lintas batas (cross-border) telah aktif beroperasi secara bilateral dengan Thailand, Malaysia, dan Singapura.
Inisiatif ini memungkinkan wisatawan Indonesia bertransaksi di mancanegara menggunakan aplikasi perbankan domestik tanpa perlu menukar uang fisik ke valuta asing. Sebaliknya, wisatawan mancanegara dapat memindai QRIS pedagang lokal secara langsung, sehingga memangkas biaya konversi dan menggerakkan sektor pariwisata nasional.
VIII. Kesimpulan
Pencapaian 67 juta pengguna QRIS menandai tonggak penting dalam digitalisasi ekonomi Indonesia. Inovasi ini menyederhanakan mekanisme pembayaran mikro dan memperluas inklusi finansial pelaku usaha kecil.
Kendati demikian, eksistensi uang tunai belum akan tergantikan sepenuhnya dalam waktu dekat. Keterbatasan infrastruktur konektivitas dan literasi keuangan di sejumlah daerah non-metropolitan menjadikan model pembayaran hibrida—perpaduan digital dan tunai—sebagai solusi paling adaptif bagi Indonesia dalam jangka menengah sembari pemerataan jaringan terus berjalan.
Pertanyaan yang Sering Diajukan (FAQ)
1. Apa faktor utama lonjakan pengguna QRIS di Indonesia hingga 67 juta orang?
Pertumbuhan ini didorong oleh standardisasi regulasi Bank Indonesia, kemudahan integrasi lintas aplikasi perbankan dan dompet digital, serta percepatan adopsi oleh jutaan merchant UMKM di berbagai sektor.
2. Apakah uang tunai akan ditiadakan sepenuhnya di Indonesia?
Tidak dalam waktu dekat. Uang tunai tetap menjadi alat pembayaran sah yang krusial, terutama bagi masyarakat di wilayah dengan infrastruktur telekomunikasi terbatas dan populasi yang belum terjangkau perbankan formal.
3. Apa manfaat QRIS bagi pelaku usaha mikro?
QRIS meniadakan kebutuhan uang kembalian, merekam pembukuan transaksi secara otomatis, menghindari penerimaan uang palsu, dan membuka akses riwayat transaksi sebagai dasar pengajuan modal usaha.
4. Bagaimana langkah aman saat bertransaksi menggunakan QRIS?
Selalu periksa dan pastikan nama pedagang atau merchant yang tertera pada layar aplikasi sesuai dengan nama fisik gerai sebelum memasukkan PIN atau mengonfirmasi pembayaran.
5. Bisakah QRIS digunakan untuk bertransaksi di luar negeri?
Bisa. Fitur QRIS lintas batas (cross-border) telah dapat digunakan di Thailand, Malaysia, dan Singapura melalui aplikasi penyedia jasa pembayaran Indonesia yang mendukung transaksi internasional.





