Investor Asing Keluar dari Pasar Saham RI, Menanti Pembenahan OJK dan SRO
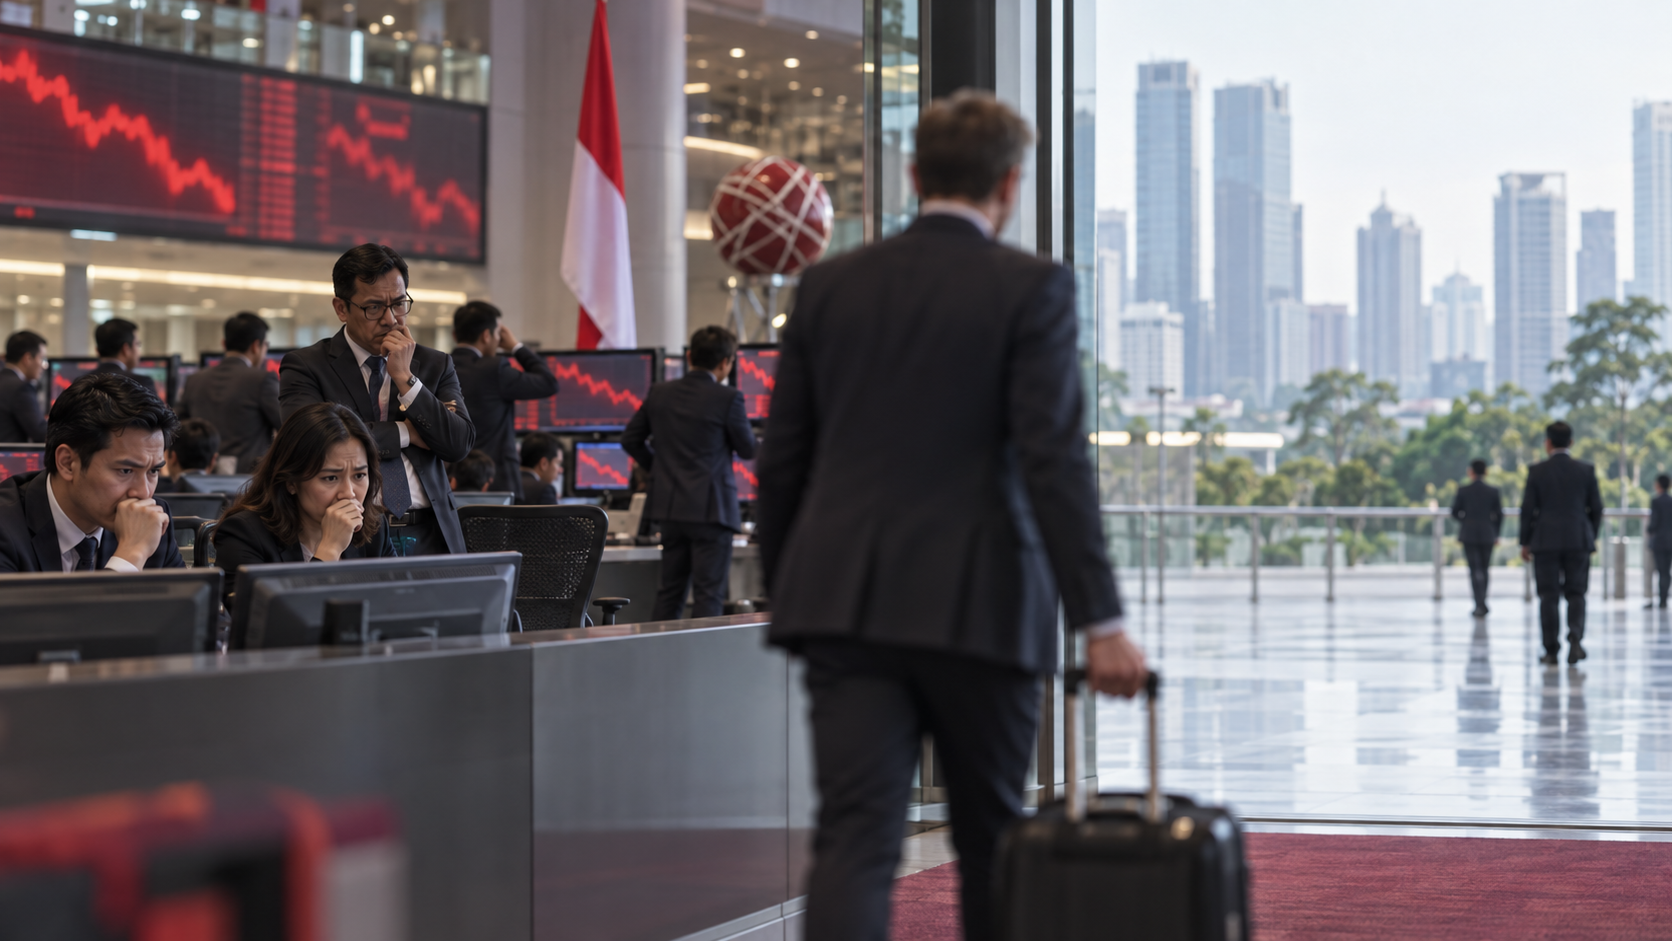
Investor asing keluar dari pasar saham Indonesia dalam skala yang menjadi perhatian pelaku pasar. Tekanan jual muncul ketika kepercayaan terhadap tata kelola, transparansi, dan daya tarik pasar modal Indonesia sedang diuji. Laporan mengenai dana asing sekitar Rp84 triliun yang meninggalkan pasar saham semakin memperkuat kekhawatiran tersebut.
Pertanyaan pasar tidak hanya menyangkut jumlah dana yang keluar, tetapi juga alasan penjualan, tujuan perpindahan dana, serta apakah tekanan tersebut bersifat sementara atau mencerminkan perubahan strategi jangka panjang. Perhatian pun tertuju kepada Otoritas Jasa Keuangan (OJK), Bursa Efek Indonesia (BEI), dan organisasi pengatur mandiri atau Self-Regulatory Organization (SRO).
Pemulihan pasar membutuhkan lebih dari sekadar pernyataan. OJK dan SRO perlu menunjukkan transparansi, memperkuat mekanisme perdagangan, meningkatkan perlindungan investor, serta menyampaikan hasil reformasi melalui indikator yang terukur.
Skala Arus Keluar Investor Asing
Net sell asing menjadi perhatian
Net sell asing terjadi ketika nilai transaksi jual investor asing lebih besar daripada nilai transaksinya dalam periode yang sama. Jika investor asing menjual saham senilai Rp10 triliun dan membeli saham senilai Rp7 triliun, pasar mencatat net sell sebesar Rp3 triliun.
Laporan mengenai pasar saham Indonesia menyebut nilai net sell di BEI telah melampaui tingkat yang tercatat pada masa krisis finansial 2008 dan pandemi. Perbandingan tersebut perlu dibaca secara hati-hati karena net sell harian, bulanan, dan kumulatif memiliki makna berbeda.
Data juga perlu menjelaskan cakupan perhitungan, termasuk apakah mencakup seluruh saham, transaksi reguler, transaksi negosiasi, atau jenis transaksi lainnya.
Net sell yang besar tidak otomatis berarti seluruh investor asing menarik modal dari Indonesia. Manajer investasi dapat menyesuaikan portofolio, mengubah bobot sektor, memenuhi kebutuhan likuiditas, melakukan lindung nilai, mengikuti perubahan indeks global, atau mengambil keuntungan setelah kenaikan harga saham.
Dana sekitar Rp84 triliun perlu diverifikasi
Angka dana asing sekitar Rp84 triliun menjadi salah satu indikator tekanan jual di pasar saham Indonesia. Namun, angka tersebut tidak dapat berdiri sendiri sebagai bukti bahwa prospek ekonomi Indonesia memburuk.
Materi sumber yang tersedia belum menjelaskan tanggal, periode pengukuran, jenis transaksi, dan tujuan akhir dana tersebut. Karena itu, belum tepat menyimpulkan bahwa seluruh dana berpindah ke negara atau instrumen tertentu.
Dana dapat berpindah ke pasar negara berkembang lain, instrumen pendapatan tetap, pasar negara maju, atau aset lain dalam ekosistem keuangan. Dana juga dapat berpindah antar-emiten tanpa sepenuhnya keluar dari Indonesia. Kesimpulan yang akurat membutuhkan data resmi dan metodologi yang jelas.
Aksi jual sementara atau keluarnya modal struktural?
Aksi jual sementara dapat dipicu oleh penyesuaian portofolio global, perubahan ekspektasi suku bunga, penguatan dolar Amerika Serikat, pengambilan keuntungan, atau penurunan likuiditas saham tertentu. Dalam kondisi tersebut, investor asing dapat kembali membeli saham setelah risiko yang mereka nilai mulai menurun.
Keluarnya modal secara struktural memiliki ciri yang lebih panjang. Indikasinya antara lain penurunan kepemilikan asing secara konsisten, berkurangnya partisipasi dalam penawaran umum, penurunan nilai transaksi asing dalam beberapa periode, atau berkurangnya bobot Indonesia dalam indeks global.
Net sell dalam satu periode belum cukup untuk membuktikan bahwa investor asing telah mengubah pandangan jangka panjang terhadap Indonesia. Analisis perlu melihat rangkaian data, bukan hanya satu angka.
Mengapa Investor Asing Menunggu Pembenahan?
Kepercayaan menjadi faktor utama
Investor asing membutuhkan kepastian mengenai penegakan aturan, kualitas keterbukaan informasi, perlindungan pemegang saham minoritas, keandalan sistem perdagangan, serta konsistensi kebijakan. Pasar yang memiliki potensi pertumbuhan tetap dapat ditinggalkan apabila risiko tata kelolanya dinilai terlalu tinggi.
Kepercayaan tidak terbentuk hanya melalui pernyataan regulator. Investor memerlukan bukti berupa perubahan aturan, pengawasan yang efektif, penanganan pelanggaran yang transparan, dan kepastian bahwa hak pemodal dapat ditegakkan.
Risiko tata kelola juga memengaruhi valuasi. Jika risiko hukum, informasi, atau operasional meningkat, investor dapat meminta tingkat imbal hasil yang lebih tinggi. Akibatnya, valuasi saham menjadi lebih rendah meskipun kinerja operasional perusahaan masih bertumbuh.
Reformasi BEI harus terlihat dalam praktik
Reformasi pasar modal harus menghasilkan perubahan yang dapat diamati pelaku pasar. Perubahan tersebut dapat mencakup proses perdagangan yang lebih transparan, kualitas data yang lebih baik, pengawasan pola transaksi tidak wajar, pengelolaan konflik kepentingan, serta saluran pengaduan investor yang efektif.
Reformasi administratif tidak selalu sama dengan reformasi yang berdampak pada perilaku pasar. Perubahan dokumen dan prosedur perlu diikuti pelaksanaan, pengawasan, dan evaluasi. Investor akan menilai hasil, bukan hanya desain kebijakan.
Investor menilai berbagai risiko
Kinerja IHSG bukan satu-satunya dasar keputusan investor asing. Mereka juga mempertimbangkan stabilitas nilai tukar, kebijakan fiskal dan moneter, pertumbuhan ekonomi, likuiditas, tata kelola perusahaan, kepastian hukum, serta risiko geopolitik.
Proyeksi IHSG dan rekomendasi saham dapat membantu membaca sentimen jangka pendek, tetapi tidak boleh dijadikan dasar tunggal tanpa dukungan data yang memadai.
Peran OJK dalam Memulihkan Kepercayaan
Memperkuat pengawasan dan penegakan aturan
OJK perlu memastikan pengawasan efektif terhadap manipulasi pasar, perdagangan orang dalam, transaksi semu, penyebaran informasi menyesatkan, dan pelanggaran keterbukaan informasi.
Penegakan aturan perlu dilakukan secara konsisten dan dapat dipahami publik. Publikasi hasil pemeriksaan dan sanksi, sesuai ketentuan hukum, dapat menunjukkan bahwa aturan berlaku bagi seluruh pelaku pasar.
Kecepatan juga penting. Penanganan perkara yang terlalu lama dapat memperbesar kerugian investor dan menimbulkan persepsi bahwa pelanggaran sulit diselesaikan. OJK perlu menyampaikan tahapan penanganan secara jelas tanpa mengganggu proses hukum.
Meningkatkan transparansi informasi emiten
Investor membutuhkan informasi yang tepat waktu, lengkap, mudah diakses, konsisten antarperiode, dan dapat dibandingkan dengan emiten lain. Kualitas informasi menentukan kemampuan investor dalam menilai kinerja serta risiko perusahaan.
OJK dapat mendorong peningkatan kualitas laporan keuangan, laporan keberlanjutan, dan keterbukaan informasi material. Informasi mengenai transaksi afiliasi, perubahan pengendalian, penggunaan dana, dan risiko usaha perlu disajikan secara jelas.
Transparansi mengurangi kesenjangan informasi antara investor institusional, investor asing, dan investor ritel. Semakin kecil kesenjangan tersebut, semakin rendah risiko investor mengambil keputusan berdasarkan informasi yang tidak lengkap.
Memperkuat perlindungan investor minoritas
Perlindungan pemegang saham minoritas merupakan bagian penting dalam membangun kepercayaan. Area yang perlu mendapat perhatian mencakup transaksi afiliasi, perubahan pengendalian, aksi korporasi, penghapusan pencatatan saham, dan penawaran tender.
Investor asing akan lebih percaya jika hak pemegang saham minoritas memiliki mekanisme perlindungan yang jelas dan dapat ditegakkan. Prosedur persetujuan, keterbukaan informasi, serta penyelesaian sengketa perlu berjalan konsisten.
Menetapkan indikator keberhasilan yang terukur
Keberhasilan pembenahan OJK tidak seharusnya hanya dinilai dari kenaikan IHSG. Indikator yang lebih relevan mencakup kecepatan penyelesaian kasus, jumlah dan kualitas penindakan, perbaikan keterbukaan informasi, penurunan pelanggaran berulang, serta peningkatan kepuasan investor.
Indikator tersebut membantu publik membedakan reformasi yang menghasilkan perubahan dari kebijakan yang hanya bersifat deklaratif.
Peran SRO dan BEI dalam Pembenahan Pasar
Koordinasi SRO perlu diperkuat
SRO adalah organisasi pengatur mandiri yang menjalankan fungsi pengaturan dan pengawasan tertentu dalam ekosistem pasar modal sesuai mandat dan peraturan yang berlaku. Dalam pasar saham, pembahasannya mencakup koordinasi antara BEI, PT Kliring Penjaminan Efek Indonesia (KPEI), dan PT Kustodian Sentral Efek Indonesia (KSEI).
Koordinasi tersebut perlu memastikan data transaksi konsisten, proses kliring dan penyelesaian berjalan andal, risiko operasional dikelola, serta informasi investor dapat diakses secara efisien.
Gangguan pada satu bagian infrastruktur dapat memengaruhi kepercayaan terhadap keseluruhan pasar. Karena itu, standar pelaporan, prosedur darurat, dan komunikasi antarlembaga perlu diuji secara berkala.
BEI perlu membuktikan reformasi pasar
BEI memiliki peran penting dalam meningkatkan kualitas penyelenggaraan perdagangan. Area pembenahan mencakup kecepatan distribusi data pasar, pengawasan pola transaksi tidak wajar, transparansi kebijakan perdagangan, mekanisme penghentian sementara perdagangan, serta akses investor terhadap informasi emiten.
Reformasi harus dirasakan investor domestik dan asing. Pasar yang transparan membantu investor memahami risiko dan mengurangi ruang bagi spekulasi berbasis informasi yang tidak seimbang.
Likuiditas dan kedalaman pasar perlu ditingkatkan
Investor asing mempertimbangkan kemampuan masuk dan keluar dari pasar tanpa menggerakkan harga secara berlebihan. Pasar dengan likuiditas rendah dapat meningkatkan biaya transaksi dan memperbesar risiko ketika investor melakukan penjualan dalam jumlah besar.
Pembenahan dapat mencakup peningkatan jumlah saham dengan likuiditas memadai, perluasan basis investor institusional domestik, serta penguatan peran pembuat pasar sesuai ketentuan. Konsentrasi transaksi pada sejumlah kecil saham berkapitalisasi besar juga perlu dikurangi secara bertahap.
Pasar yang lebih dalam dapat menyerap transaksi besar dengan dampak harga yang lebih rendah. Kondisi tersebut membantu mengurangi tekanan terhadap IHSG ketika terjadi aksi jual asing.
Infrastruktur pasar harus stabil
Keandalan sistem perdagangan dan penyelesaian transaksi merupakan bagian dari kepercayaan investor. Pembenahan perlu mencakup kapasitas sistem, keamanan siber, rencana pemulihan bencana, kecepatan penyampaian informasi gangguan, serta pengujian berkala terhadap prosedur darurat.
Investor tidak hanya menilai apakah transaksi dapat dilakukan dalam kondisi normal. Mereka juga menilai kesiapan pasar menghadapi lonjakan volume, serangan siber, kegagalan sistem, atau gangguan komunikasi.
Dampak Arus Keluar Asing terhadap Pasar Domestik
Tekanan terhadap IHSG dan harga saham
Aksi jual asing dapat menekan saham berkapitalisasi besar yang menjadi sasaran investor institusional. Penurunan saham unggulan kemudian dapat memengaruhi IHSG, meskipun tekanan tidak terjadi secara merata pada seluruh emiten.
Hubungan antara net sell asing dan IHSG tidak selalu linear. IHSG dapat tetap menguat ketika investor domestik menyerap penjualan asing atau ketika kenaikan sejumlah saham besar mengimbangi penurunan saham lain. Sebaliknya, net sell yang tidak terlalu besar dapat memicu penurunan tajam jika likuiditas sedang tipis.
Volatilitas pasar dapat meningkat
Arus keluar besar dapat memperlebar pergerakan harga dan meningkatkan volatilitas. Investor domestik dapat mengikuti aksi jual karena sentimen negatif sehingga tekanan menjadi lebih besar.
Volatilitas tinggi meningkatkan risiko bagi investor ritel yang menggunakan strategi jangka pendek. Keputusan berdasarkan kepanikan dapat membuat investor menjual aset berkualitas pada harga rendah atau membeli saham tanpa analisis memadai.
Nilai tukar dan persepsi risiko ikut terpengaruh
Arus dana keluar dapat meningkatkan permintaan terhadap valuta asing, meskipun dampaknya bergantung pada instrumen, sumber dana, dan mekanisme repatriasi. Pasar juga dapat membaca arus keluar sebagai tanda meningkatnya risiko Indonesia.
Namun, analisis harus membedakan hubungan antara pasar saham, obligasi, dan nilai tukar. Pergerakan pada satu pasar tidak otomatis menjelaskan seluruh kondisi perekonomian.
Peluang bagi investor domestik tetap ada
Aksi jual asing tidak otomatis berarti seluruh saham Indonesia kehilangan daya tarik. Investor domestik dapat menemukan peluang jika fundamental emiten tetap kuat, valuasi menjadi lebih wajar, arus kas sehat, dan prospek sektor masih baik.
Harga turun bukan alasan tunggal untuk membeli. Investor perlu menilai apakah penurunan mencerminkan risiko permanen atau hanya tekanan pasar sementara.
Cara Investor Membaca Situasi
Jangan memakai data net sell secara terpisah
Investor perlu menggabungkan data net sell dengan kinerja laba, valuasi, volume transaksi, kepemilikan asing, kondisi makroekonomi, dan arah kebijakan regulator.
Net sell menunjukkan perilaku transaksi dalam periode tertentu, bukan penilaian lengkap terhadap nilai intrinsik perusahaan. Saham yang banyak dijual asing belum tentu buruk, sementara saham yang dibeli asing belum tentu sesuai dengan tujuan dan toleransi risiko setiap investor.
Periksa sumber dan periode pengukuran
Setiap angka perlu memiliki tanggal, periode transaksi, definisi investor asing, sumber resmi, dan metode perhitungan. Investor perlu menghindari perbandingan angka harian dengan angka kumulatif tanpa penjelasan.
Angka Rp84 triliun perlu diverifikasi berdasarkan periode dan jenis transaksi sebelum digunakan sebagai dasar kesimpulan. Materi sumber menyebut angka tersebut, tetapi belum menyediakan rincian lengkap mengenai tujuan aliran dana.
Fokus pada kualitas perusahaan
Penilaian emiten perlu mencakup pertumbuhan pendapatan, margin keuntungan, arus kas operasi, tingkat utang, tata kelola, dan risiko industri. Investor juga perlu memperhatikan kemampuan perusahaan mempertahankan kinerja dalam kondisi ekonomi yang berubah.
Pergerakan dana asing dapat menjadi informasi tambahan, bukan dasar tunggal keputusan investasi.
Indikator Kepercayaan Mulai Pulih
Kepercayaan dapat mulai pulih jika intensitas net sell asing menurun, pembelian asing menjadi lebih konsisten, dana kembali masuk ke berbagai sektor, dan partisipasi asing dalam penawaran umum atau aksi korporasi meningkat.
Pembelian pada satu atau dua saham belum cukup menunjukkan pemulihan luas. Investor perlu melihat apakah arus dana menyebar dan bertahan dalam beberapa periode.
Dari sisi pasar, tanda pemulihan dapat terlihat melalui likuiditas yang membaik, selisih harga yang lebih efisien, volatilitas yang menurun secara sehat, berkurangnya gangguan perdagangan, serta pergerakan harga yang lebih mencerminkan fundamental.
Dari sisi regulator, indikatornya mencakup penanganan kasus secara transparan, informasi emiten yang lebih seragam, tindak lanjut pengaduan investor, target reformasi BEI yang jelas, dan komunikasi OJK serta SRO yang konsisten.
Kesimpulan: Investor Menunggu Bukti
Keluarnya investor asing, net sell yang besar, serta laporan dana sekitar Rp84 triliun menunjukkan tekanan kepercayaan yang perlu ditanggapi serius. Namun, penyebab arus keluar tidak boleh disederhanakan menjadi satu faktor. Perubahan strategi global, kondisi makroekonomi, risiko nilai tukar, valuasi, likuiditas, dan tata kelola dapat saling memengaruhi.
OJK, BEI, dan SRO perlu menunjukkan pembenahan melalui penegakan aturan, transparansi, perlindungan investor, penguatan infrastruktur, serta peningkatan likuiditas. Reformasi harus memiliki target, jadwal, dan indikator keberhasilan yang dapat dinilai publik.
Pasar saham Indonesia tetap memiliki potensi. Pemulihan kepercayaan membutuhkan bukti nyata dan konsistensi, bukan sekadar pernyataan. Investor perlu memantau data resmi, laporan emiten, kebijakan regulator, kualitas perdagangan, serta perkembangan arus dana sebelum mengambil keputusan investasi.
Pertanyaan yang Sering Diajukan
Mengapa investor asing keluar dari pasar saham Indonesia?
Penyebabnya dapat berasal dari kombinasi faktor global, kondisi makroekonomi, perubahan valuasi, penyesuaian portofolio, risiko nilai tukar, serta persepsi terhadap tata kelola pasar. Sumber yang tersedia belum memberikan satu penyebab utama yang dapat dipastikan.
Apa arti net sell asing di pasar saham?
Net sell asing berarti nilai transaksi jual investor asing lebih besar daripada nilai transaksinya dalam periode tertentu. Data ini menunjukkan tekanan jual, tetapi tidak otomatis membuktikan bahwa seluruh investor asing meninggalkan Indonesia secara permanen.
Benarkah dana asing sekitar Rp84 triliun keluar dari pasar saham Indonesia?
Materi sumber menyebut dana investor asing sekitar Rp84 triliun keluar dari pasar saham Indonesia. Angka tersebut perlu diverifikasi berdasarkan tanggal, periode pengukuran, jenis transaksi, dan sumber resmi sebelum digunakan sebagai kesimpulan akhir.
Apa peran OJK dalam mengembalikan kepercayaan investor?
OJK berperan memperkuat pengawasan, menegakkan aturan, meningkatkan keterbukaan informasi, melindungi investor minoritas, dan memastikan pelanggaran pasar modal ditangani secara konsisten serta transparan.
Apa yang dimaksud dengan SRO di pasar modal?
SRO adalah organisasi pengatur mandiri yang menjalankan fungsi pengaturan dan pengawasan tertentu dalam ekosistem pasar modal sesuai mandat serta peraturan yang berlaku. Dalam pasar saham, pembahasannya berkaitan dengan koordinasi penyelenggara perdagangan, kliring, dan penyelesaian transaksi.
Apa yang perlu dilakukan investor ritel saat asing melakukan net sell besar?
Investor ritel perlu memeriksa periode data, fundamental emiten, valuasi, likuiditas, dan risiko portofolio. Keputusan membeli atau menjual sebaiknya tidak hanya didasarkan pada net sell asing atau pergerakan IHSG dalam jangka pendek.