Nomor HP Aktif 10 Tahun sebagai Pengganti Skor Kredit
Nomor HP yang aktif selama 10 tahun dapat menjadi salah satu data alternatif pengganti skor kredit dalam menilai kelayakan pembiayaan. Informasi ini berpotensi membantu masyarakat yang belum memiliki riwayat pinjaman formal, kartu kredit, atau catatan pembayaran dalam sistem kredit konvensional. Sumber 1
Namun, nomor ponsel lama tidak menjamin persetujuan otomatis. Penyedia pembiayaan tetap menilai penghasilan, identitas, kewajiban berjalan, tujuan penggunaan dana, kemampuan membayar, dan kebijakan risiko internal.
Apa Itu Pengganti Skor Kredit?
Skor kredit konvensional
Skor kredit adalah penilaian terhadap risiko seseorang dalam memenuhi kewajiban pembayaran. Lembaga keuangan biasanya mempertimbangkan:
- Riwayat pinjaman dan ketepatan pembayaran.
- Jumlah kewajiban yang sedang berjalan.
- Frekuensi pengajuan pembiayaan.
- Konsistensi identitas.
- Penghasilan dan kondisi keuangan.
- Status pekerjaan atau usaha.
Skor kredit membantu memperkirakan risiko, tetapi bukan satu-satunya dasar keputusan. Pemohon dengan riwayat kredit baik tetap dapat ditolak jika penghasilan tidak sebanding dengan cicilan atau dokumennya tidak lengkap.
Sebaliknya, tidak adanya skor kredit formal bukan berarti seseorang tidak layak memperoleh pembiayaan. Penyedia dana dapat menggunakan data alternatif untuk melengkapi informasi yang tersedia.
Penilaian kredit alternatif
Penilaian kredit alternatif memperkirakan kelayakan pembiayaan menggunakan data di luar riwayat pinjaman konvensional. Data yang dapat dipertimbangkan, bergantung pada kebijakan penyedia, meliputi:
- Lama penggunaan nomor ponsel.
- Konsistensi nama dan identitas.
- Riwayat transaksi dan pembayaran layanan.
- Aktivitas rekening atau dompet digital.
- Data usaha dan arus kas.
- Informasi yang diberikan langsung oleh pemohon.
Istilah pembiayaan tanpa skor kredit tidak berarti pengajuan dilakukan tanpa pemeriksaan. Penilaian tetap berlangsung, tetapi sumber datanya tidak hanya berasal dari riwayat kredit formal.
Mengapa Nomor Ponsel Lama Dapat Dipertimbangkan?
Nomor ponsel terhubung dengan berbagai layanan, seperti rekening, pembayaran, akun belanja, layanan keuangan digital, dan verifikasi identitas. Nomor yang digunakan dalam jangka panjang dapat menjadi sinyal stabilitas kontak serta membantu proses verifikasi.
Penyedia pembiayaan mungkin menganggap nomor lama lebih mudah dihubungkan dengan akun atau riwayat layanan daripada nomor yang baru dibuat atau sering berganti. Namun, usia nomor hanya menunjukkan riwayat penggunaan. Informasi tersebut tidak membuktikan bahwa pemiliknya memiliki penghasilan cukup atau mampu membayar cicilan.
Istilah yang tepat adalah dapat menjadi pertimbangan, bukan pasti menjadi pengganti skor kredit.
Bagaimana Nomor HP Aktif 10 Tahun Dinilai?
Stabilitas kepemilikan
Nomor HP aktif selama 10 tahun dapat menunjukkan saluran komunikasi yang relatif stabil. Penyedia mungkin menggunakannya sebagai salah satu variabel dalam model risiko, terutama ketika pemohon belum memiliki riwayat pinjaman formal.
Verifikasi identitas
Nomor ponsel biasanya diperiksa bersama:
- Nama dan nomor identitas.
- Alamat tempat tinggal.
- Rekening bank.
- Informasi pekerjaan atau usaha.
- Akun layanan keuangan.
Ketidaksesuaian data dapat memicu pemeriksaan tambahan. Nomor lama juga tidak cukup jika identitas pemohon tidak dapat diverifikasi atau nomor tersebut tidak lagi dikendalikan oleh pemohon.
Kemampuan membayar
Stabilitas nomor dan kapasitas pembayaran merupakan dua hal berbeda. Seseorang dapat memiliki nomor selama 10 tahun, tetapi tetap tidak memenuhi syarat karena penghasilan rendah, pekerjaan tidak stabil, atau kewajiban yang besar. Sebaliknya, pemilik nomor baru dapat memiliki kemampuan membayar yang baik.
Karena itu, bukti pendapatan, arus kas, dan kewajiban berjalan tetap lebih relevan dalam menilai kemampuan membayar.
Data pendukung lainnya
Penyedia dapat meminta:
- Slip gaji.
- Mutasi rekening.
- Catatan penjualan dan invoice.
- Dokumen usaha.
- Bukti transaksi.
- Informasi tempat tinggal.
- Data pasangan atau penjamin jika diperlukan.
Tidak semua lembaga pembiayaan menerapkan penilaian berdasarkan usia nomor ponsel. Penerapannya bergantung pada teknologi, kebijakan, jenis produk, peraturan, dan persetujuan penggunaan data.
Siapa yang Berpotensi Terbantu?
Penilaian kredit alternatif berpotensi membantu:
- Pekerja informal.
- Pelaku usaha mikro dan kecil.
- Nasabah baru.
- Pemohon tanpa riwayat kredit formal.
- Masyarakat dengan data kredit terbatas.
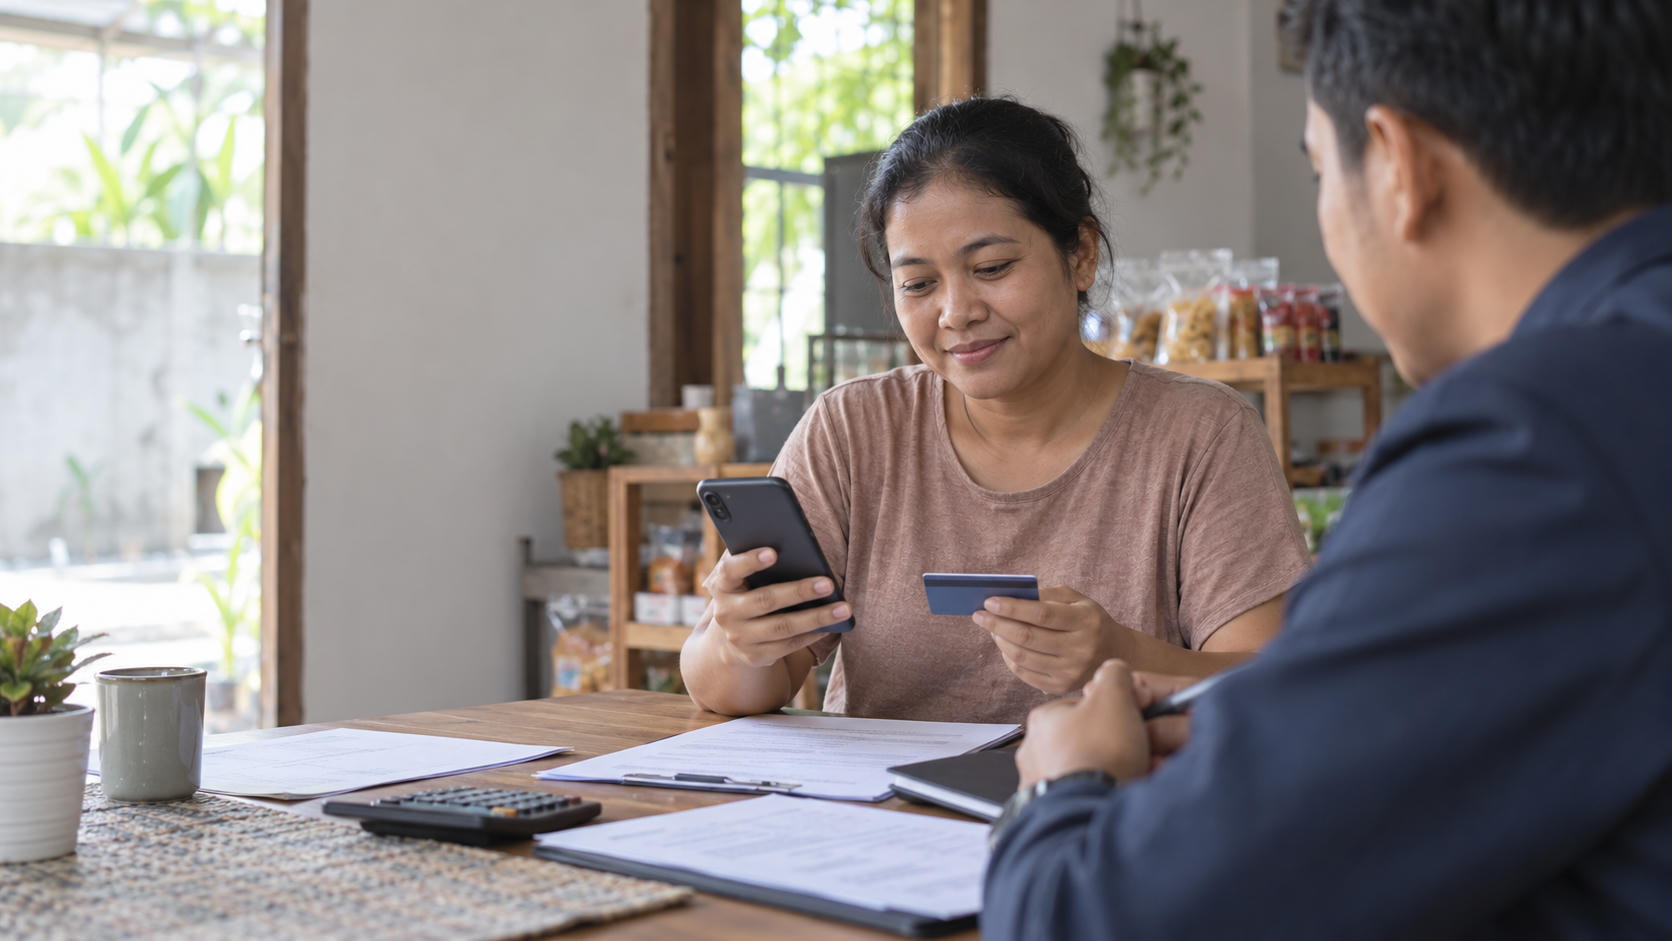
Pemilik usaha kecil sebaiknya menyiapkan catatan penjualan, bukti transaksi, mutasi rekening, invoice, bukti pembayaran pelanggan, catatan pengeluaran, dan dokumen legalitas jika tersedia. Dokumen tersebut membantu penyedia menilai kegiatan usaha secara lebih langsung.
Produk yang mungkin menggunakan penilaian tambahan mencakup pembiayaan barang konsumsi, pembiayaan produktif, pinjaman usaha, layanan keuangan digital, serta pembiayaan kendaraan atau peralatan. Plafon, tenor, biaya, uang muka, dan tingkat imbal hasil ditentukan oleh masing-masing penyedia.
Apakah Nomor HP Aktif 10 Tahun Menjamin Persetujuan?
Jawabannya, tidak. Nomor tersebut hanya salah satu faktor penilaian. Keputusan akhir dapat dipengaruhi oleh:
- Pendapatan dan rasio cicilan terhadap penghasilan.
- Riwayat pembayaran.
- Status pekerjaan dan stabilitas usaha.
- Kelengkapan dokumen.
- Jumlah pinjaman yang sedang berjalan.
- Tujuan penggunaan dana.
- Jaminan atau uang muka jika diwajibkan.
Bedakan beberapa tahap berikut:
- Bisa mengajukan: memenuhi syarat administratif awal.
- Layak dinilai: data cukup untuk dianalisis.
- Disetujui: risiko dan kemampuan pembayaran sesuai kebijakan.
- Dicairkan: seluruh persyaratan lanjutan telah dipenuhi.
Nomor lama mungkin membantu pemeriksaan awal, tetapi tidak menghapus tahapan analisis lainnya.
Manfaat dan Risiko Penilaian Kredit Alternatif
Manfaat
Data alternatif dapat memperluas akses layanan keuangan, mempercepat verifikasi, dan mendorong produk yang lebih inklusif. Manfaat tersebut harus disertai biaya transparan, cicilan yang sesuai kemampuan, keamanan data, dan mekanisme pengaduan.
Risiko privasi
Nomor ponsel yang digabungkan dengan lokasi, kontak, transaksi, akun digital, dan informasi finansial dapat membentuk profil sensitif. Sebelum memberikan persetujuan, pahami:
- Data yang dikumpulkan.
- Tujuan dan lama penyimpanan.
- Pihak yang dapat mengakses data.
- Cara data digunakan dalam penilaian.
- Mekanisme koreksi atau penghapusan data jika tersedia.
Risiko data tidak akurat
Nomor lama dapat terdaftar atas nama orang lain, berpindah kepemilikan, dipakai bersama keluarga, menjadi nomor kantor, atau terhubung dengan data lama. Karena itu, usia nomor tidak boleh menjadi satu-satunya dasar keputusan.
Risiko kebocoran dan bias algoritmik
Laporan mengenai kebocoran data pada tujuh perusahaan keuangan menunjukkan pentingnya keamanan informasi, meskipun laporan tersebut tidak membuktikan hubungan langsung dengan penilaian berdasarkan nomor ponsel. Sumber 7
Dampaknya dapat berupa penipuan, pemalsuan identitas, pengambilalihan akun, pengajuan tanpa persetujuan, dan penyalahgunaan dokumen. Model otomatis juga dapat menghasilkan keputusan tidak adil jika datanya keliru atau bias. Pemohon perlu memiliki saluran untuk meminta penjelasan dan memperbaiki informasi yang tidak benar.
Cara Meningkatkan Peluang Mendapat Pembiayaan
- Pastikan data pada kartu identitas, nomor ponsel, rekening, akun keuangan, dan dokumen penghasilan konsisten.
- Siapkan slip gaji, mutasi rekening, catatan penjualan, invoice, bukti pembayaran pelanggan, dan dokumen legalitas usaha.
- Bayar cicilan serta tagihan tepat waktu.
- Hitung total cicilan, biaya administrasi, denda, dan kebutuhan rumah tangga sebelum mengambil pinjaman baru.
- Periksa legalitas penyedia, bunga atau imbal hasil, tenor, total pembayaran, jaminan, kebijakan data, dan mekanisme pengaduan.
- Jangan membayar biaya di muka kepada pihak yang menjanjikan persetujuan tanpa pemeriksaan kemampuan bayar.
Tips Keamanan
Berikan persetujuan setelah membaca tujuan pengumpulan data. Hindari memberikan akses ke data yang tidak relevan. Jangan membagikan kata sandi, PIN, kode OTP, nomor kartu, data perbankan, atau foto dokumen kepada pihak yang tidak terverifikasi.
Penyedia yang sah tidak seharusnya meminta kode rahasia sebagai jaminan persetujuan. Jika menerima pesan atau panggilan mencurigakan, simpan bukti, hubungi penyedia melalui kanal resmi, dan laporkan indikasi penipuan kepada otoritas atau platform terkait.
Kesimpulan
Nomor HP aktif 10 tahun berpotensi menjadi data alternatif untuk membantu menilai kelayakan pembiayaan, terutama bagi masyarakat tanpa riwayat kredit formal. Namun, nomor lama bukan jaminan persetujuan dan tidak menggantikan penilaian atas pendapatan, kemampuan membayar, identitas, kewajiban berjalan, serta kelengkapan dokumen.
Sebelum mengajukan pembiayaan, periksa legalitas penyedia, bandingkan total biaya, siapkan bukti pendapatan, dan baca kebijakan penggunaan data. Jangan menyerahkan PIN, kata sandi, kode OTP, atau dokumen pribadi kepada pihak tidak resmi.
Pertanyaan yang Sering Diajukan
Apakah nomor HP aktif 10 tahun pasti mendapatkan pembiayaan?
Tidak. Nomor tersebut mungkin menjadi salah satu data alternatif, tetapi persetujuan tetap bergantung pada penghasilan, identitas, kewajiban berjalan, riwayat pembayaran, dan kebijakan penyedia.
Mengapa nomor ponsel lama dapat dipertimbangkan?
Nomor yang digunakan dalam waktu lama dapat menjadi indikator stabilitas kontak dan konsistensi identitas. Namun, nomor tersebut bukan bukti langsung kemampuan membayar cicilan.
Apakah orang tanpa riwayat kredit dapat mengajukan pembiayaan?
Bisa, selama memenuhi persyaratan penyedia. Penyedia tetap dapat meminta bukti penghasilan, mutasi rekening, atau dokumen tambahan.
Data apa yang biasanya diminta selain nomor HP?
Penyedia dapat meminta identitas, alamat, informasi pekerjaan atau usaha, bukti pendapatan, rekening bank, dan informasi kewajiban berjalan.
Apakah aman memberikan nomor HP?
Aman jika diberikan kepada penyedia legal melalui kanal resmi. Periksa kebijakan privasi dan jangan membagikan PIN, kata sandi, atau kode OTP.
Apa yang dilakukan jika pengajuan ditolak?
Periksa identitas, bukti penghasilan, kewajiban berjalan, dan riwayat pembayaran. Jika tersedia, minta penjelasan mengenai faktor yang memengaruhi keputusan. Hindari mengajukan pembiayaan berulang kali tanpa memperbaiki penyebab penolakan.