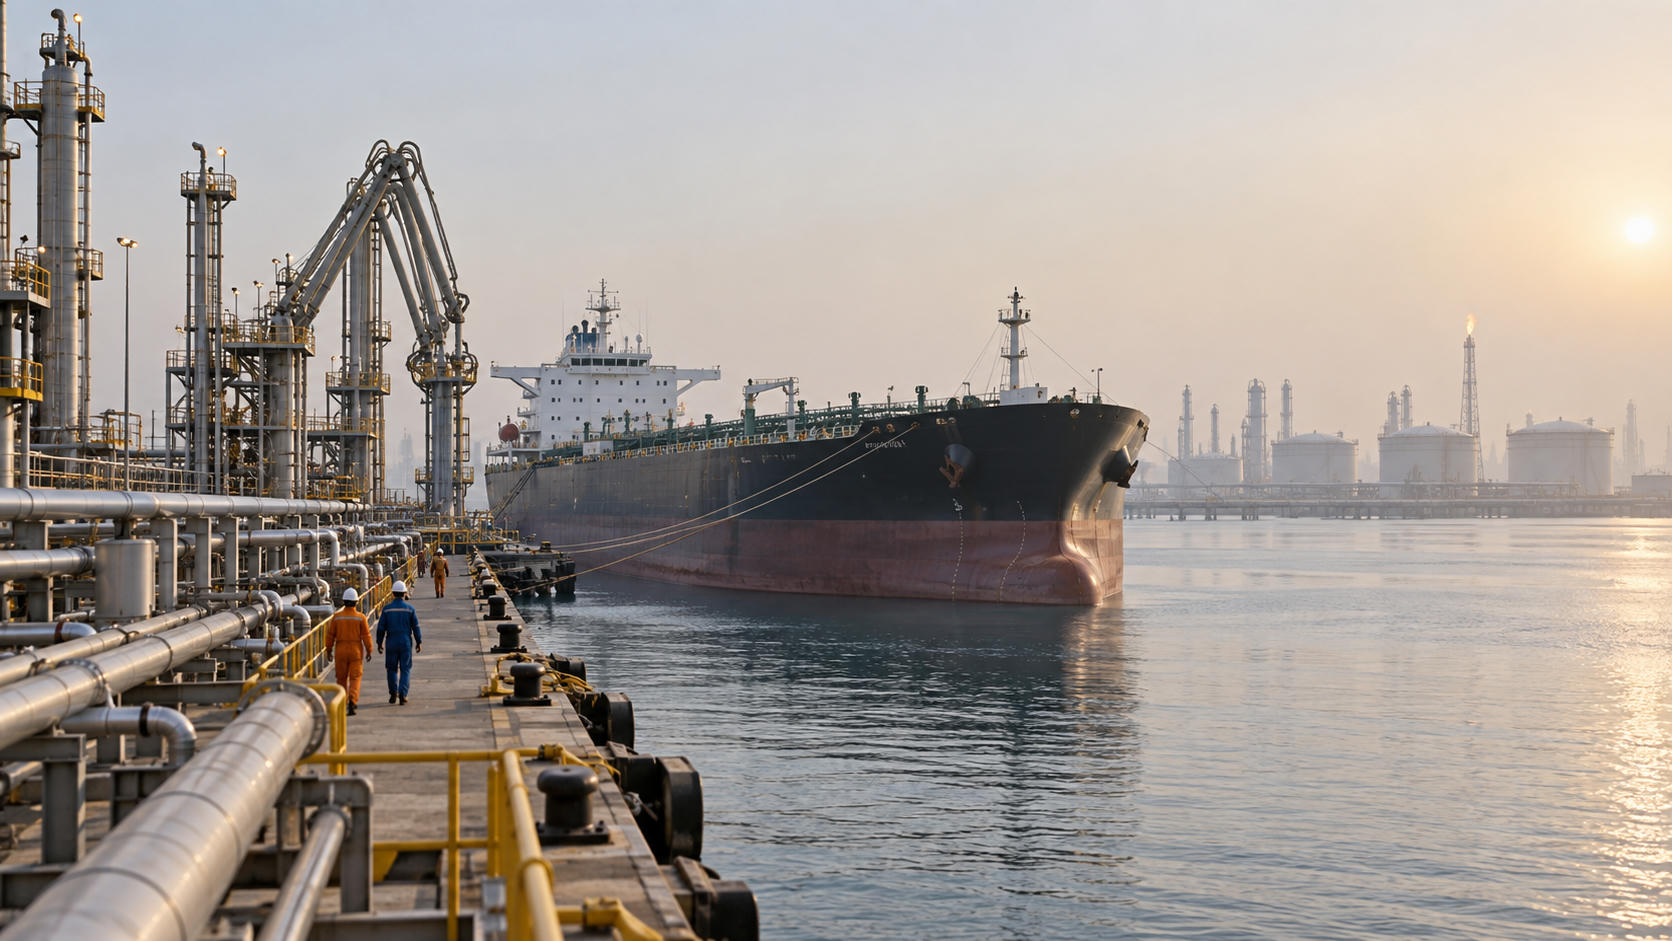
Pasokan Teluk Meningkat, Harga Minyak Dunia Jatuh di Bawah USD100 per Barel
Pasar komoditas energi internasional mengalami pergeseran struktural yang signifikan. Lonjakan pasokan minyak mentah dari produsen utama di kawasan Teluk menekan harga minyak mentah acuan global hingga menembus ke bawah batas psikologis USD100 per barel. Dinamika ini dipicu oleh peningkatan kuota produksi, pemulihan kapasitas cadangan kilang, serta pelemahan permintaan global akibat tekanan ekonomi makro.
1. Dinamika Penurunan Harga Minyak Mentah Global
+-------------------------------------------------------------------------+
|                  TREN PENURUNAN HARGA MINYAK MENTAH                    |
|                                                                         |
|  USD/Barel                                                              |
|   120 |       /\                                                        |
|   110 |      /  \      /\                                               |
|   100 |-- - / -  \ - -/ - \ - - - Ambang Batas Psikologis (USD100) - - -|
|    90 |    /      \  /     \                                            |
|    80 |            \/       \________ (Level Support Baru)              |
|       +----------------------------------------------------> Waktu     |
+-------------------------------------------------------------------------+
1.1 Pergerakan Minyak Brent dan WTI Menembus Level Psikologis
Kontrak berjangka minyak mentah jenis Brent dan West Texas Intermediate (WTI) mencatat tren koreksi beruntun pada bursa komoditas ICE London dan New York Mercantile Exchange (NYMEX). Harga Brent, yang sebelumnya bertahan di kisaran USD105 hingga USD115 per barel, terkoreksi tajam melewati level penahan teknikal utama USD100 per barel.
Penurunan ini diikuti oleh WTI yang tertekan hingga menyentuh kisaran USD90–USD95 per barel. Tekanan jual terjadi serentak di pasar spot maupun pasar berjangka. Volume perdagangan harian menunjukkan peningkatan aktivitas pelepasan kontrak berjangka oleh manajer investasi dan dana lindung nilai (hedge funds). Kurva struktur pasar yang sebelumnya mencerminkan kondisi kelangkaan pasokan ekstrem (backwardation) mulai mendatar, mengindikasikan bahwa ketatnya ketersediaan fisik minyak di pasar spot telah mereda secara signifikan.
1.2 Korelasi Sentimen Pasar terhadap Ambang Batas USD100
Level USD100 per barel berfungsi sebagai ambang batas psikologis sekaligus batas teknikal kritis bagi pelaku pasar energi dan institusi keuangan. Penembusan ke bawah level ini memicu gelombang likuidasi otomatis (stop-loss triggers) pada berbagai portofolio perdagangan institusional.
Para spekulan pasar yang sebelumnya mengakumulasi posisi beli (long positions) mempercepat aksi ambil untung (profit taking) dan keluar dari pasar komoditas energi. Penembusan level support ini mengubah sentimen pasar dari bullish menjadi netral-cenderung-bearish. Kekhawatiran akan keterbatasan suplai global tergeser oleh realitas meningkatnya aliran kargo fisik dari pelabuhan-pelabuhan ekspor di Timur Tengah.
2. Faktor Pendorong Peningkatan Pasokan dari Kawasan Teluk
| Negara Produsen | Langkah Peningkatan Kapasitas | Infrastruktur Kunci |
|---|---|---|
| Arab Saudi | Peningkatan kuota harian bertahap, optimalisasi ladang lepas pantai | Fasilitas stabilisasi Abqaiq, Terminal Ras Tanura |
| Uni Emirat Arab | Pemanfaatan kapasitas cadangan, monetisasi cadangan berbiaya rendah | Ladang Upper Zakum, Terminal Fujairah |
| Irak | Peningkatan fasilitas pemompaan selatan | Pelabuhan Basra Oil Terminal (BOT) |
| Kuwait | Ekspansi produksi minyak berat, operasional kilang baru | Ladang Al-Zour dan Ratqa |
2.1 Peningkatan Kuota dan Kapasitas Produksi Negara Produsen
Negara-negara produsen di kawasan Teluk memanfaatkan fleksibilitas fasilitas hulu untuk menggenjot volume produksi. Arab Saudi dan Uni Emirat Arab (UEA) memimpin ekspansi ini dengan menaikkan laju pemompaan harian mendekati batas kapasitas efektif mereka. Peningkatan ini didukung oleh modernisasi infrastruktur ekspor, optimalisasi ladang minyak lepas pantai, serta pengoperasian unit pengolahan baru di kawasan Ras Tanura dan Ruwais.
Irak dan Kuwait turut meningkatkan aliran ekspor mereka. Otoritas perminyakan Irak meningkatkan pengapalan minyak mentah jenis Basra Medium dan Basra Heavy melalui terminal ekspor di Teluk Persia. Sementara itu, Kuwait mengoptimalkan produksi minyak berat dari ladang Ratqa utara serta menstabilkan operasi kilang Al-Zour. Peningkatan volume fisik ini tercermin dari kenaikan frekuensi keberangkatan kapal tanker ukuran sangat besar (Very Large Crude Carriers atau VLCC) dari terminal-terminal Teluk menuju pasar Asia dan Eropa.
2.2 Kebijakan Aliansi OPEC+ dan Penyesuaian Target
Aliansi OPEC+ (Organisasi Negara-Negara Pengekspor Minyak beserta sekutunya) secara konsisten menerapkan rencana pembukaan kembali pasokan yang sebelumnya dikurangi selama periode pandemi. Aliansi ini merealisasikan pengembalian kuota bulanan guna merespons permintaan stabilitas pasar dari negara-negara konsumen utama.
Tingkat kepatuhan (compliance rate) negara-negara inti Teluk berada pada level tinggi, di mana Arab Saudi, UEA, dan Kuwait secara disiplin memenuhi target kuota yang disepakati. Langkah ini menyeimbangkan kekurangan produksi dari sejumlah anggota OPEC+ lain yang menghadapi kendala teknis dan investasi infrastruktur hulu. Komitmen pasokan terukur dari kelompok Teluk memberikan kepastian volume bagi kilang-kilang global, sekaligus mengeliminasi premi risiko pasokan yang sebelumnya mendongkrak harga minyak.
3. Faktor Makroekonomi Penekan Permintaan Energi
+-------------------------------------------------------------------------+
|                  FAKTOR MAKROEKONOMI PENURUN HARGA                     |
|                                                                         |
|      [ Suku Bunga Global Naik ] -----> [ Perlambatan Sektor Industri ]  |
|                 |                                     |                 |
|                 v                                     v                 |
|      [ Penguatan Indeks USD ]          [ Penurunan Konsumsi Energi ]    |
|                 |                                     |                 |
|                 +----------------> <------------------+                 |
|                                    |                                    |
|                                    v                                    |
|                   [ Koreksi Harga Minyak Global ]                       |
+-------------------------------------------------------------------------+
3.1 Kekhawatiran Resesi Global dan Penurunan Konsumsi
Kenaikan suku bunga acuan secara agresif oleh bank-bank sentral utama dunia, termasuk Federal Reserve Amerika Serikat dan Bank Sentral Eropa (ECB), memicu perlambatan laju ekspansi ekonomi global. Pengetatan likuiditas menekan aktivitas manufaktur dan konsumsi domestik di negara-negara ekonomi terbesar.
Data Indeks Manajer Pembelian (Purchasing Managers’ Index / PMI) sektor manufaktur di Eropa, Amerika Serikat, dan kawasan Asia menunjukkan kontraksi aktivitas pabrik. Perlambatan sektor logistik, penurunan frekuensi kargo laut internasional, serta pemulihan industri hilir yang lebih lambat dari perkiraan di Tiongkok menyebabkan Badan Energi Internasional (International Energy Agency / IEA) dan OPEC merevisi ke bawah proyeksi pertumbuhan permintaan minyak harian global. Penurunan estimasi konsumsi ini menciptakan ekspektasi surplus pasokan di pasar fisik.
3.2 Penguatan Dolar AS terhadap Mata Uang Utama
Penguatan indeks Dolar Amerika Serikat (DXY) menjadi katalis tambahan yang menekan daya beli energi global. Mengingat sebagian besar transaksi minyak mentah global diselesaikan dalam denominasi Dolar AS, apresiasi mata uang tersebut membuat biaya impor energi menjadi lebih mahal bagi negara-negara yang menggunakan mata uang non-dolar.
Pelemahan nilai tukar mata uang lokal di kawasan Eropa, Asia, dan Amerika Latin terhadap Dolar AS menekan marjin keuntungan kilang lokal dan membebani neraca pembayaran importir. Akibatnya, importir non-dolar membatasi volume pembelian fisik hanya untuk kebutuhan operasional mendesak (hand-to-mouth buying), menahan pembentukan stok strategis baru, dan beralih mengoptimalkan cadangan domestik. Penurunan permintaan impor ini secara langsung menekan kurva harga minyak mentah internasional.
4. Implikasi Penurunan Harga Minyak bagi Perekonomian
+-------------------------------------------------------------------------+
|                    DAMPAK TRANSMISI HARGA MINYAK                        |
|                                                                         |
|   Harga Minyak Turun < USD100                                           |
|        |                                                                |
|        +---> [ Biaya Energi Rendah ] ---> Beban Inflasi Melunak         |
|        |                                                                |
|        +---> [ Ongkos Angkut Turun ] ---> Efisiensi Rantai Pasok Global |
|        |                                                                |
|        +---> [ Belanja Impor Turun ] ---> Ruang Fiskal Importir Meluas  |
+-------------------------------------------------------------------------+
4.1 Efek Disinflasi dan Biaya Rantai Pasok Global
Koreksi harga minyak di bawah USD100 per barel memberikan efek disinflasi langsung terhadap struktur harga global. Penurunan harga minyak mentah menurunkan beban biaya pengilangan bahan bakar motor, avtur, dan solar industri, yang selanjutnya menurunkan Indeks Harga Produsen (PPI) di berbagai negara industri.
Penurunan komponen biaya bahan bakar meringankan tarif angkutan logistik global, baik moda transportasi laut, darat, maupun udara. Penurunan ongkos kargo internasional membantu menstabilkan harga komoditas pangan, bahan baku manufaktur, dan barang konsumsi akhir. Kondisi ini meredakan laju inflasi umum (headline inflation) dan memberikan ruang bagi perbankan sentral untuk mengevaluasi ritme pengetatan moneter.
4.2 Dampak Fiskal terhadap Anggaran Negara Berkembang
Bagi negara-negara berkembang yang berstatus sebagai net-importir minyak mentah, harga minyak yang lebih rendah mengurangi tekanan terhadap neraca transaksi berjalan dan stabilitas nilai tukar domestik. Belanja devisa untuk pengadaan impor produk hidrokarbon menurun secara proporsional.
Di sektor keuangan publik, pelemahan harga minyak global memberikan fleksibilitas fiskal terhadap Anggaran Pendapatan dan Belanja Negara (APBN). Alokasi anggaran untuk subsidi bahan bakar minyak (BBM) dan kompensasi energi mengalami penghematan, sehingga membatasi pelebaran defisit fiskal. Dana publik dapat dialihkan ke program pembangunan infrastruktur prioritas, jaring pengaman sosial, dan penguatan cadangan devisa nasional.
5. Prospek Pasar dan Proyeksi Harga Jangka Menengah
5.1 Skenario Intervensi Produksi Lanjutan
Penurunan harga yang berkepanjangan membatasi pendapatan fiskal negara-negara produsen hidrokarbon. Sebagian besar anggota OPEC+ memiliki tingkat harga impas fiskal (fiscal breakeven oil price) yang berkisar antara USD75 hingga USD85 per barel untuk mendanai proyek diversifikasi domestik dan menjaga stabilitas anggaran negara.
Jika harga pasar mendekati atau menembus batas bawah toleransi fiskal tersebut, aliansi OPEC+ memiliki kerangka operasional untuk menggelar pertemuan luar biasa dan menyepakati pemotongan kuota produksi darurat. Kapasitas intervensi ini berfungsi sebagai instrumen untuk membentuk lantai harga (price floor) guna mencegah penurunan harga komoditas yang tidak terkendali di pasar internasional.
5.2 Keseimbangan Baru Pasokan-Permintaan
Pasar minyak mentah global diproyeksikan membentuk titik keseimbangan baru (new equilibrium) pada kuartal-kuartal mendatang. Di sisi pasokan, ekspansi kapasitas dari kawasan Teluk diimbangi oleh pertumbuhan produksi non-OPEC, khususnya dari Amerika Serikat (cekungan Permian), Brasil, dan Guyana.
Di sisi permintaan, arah transisi energi, adopsi kendaraan listrik, serta laju pemulihan ekonomi global akan menjadi determinan utama volume konsumsi harian. Meskipun pasokan melimpah membatasi potensi kenaikan harga ekstrem, faktor risiko geopolitik di sekitar selat pelayaran strategis serta anomali cuaca ekstrem tetap berpotensi memicu volatilitas harga jangka pendek.
Pertanyaan yang Sering Diajukan (FAQ)
Mengapa pasokan dari kawasan Teluk menyebabkan harga minyak jatuh di bawah USD100?
Peningkatan volume ekspor dari produsen utama seperti Arab Saudi dan UEA menambah suplai minyak mentah di pasar global. Ketersediaan fisik yang melimpah mengurangi premi risiko kelangkaan, memicu aksi jual teknikal hingga harga menembus level psikologis USD100.
Apa dampak penurunan harga minyak dunia bagi negara pengimpor minyak?
Negara pengimpor minyak mendapatkan ruang fiskal tambahan melalui penurunan beban subsidi bahan bakar serta perbaikan defisit neraca perdagangan migas, yang berkontribusi pada penurunan tekanan inflasi domestik.
Bagaimana kebijakan OPEC+ memengaruhi stabilitas harga ke depan?
OPEC+ memegang kapasitas cadangan terbesar di dunia. Jika harga turun di bawah level keekonomian anggaran negara anggota, aliansi ini memiliki opsi memangkas kuota produksi guna menyeimbangkan kembali pasar.
Apakah penurunan harga minyak saat ini bersifat permanen?
Tidak. Pergerakan harga tetap volatil karena dipengaruhi dinamika geopolitik, kebijakan suku bunga bank sentral global, serta tingkat pemulihan permintaan industri di negara-negara ekonomi utama.
Faktor apa yang dapat mendorong harga minyak kembali naik di atas USD100?
Faktor pemicu mencakup potensi eskalasi konflik di jalur distribusi energi, gangguan produksi mendadak, keputusan pemangkasan kuota oleh OPEC+, atau lonjakan konsumsi akibat stimulus ekonomi global.





