Warga RI Mulai Tinggalkan Uang Tunai, Begini Datanya
Perkembangan teknologi finansial mengubah pola konsumsi dan cara bertransaksi masyarakat Indonesia secara fundamental. Ketergantungan terhadap uang fisik mulai tergeser oleh instrumen pembayaran berbasis digital yang menawarkan kecepatan, efisiensi, dan integrasi sistem. Pergeseran ini bukan sekadar tren sesaat, melainkan perubahan struktural dalam cara masyarakat memandang uang sebagai alat tukar, yang berdampak pada perilaku belanja, pengelolaan keuangan pribadi, hingga strategi operasional pelaku usaha dari skala mikro sampai korporasi besar.
Tren Pergeseran Transaksi: Dari Uang Tunai Menuju Ekosistem Digital
Gambaran Umum Penurunan Penggunaan Uang Kartal di Indonesia
Frekuensi penggunaan uang kertas dan logam dalam aktivitas ekonomi harian menunjukkan penurunan yang konsisten. Konsumen di area urban hingga suburban beralih mengandalkan telepon pintar untuk menyelesaikan transaksi belanja harian, pembayaran tagihan, hingga transportasi publik. Perubahan ini didorong oleh ketersediaan opsi pembayaran nirsentuh yang memangkas waktu transaksi di kasir.
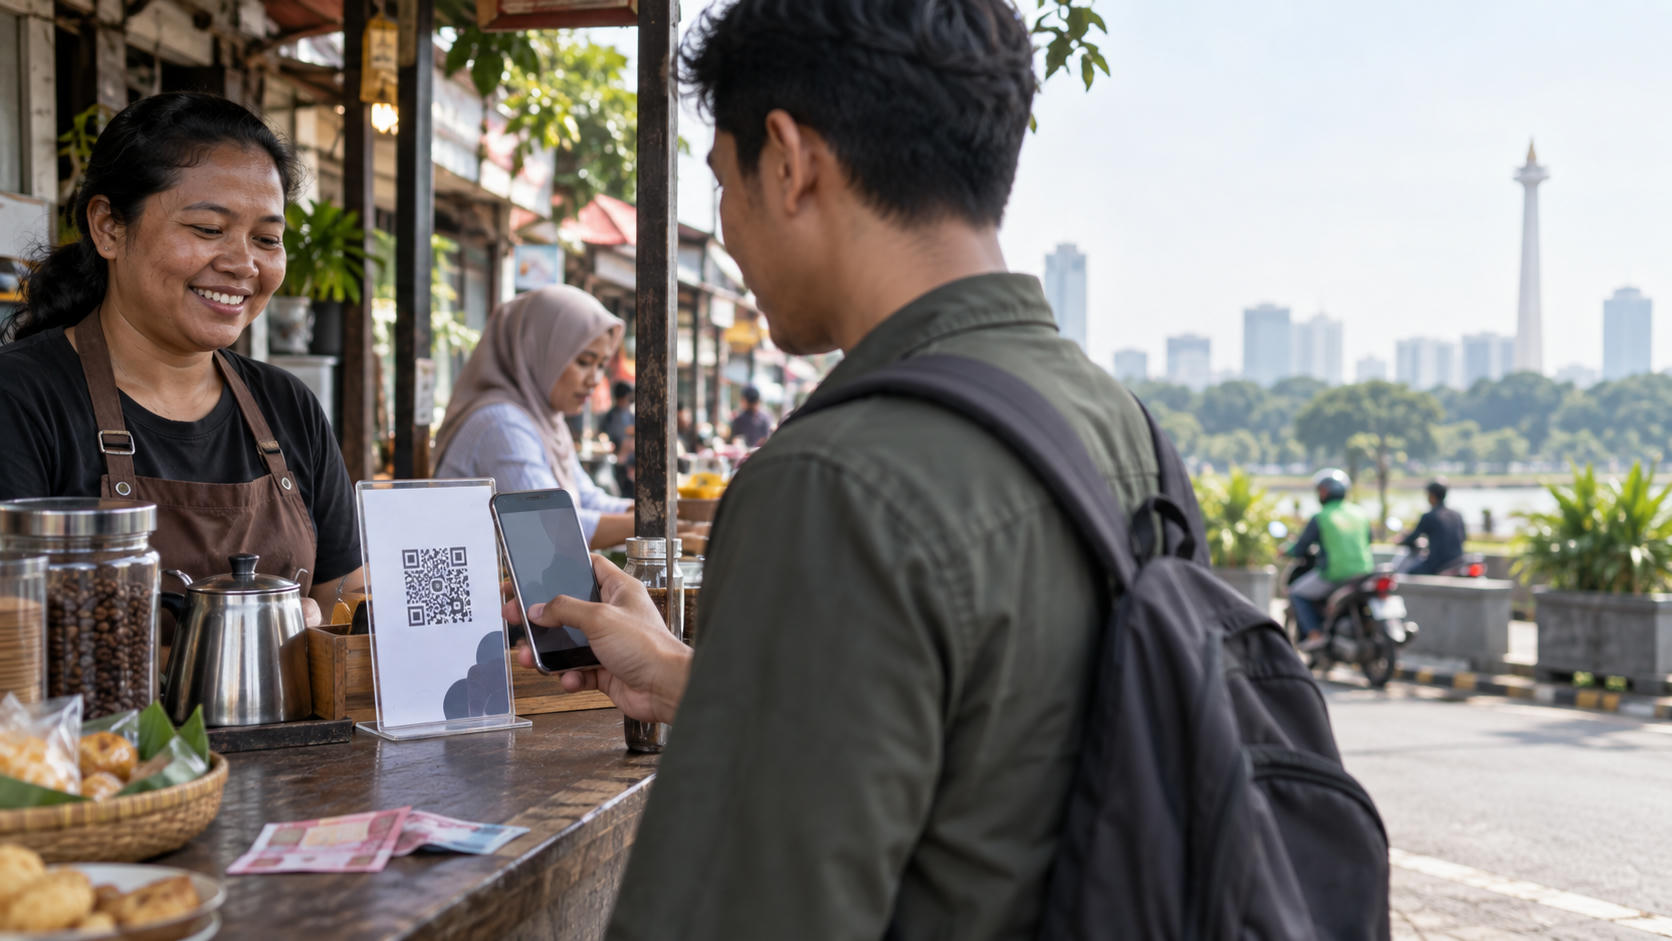
Pergeseran ini terlihat jelas dalam rutinitas sehari-hari. Aktivitas sesederhana membeli kopi, membayar parkir, atau menggunakan transportasi umum kini lebih banyak dilakukan dengan memindai kode atau menempelkan kartu ketimbang mengeluarkan uang kertas dan menghitung kembalian. Efisiensi waktu menjadi nilai tambah yang dirasakan langsung oleh konsumen maupun pelaku usaha, karena antrean di kasir dapat dipersingkat dan kesalahan hitung kembalian dapat diminimalkan.
Lonjakan Popularitas QRIS sebagai Standar Baru Pembayaran
Standarisasi kode respons cepat nasional melalui Quick Response Code Indonesian Standard (QRIS) menjadi katalis utama pergeseran transaksi non-tunai. Volume dan nilai transaksi harian QRIS mencatatkan pertumbuhan pesat sejak diluncurkan secara nasional. Skalabilitas QRIS memungkinkan pemanfaatan yang merata, mulai dari pedagang pasar tradisional, pedagang kaki lima, hingga jaringan ritel modern berskala besar.
Keunggulan utama QRIS terletak pada sifatnya yang interoperabel: satu kode QR dapat menerima pembayaran dari berbagai aplikasi penyedia jasa pembayaran, baik dari bank maupun fintech. Interoperabilitas ini menghilangkan kebutuhan pedagang untuk memasang banyak kode QR berbeda dari masing-masing penyedia, sehingga proses adopsi menjadi lebih sederhana dan biaya operasional lebih rendah. Model standar tunggal semacam ini menjadi salah satu faktor kunci yang mempercepat penetrasi pembayaran digital hingga ke pelaku usaha berskala sangat kecil.
Analisis Data dan Statistik Transaksi Pembayaran di Indonesia
Data Pertumbuhan Pembayaran Digital Bank Indonesia (BI)
Data statistik Bank Indonesia menunjukkan akselerasi berkelanjutan pada nilai dan volume transaksi ekonomi digital. Kategori uang elektronik yang dikelola oleh perbankan maupun entitas teknologi finansial (fintech) mengalami lonjakan volume tahunan. Pertumbuhan pengguna baru layanan perbankan digital dan dompet digital meningkat secara eksponensial seiring dengan perluasan jangkauan merchant dan integrasi layanan publik ke dalam sistem pembayaran digital.
Perluasan jangkauan merchant menjadi salah satu penggerak utama di balik akselerasi ini. Semakin banyak titik penerimaan pembayaran digital tersedia, semakin besar pula insentif bagi konsumen untuk mengandalkan instrumen non-tunai dalam aktivitas harian. Integrasi layanan publik, seperti pembayaran tagihan dan layanan pemerintah, ke dalam sistem pembayaran digital turut memperluas basis pengguna, termasuk kalangan yang sebelumnya jarang bersentuhan dengan layanan perbankan digital.
Indikator Penurunan Penarikan Uang Tunai di ATM
Indikator pergeseran preferensi masyarakat terlihat dari aktivitas mesin anjungan tunai mandiri (ATM). Volume dan frekuensi transaksi penarikan uang tunai di jaringan ATM perbankan nasional mengalami tren penurunan bertahap. Sejumlah bank umum mulai menata ulang efisiensi operasional dengan mengurangi jumlah unit mesin ATM fisik di lokasi-lokasi strategis perkotaan dan mengalihkan fokus investasi ke pengembangan aplikasi perbankan bergerak (mobile banking).
Realokasi investasi dari infrastruktur ATM fisik ke platform mobile banking mencerminkan perubahan prioritas industri perbankan dalam merespons perilaku nasabah. Alih-alih menambah jaringan mesin fisik yang memerlukan biaya perawatan dan pengisian uang tunai secara berkala, bank lebih memilih memperkuat fitur aplikasi digital agar nasabah dapat menyelesaikan hampir seluruh kebutuhan transaksi tanpa perlu mendatangi mesin ATM atau kantor cabang.
Faktor Pemicu Beralihnya Masyarakat ke Pembayaran Non-Tunai
Kemudahan, Efisiensi, dan Integrasi Dompet Digital (E-Wallet)
Aplikasi dompet digital terhubung langsung dengan berbagai platform layanan komersial, seperti pesan-antar makanan, transportasi daring, dan lokapasar (e-commerce). Integrasi ini menghadirkan sistem pembayaran terpadu tanpa mengharuskan pengguna membawa dompet fisik. Pengguna memperoleh manfaat tambahan berupa pencatatan riwayat pengeluaran secara otomatis dan transparan yang mempermudah pemantauan anggaran keuangan pribadi.
Sistem pembayaran terpadu ini memberikan pengalaman yang mulus bagi pengguna lintas platform. Seseorang dapat memesan makanan, memesan kendaraan, dan berbelanja daring hanya dengan satu aplikasi dompet digital, tanpa perlu berpindah metode pembayaran. Fitur pencatatan riwayat transaksi otomatis juga membantu pengguna mengidentifikasi pola pengeluaran, sesuatu yang lebih sulit dilakukan ketika bertransaksi dengan uang tunai karena minimnya jejak digital.
Akselerasi Digitalisasi Sektor UMKM
Program digitalisasi usaha mikro, kecil, dan menengah (UMKM) memanfaatkan skema satu kode QR untuk menerima pembayaran dari berbagai penyedia jasa pembayaran. Penggunaan pembayaran digital menghilangkan kebutuhan penyediaan uang kembalian pecahan kecil dan meniadakan risiko penerimaan uang palsu. Pencatatan transaksi secara digital juga membantu pelaku usaha dalam rekonsiliasi arus kas harian secara akurat.
Bagi pelaku UMKM, manfaat ini melampaui sekadar kepraktisan transaksi. Pencatatan otomatis mempermudah proses rekonsiliasi kas di akhir hari, mengurangi risiko selisih hitung yang kerap terjadi pada sistem kas manual. Jejak transaksi digital yang tercatat rapi juga berpotensi menjadi bekal bagi pelaku usaha ketika mengajukan akses pembiayaan, karena riwayat transaksi dapat menjadi indikator kesehatan arus kas usaha.
Transformasi Perilaku Transaksi Pasca-Pandemi
Pandemi mempercepat pembentukan kebiasaan transaksi tanpa kontak fisik (contactless) demi menjaga kebersihan. Kebiasaan ini bertahan dan berkembang menjadi norma sosial baru di masyarakat. Adopsi teknologi pembayaran digital meluas ke berbagai segmen demografi, termasuk kelompok usia matang yang sebelumnya terbiasa menggunakan uang tunai.
Meluasnya adopsi ke kelompok usia matang menunjukkan bahwa dorongan awal berbasis kesehatan telah berkembang menjadi preferensi jangka panjang yang didasari faktor kepraktisan. Segmen demografi yang semula dianggap paling resisten terhadap perubahan kebiasaan finansial kini turut menjadi bagian dari basis pengguna pembayaran digital, memperluas cakupan transformasi ini lintas generasi.
Tantangan Menuju Cashless Society yang Merata
Kesenjangan Akses Internet dan Infrastruktur Digital
Transformasi menuju masyarakat tanpa uang tunai menghadapi kendala disparitas infrastruktur telekomunikasi antardaerah. Kebutuhan uang tunai tetap tinggi di wilayah luar Pulau Jawa serta kawasan terdepan, terluar, dan tertinggal (3T) akibat keterbatasan stabilitas jaringan internet Source 1. Ekosistem pasar tradisional di daerah pedesaan masih mempertahankan perputaran likuiditas fisik sebagai instrumen utama perdagangan harian Source 1.
Kesenjangan ini menegaskan bahwa transisi menuju pembayaran non-tunai tidak berlangsung merata secara geografis. Di wilayah dengan konektivitas terbatas, ketergantungan pada uang fisik bukan sekadar preferensi, melainkan kebutuhan praktis karena minimnya alternatif yang dapat diandalkan. Kondisi ini menjadi pengingat bahwa kebiasaan bertransaksi harian antara pengguna uang tunai dan pengguna QRIS masih dapat berbeda jauh tergantung lokasi, sebagaimana disinggung dalam perbandingan kebiasaan transaksi harian masyarakat Source 1.
Literasi Keuangan Digital dan Risiko Keamanan Siber
Perluasan akses transaksi non-tunai diiringi oleh potensi kerentanan keamanan siber, seperti manipulasi kode QR (QR spoofing), pencurian data pribadi, dan penipuan berbasis rekayasa sosial. Diperlukan penguatan literasi keuangan digital secara berkelanjutan, khususnya bagi masyarakat yang baru masuk ke dalam ekosistem keuangan formal (unbanked), agar terhindar dari potensi kerugian finansial.
Risiko keamanan siber ini menuntut kewaspadaan berlapis, baik dari sisi penyedia layanan maupun pengguna akhir. Masyarakat yang baru mengenal layanan keuangan digital cenderung lebih rentan terhadap modus penipuan yang memanfaatkan ketidaktahuan terhadap ciri-ciri transaksi resmi. Karena itu, edukasi berkelanjutan mengenai cara mengenali kode QR yang sah, menjaga kerahasiaan data pribadi, dan mengenali pola rekayasa sosial menjadi elemen penting dalam menopang keberlanjutan ekosistem pembayaran digital yang aman.
Prospek Sistem Pembayaran Nasional di Masa Depan
Koeksistensi Uang Tunai dan Pembayaran Digital
Ekosistem pembayaran nasional bergerak menuju model hibrida. Pembayaran digital berfungsi sebagai instrumen utama transaksi harian di wilayah terkoneksi, sementara uang kartal tetap memegang peran penting sebagai alat pembayaran yang sah dan instrumen cadangan ketika terjadi gangguan infrastruktur jaringan atau listrik.
Model hibrida ini mencerminkan pendekatan yang realistis terhadap kondisi Indonesia yang beragam secara geografis dan tingkat konektivitas. Alih-alih memaksakan transisi penuh ke sistem tanpa uang tunai dalam waktu singkat, koeksistensi kedua instrumen memberikan jaring pengaman bagi masyarakat di wilayah yang belum sepenuhnya terjangkau infrastruktur digital, sekaligus tetap mendorong efisiensi bagi masyarakat di wilayah yang sudah terkoneksi.
Pengembangan Rupiah Digital (CBDC)
Bank Indonesia menyusun kerangka pengembangan mata uang digital bank sentral melalui inisiatif Proyek Garuda. Rupiah Digital dirancang sebagai instrumen pelengkap uang kartal dan uang elektronik yang telah beredar. Penerbitan mata uang digital berdaulat ini bertujuan memperkuat kedaulatan moneter, memfasilitasi transaksi antarbank secara langsung, dan mengoptimalkan efisiensi transaksi lintas negara di masa mendatang.
Posisi Rupiah Digital sebagai instrumen pelengkap, bukan pengganti, menegaskan arah kebijakan yang berlapis: uang kartal tetap sah dan tersedia, uang elektronik komersial terus berkembang melalui bank dan fintech, sementara Rupiah Digital hadir sebagai lapisan tambahan yang memperkuat kendali otoritas moneter atas ekosistem pembayaran digital nasional, termasuk dalam konteks transaksi lintas negara yang semakin intensif.
FAQ: Pertanyaan Seputar Tren Pembayaran Non-Tunai di Indonesia
Apakah uang tunai akan sepenuhnya hilang di Indonesia?
Tidak dalam waktu dekat. Uang tunai tetap berfungsi sebagai alat pembayaran yang sah, terutama untuk wilayah yang belum terjangkau konektivitas internet stabil atau memiliki literasi digital rendah.
Apa keuntungan utama penggunaan QRIS bagi pedagang kecil?
Pedagang terhindar dari risiko uang palsu, tidak perlu menyediakan uang kembalian receh, dan seluruh transaksi tercatat langsung di rekening tanpa biaya sewa mesin EDC.
Mengapa sebagian warga masih memilih bertransaksi dengan uang tunai?
Faktor privasi, kebiasaan menabung fisik, ketiadaan rekening bank/dompet digital, serta kendala sinyal telekomunikasi di lokasi tertentu menjadi alasan utama retensi uang tunai.
Bagaimana keamanan transaksi non-tunai dijamin oleh otoritas?
Bank Indonesia dan Otoritas Jasa Keuangan (OJK) menerapkan standar keamanan perbankan, enkripsi data, kewajiban PIN/biometrik, serta pengawasan berkala terhadap seluruh Penyelenggara Jasa Pembayaran (PJP).
Apa langkah Bank Indonesia dalam mendukung percepatan inklusi digital?
Bank Indonesia memperluas interkoneksi QRIS antarnegara (cross-border), meningkatkan batas nominal transaksi non-tunai, dan mendorong integrasi infrastruktur BI-FAST.





